会社設立 人材派遣 資本金
基準資産額2,000万円を、3年間どう維持するか
資本金を2,000万円にして基準資産額を用意しても、その後の赤字で目減りすれば更新でつまずきます。人材派遣の会社設立で3年間どう…
資本金の額は、そのまま許可の資産要件(基準資産額2,000万円・現金預金1,500万円・負債比率)に効いてきます。いくらにすればよいのか、決算書のどこで判定されるのかを確かめます。
このテーマを、さらに一つずつ掘り下げた記事です
資本金を2,000万円にして基準資産額を用意しても、その後の赤字で目減りすれば更新でつまずきます。人材派遣の会社設立で3年間どう…
基準資産額2,000万円という要件から、人材派遣の会社設立の資本金をいくらにするかを逆算します。設立費用、許可申請費用、営業でき…
人材派遣の会社設立でいちばん最初に出てくる数字が、基準資産額2,000万円です。資本金とどう関わるのか、どう計算し、なぜこの水準…
労働者派遣事業の資産要件は、貸借対照表の数字で判定されます。資本金や剰余金の欄を含め、どの科目を見てどう計算するのか。繰延資産や営業権の扱いも含めて、決算書の読み方を整理します。
労働者派遣事業の資産要件を満たさないとき、増資による資本金の見直しなど正攻法でできることと、勧められないことを分けて整理し…
労働者派遣事業の許可の資産要件は、基準資産額・自己名義の現金預金・負債比率の三つです。選択ではなく、すべてを同時に満たす必…
人材派遣の会社設立では、許可の資産要件から資本金が2,000万円前後になります。その結果、消費税の納税義務や法人住民税の均等割が…
人材派遣の会社設立で借入によって資金を用意しても、基準資産額は増えません。なぜそうなるのかを貸借対照表の構造から説明し、増…
人材派遣の会社設立で資本金をいくらにするかは、労働者派遣事業の許可の資産要件から逆算して決めます。基準資産額2,000万円・現金…
この記事は、こういう方に向けて書いています
人材派遣で会社設立をしようとしていて、資本金をいくらにすればよいのかを決めかねている方に向けた記事です。「資本金500万円でよい」「1,000万円あれば足りる」「2,000万円が必要」と、調べるほど数字がばらばらに見えている段階を想定しています。
先に結論を書くと、労働者派遣事業の許可で問われるのは資本金の額そのものではなく、決算書から計算する基準資産額2,000万円・自己名義の現金預金1,500万円・負債比率7分の1の三つです(事業所1か所の場合)。ただ、会社設立の直後は資本金がほぼそのまま基準資産額になるため、実際には資本金の決め方が許可の可否を左右します。
このページでは全体像だけを示し、ひとつずつの論点は見出しごとのリンク先で掘り下げています。要件を満たさないまま許可を取る方法を探している方には向きません。結論は一貫して、要件を満たしてから申請する、迷うところは所管の都道府県労働局に相談する、というところに置いています。
「人材派遣 資本金要件」「許認可 資本金」と検索すると、資本金がいくら以上なければ許可が下りない、という書き方の記事に多く出会います。けれども、労働者派遣法と厚生労働省の業務取扱要領を読むと、資本金の最低額という要件はどこにも書かれていません。許可の審査で見られるのは、決算書から計算する基準資産額と、現金・預金の額です。
基準資産額は、資産(繰延資産及び営業権を除く)の総額から負債の総額を差し引いた額で、事業所1か所につき2,000万円以上が必要です。会社法上は資本金1円でも会社設立はできますが、それでは労働者派遣事業の許可の入口に立てません。ここが一般的な会社設立と、人材派遣の会社設立のいちばん大きな違いです。
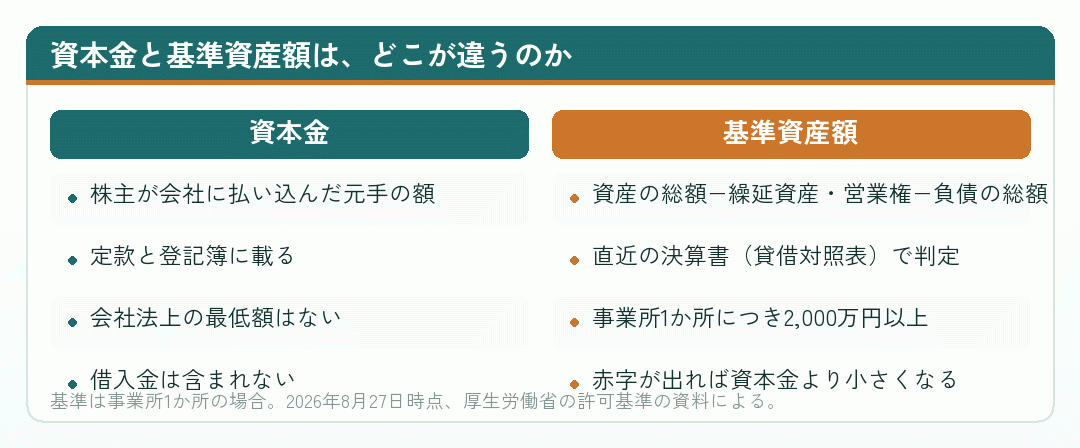
では資本金はどうでもよいのかというと、まったく逆です。会社設立の直後は、利益も損失もまだほとんど出ていません。貸借対照表の純資産は、払い込まれた資本金とほぼ同じ額です。つまり設立したばかりの会社では、資本金の額がほぼそのまま基準資産額になるということです。
「人材派遣業 許可 資本金」というサジェストが出るのは、このためです。法律上の要件は基準資産額でも、新しく会社設立をする人にとって、それを満たす手段は事実上、資本金として資金を入れることになります。資本金をいくらにするかで、労働者派遣事業の許可を申請できるかどうかが決まる、と考えておいてください。
この見出しを詳しく書いた記事
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年10月18日確認)
人材派遣の資産要件は三つあり、選択ではなくすべてを同時に満たす必要があります。業務取扱要領の許可基準は、次のように書いています。事業所1か所の場合で、2026年8月27日時点の厚生労働省の資料に基づきます。
| 要件 | 計算のしかた | 事業所1か所 | 事業所2か所 |
|---|---|---|---|
| 基準資産額 | 資産の総額−繰延資産−営業権−負債の総額 | 2,000万円以上 | 4,000万円以上 |
| 負債比率 | 基準資産額 ÷ 負債の総額 | 7分の1以上 | 7分の1以上 |
| 現金・預金 | 事業資金として自己名義のもの | 1,500万円以上 | 3,000万円以上 |
事業所の数を乗じるのは基準資産額と現金・預金。負債比率は事業所数に関係なく7分の1以上です。
「派遣 資産要件 計算」で迷いやすいのは、繰延資産と営業権を差し引くところです。会社設立の初年度は、設立にかかった費用を創立費や開業費として繰延資産に計上することがあります。計上した分は資産に数えられないので、帳簿上の純資産より基準資産額が小さくなります。のれん(営業権)も同じ扱いです。
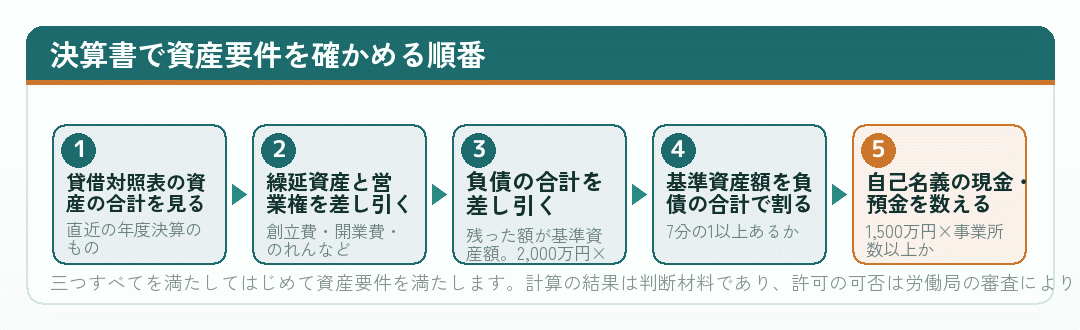
負債比率は見落とされがちです。基準資産額が2,000万円あっても、負債が1億4,000万円を超えていれば7分の1に届きません。既存の会社が人材派遣に参入する場合は、借入金の多い会社ほどこの要件に注意が必要です。新しく会社設立をする場合は負債が小さいことが多いので、問題になりにくい要件です。
現金・預金は、事業資金として自己名義であることが条件です。代表者個人の口座にある預金は会社の現金・預金には数えません。会社設立の段階で資本金を法人口座に入れたまま、申請までに大きく使ってしまわないよう、支出の時期も設計しておく必要があります。
この見出しを詳しく書いた記事
出典労働者派遣事業を適正に実施するために -許可・更新等手続マニュアル- (厚生労働省/2026年10月18日確認)
「人材派遣会社 設立 資本金」で調べる方が知りたいのは、結局いくらにすればよいのか、だと思います。一律の答えはありませんが、考え方ははっきりしています。資産要件の2,000万円を下限にして、そこから出ていくお金を上乗せする、という逆算です。
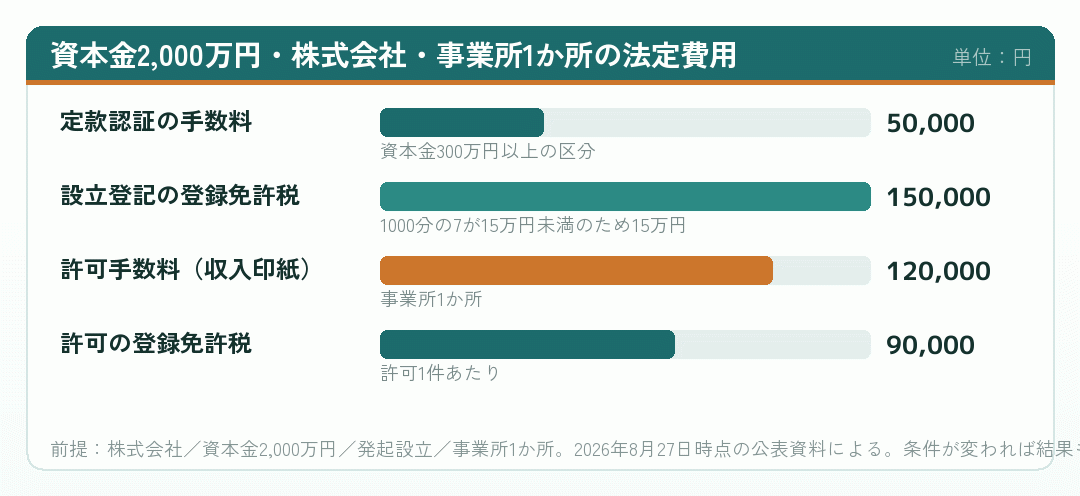
まず、会社設立と許可申請の法定費用が資本金から出ていきます。株式会社で資本金2,000万円の場合、定款認証の手数料5万円、設立登記の登録免許税15万円(資本金の1000分の7が15万円に満たないため)、許可手数料12万円、許可の登録免許税9万円で、法定費用だけでおよそ41万円です。専門家への報酬や事業所の敷金は含めていません。
次に、許可が下りるまでの固定費です。厚生労働省は許可申請を事業開始予定のおおむね2〜3か月前までに行うよう求めており、その間も事業所の家賃や役員報酬は出ていきます。さらに派遣元責任者講習の受講料や、事業所の内装・備品も資本金から払うことになります。これらを足した額が、2,000万円に上乗せする最低ラインです。
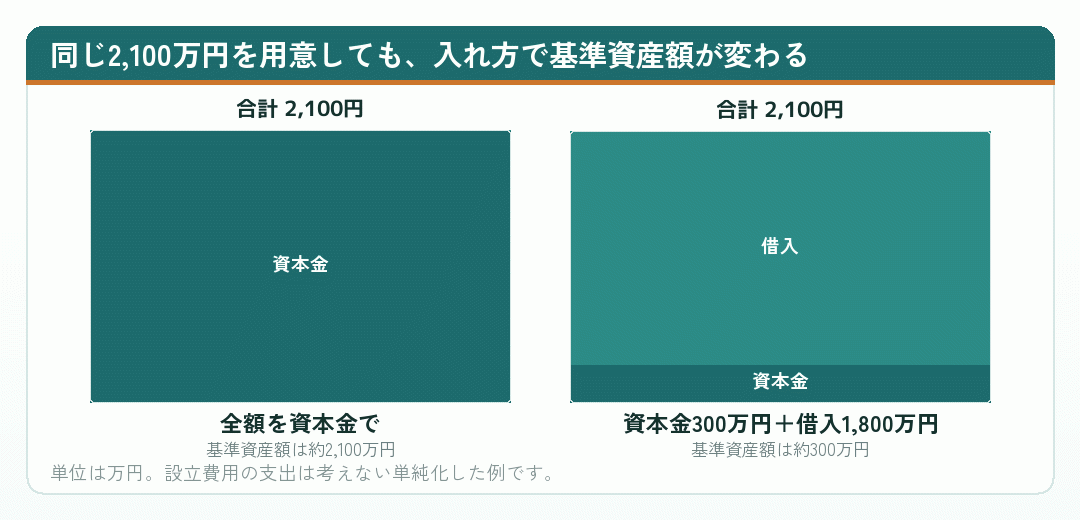
ここで大事なのは、上乗せ分も含めて資本金として入れることです。金融機関から借りれば預金は増えますが、同じ額だけ負債も増えるため、基準資産額は変わりません。代表者が会社に貸した役員借入金も負債です。現金・預金の要件は満たせても、基準資産額の要件は満たせない、という状態が起こります。
資本金の額は定款に書き、登記簿にも載ります。会社設立のあとで増資をするには、株主総会の決議と変更登記、登録免許税がかかります。最初から足りる額で会社設立をするほうが、手間と費用は少なく済みます。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年10月18日確認)
「人材派遣会社 資本金1,000万円」「派遣会社 資本金2,000万」「人材派遣 資本金 500万」。どれも検索されている組み合わせです。それぞれの金額で会社設立をしたとき、労働者派遣事業の許可と税金の面で何が起きるのかを並べます。
| 資本金 | 許可の資産要件(新規・事業所1か所) | 設立1期目の消費税 | 法人住民税の均等割(標準税率) |
|---|---|---|---|
| 500万円 | 基準資産額2,000万円に届かない | 原則として免除(例外あり) | 年7万円 |
| 1,000万円 | 基準資産額2,000万円に届かない | 納税義務は免除されない | 年7万円 |
| 2,000万円 | 設立費用を払うと2,000万円を割る | 納税義務は免除されない | 年18万円 |
| 2,100万円前後 | 上乗せ分によっては届く(現金預金・負債比率も別に確認) | 納税義務は免除されない | 年18万円 |
均等割は従業者50人以下の場合の標準税率で、資本金等1,000万円以下は道府県民税2万円+市町村民税5万円、1,000万円超1億円以下は5万円+13万円。実際の税率は自治体で異なります。消費税の免除には、適格請求書発行事業者の登録をした場合などの例外があります。
消費税については、国税庁のタックスアンサー「基準期間がない法人の納税義務の免除の特例」が基準です。事業年度開始の日の資本金の額が1,000万円以上の新設法人は、設立1期目から消費税の納税義務が免除されません。一般的な会社設立では1,000万円未満に抑える選択がよく語られますが、人材派遣では資産要件のために資本金が1,000万円を超えることが多く、この選択肢はほぼありません。
法人住民税の均等割は、赤字でもかかる税金です。資本金等が1,000万円を超えると区分が上がり、標準税率では年7万円から年18万円になります(2026年10月18日、総務省の地方税制度のページで確認)。所在地の自治体によって金額は異なりますので、必ず自治体のページで確かめてください。
資本金と資本準備金に分けて払い込むと、基準資産額は同じでも登録免許税や消費税の判定が変わる場合があります。ただし均等割の判定に使う資本金等の額には資本準備金も含まれるなど、税目ごとに扱いが違います。どの組み合わせがよいかは、会社設立の前に税理士に確認してください。
この見出しを詳しく書いた記事
出典No.6503 基準期間がない法人の納税義務の免除の特例 (国税庁/2026年10月18日確認)
「人材派遣 免許 資本金」「人材紹介 免許 資本金」と、免許という言葉で調べる方も多くいます。正確には、人材派遣は労働者派遣法にもとづく労働者派遣事業の許可、人材紹介は職業安定法にもとづく有料職業紹介事業の許可で、どちらも免許ではなく許可です。そして、この二つは別の制度で、求められる財産的基礎の金額も違います。
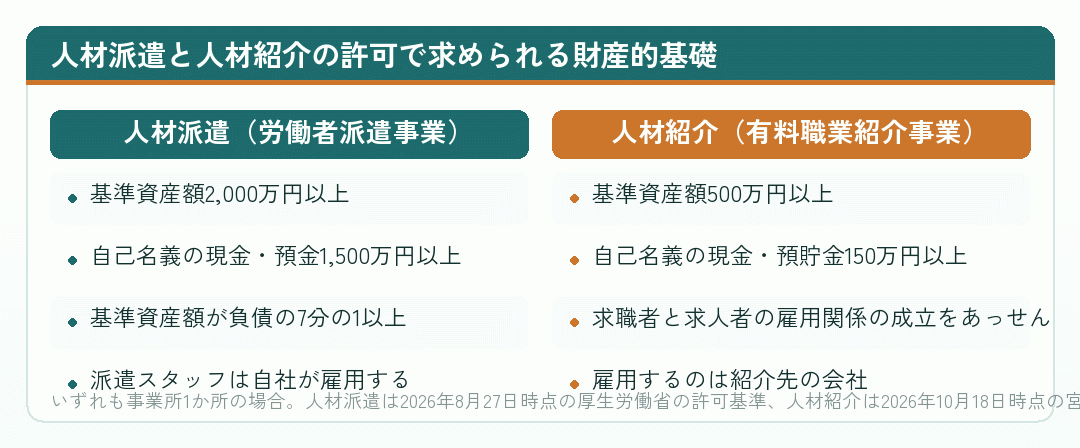
宮城労働局の案内では、法人が有料職業紹介事業の許可を受けるには、決算書類で基準資産額が500万円以上、事業資金として自己名義の預貯金が150万円以上あることを確認するとされています(事業所1か所の場合、2026年10月18日確認)。「人材派遣 資本金 500万」という検索の背景には、この人材紹介の金額との混同もあると考えられます。
違いは金額だけではありません。人材派遣では派遣スタッフを自社で雇用し、給与を払い、社会保険と労働保険に加入させます。人材紹介では、紹介した人を雇用するのは紹介先の会社です。資金の出ていき方がまったく違うため、財産的基礎の金額にも差がついています。
両方の事業をする会社は、それぞれの許可を受け、それぞれの要件を満たす必要があります。会社設立の段階で両方を考えているなら、定款の事業目的に両方を書いておき、資本金は人材派遣の資産要件を基準に決めるのが順序です。業務委託や請負も、人材派遣とは別の制度です。実態が派遣にあたるのに請負の形をとれば偽装請負として問題になります。区分の基準は昭和61年労働省告示第37号に定められています。
出典有料職業紹介事業の許可申請(宮城労働局) (宮城労働局/2026年10月18日確認)
「派遣業 許可 資本金 小規模」「小規模派遣元事業主 新規」というサジェストが多くの検索語で出てきます。常時雇用する派遣労働者が10人以下で事業所が1か所なら、基準資産額1,000万円・現金預金800万円でよい、という説明を目にした方も多いはずです。
この措置は、たしかに業務取扱要領に書かれています。ところが同じ箇所に、平成28年9月30日以降は、改正法附則第6条第1項により引き続き事業を行うことができるとされた者、いわゆる旧特定労働者派遣事業を行っていた事業主からの申請に限る、という限定が付いています(平成30年9月29日までに新規許可の申請を行い受理された者を含む)。
例外を広く読まないことが、結果として近道になります。人材派遣の会社設立で資本金を決めるときは、原則の金額で資金計画を立ててください。
出典労働者派遣事業関係業務取扱要領 (厚生労働省/2026年10月18日確認)
「派遣 資産要件 満たさない」で調べている方に、先にお伝えしておきます。要件を満たさないまま許可を取る方法はありませんし、この記事でも探しません。できるのは、要件を満たすように会社の財産を実際に整えてから申請することと、申請の時期を見直すことです。
増資や組み入れのあとに直近の年度決算を待たずに申請する場合は、決算書だけでは足りません。業務取扱要領は、直近の決算より基準資産額や現金・預金が増えたと申し立てるときは、公認会計士又は監査法人による監査証明を受けた中間決算又は月次決算による場合に限るとしています。更新の申請では、日本公認会計士協会の実務指針にもとづく合意された手続による中間・月次決算でもよいとされています。いずれも費用と時間がかかる手続です。
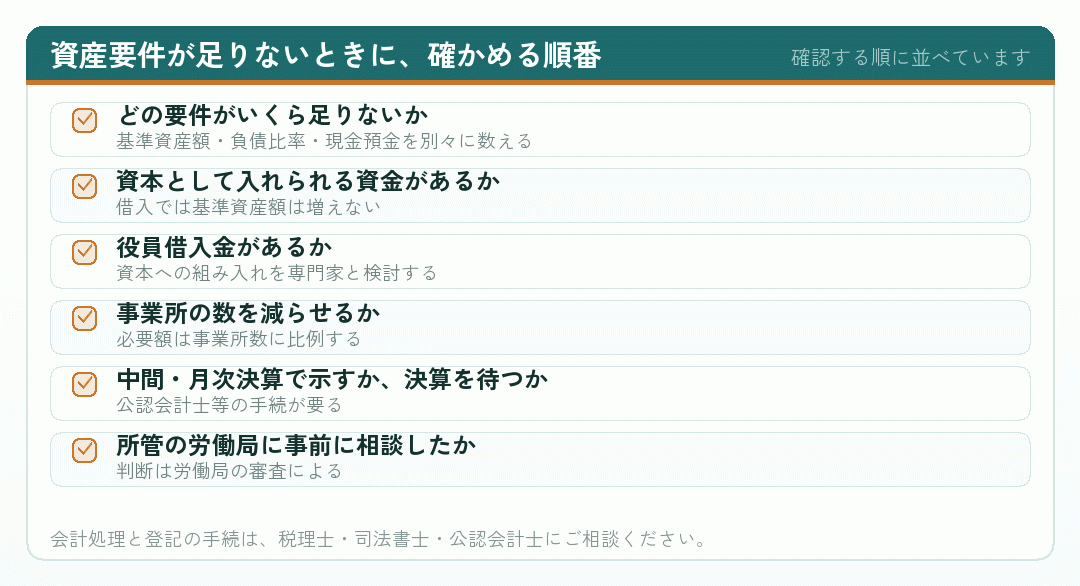
申請の直前だけ一時的に資金を入れて数字を作り、許可が下りたら引き出す、という考え方は勧めません。偽りその他不正の行為により許可を受けた者は、無許可で労働者派遣事業を行った者と同じく、労働者派遣法第59条で1年以下の拘禁刑又は100万円以下の罰金の対象とされています。他社の許可を借りて事業を行う名義貸しも、同法第15条で禁止されています。
資産要件が満たせないなら、満たせるまで待つ。これがいちばん遠回りに見えて、いちばん確実な道です。判断に迷う段階で、所管の都道府県労働局に相談してください。
この見出しを詳しく書いた記事
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年10月18日確認)
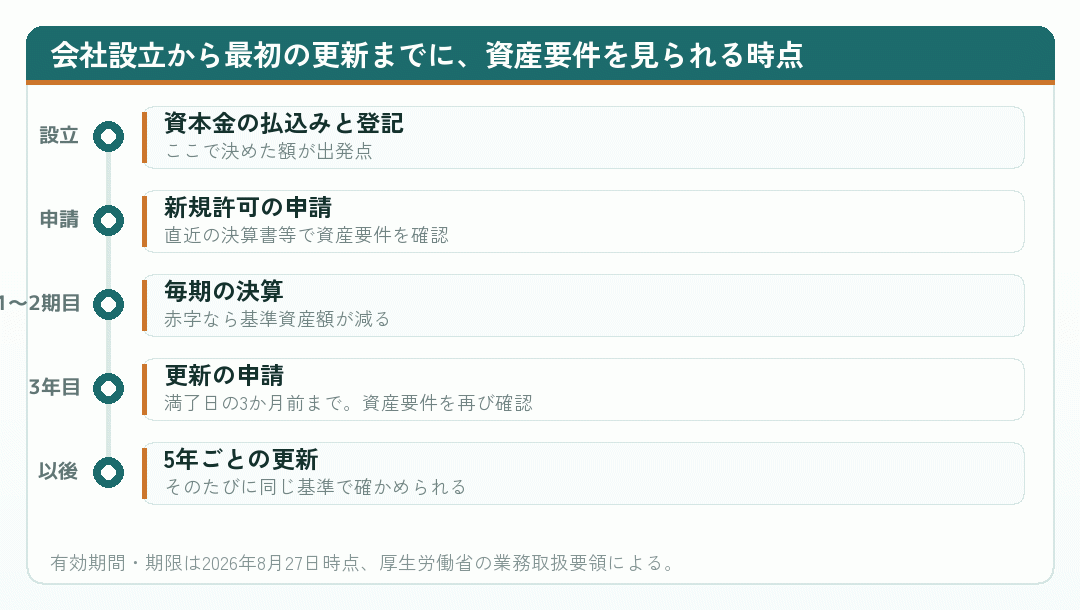
労働者派遣事業の許可の有効期間は、初めての許可で3年、更新後は5年です。更新の申請は有効期間が満了する日の3か月前までに事業主管轄労働局へ出す必要があり、申請日の超過は認められません。そして更新のときも、資産要件は新規と同じ基準で確かめられます(2026年8月27日時点、厚生労働省の業務取扱要領による)。
ここで効いてくるのが、会社設立のときに決めた資本金の余裕です。設立から3年のあいだに赤字が出れば、その分だけ純資産が減り、基準資産額も減ります。資本金2,000万円ちょうどで会社設立をして、毎年少しずつ赤字を出していれば、更新のときには要件を満たさなくなります。
人材派遣は、派遣スタッフの給与を先に払い、派遣料金を後から受け取る資金の流れになりやすい事業です。加えて、派遣スタッフの社会保険・労働保険の事業主負担、キャリアアップに資する教育訓練(最初の3年間は1人あたり毎年概ね8時間以上、有給かつ無償)、マージン率などの情報提供、同一労働同一賃金への対応(労使協定方式か派遣先均等・均衡方式か)と、許可のあとに続く義務がそのまま費用になります。
役員報酬を高く設定しすぎると会社の利益が減り、基準資産額の維持が難しくなります。労働局の指導・監督で違反が見つかれば、改善命令や事業停止命令、許可の取消に至ることもあります。資本金は、更新までの3年間の損益の見通しと合わせて決めてください。
この見出しを詳しく書いた記事
出典労働者派遣事業関係(東京労働局) (東京労働局/2026年10月18日確認)
人材派遣の会社設立と資本金について、ここまでの内容を順番に並べ直します。
会社設立の登記が終わらないと許可申請には進めず、許可が下りるまでは人材派遣の営業はできません。資本金の額、定款の事業目的、決算期、おおむね20平方メートル以上の事業所、講習を受けた派遣元責任者。会社設立の段階で決めることが、そのまま許可の要件と申請の時期に効いてきます。
当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。ここに書いた金額は判断材料であって、結論ではないとお考えください。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年10月18日確認)
人材派遣の会社設立では、資本金を決めた時点で、最初の許可申請に間に合うかどうかがおおむね決まります。そして3年後の更新でも、同じ資産要件をもう一度見られます。会社設立のときの資本金は、その後の赤字や役員報酬の出し方まで含めて、余裕を持たせて決めるものです。
数字の扱いを誤ると、登記をやり直したり増資の手続きを重ねたりと、時間とお金が余計にかかります。資産要件の判定は所管の都道府県労働局へ、申請書類の作成・提出代行は社会保険労務士へ、資本金の額と税金の関係は税理士へ、と相談先を分けて確かめてください。
この記事の金額と期限は、本文に書いた日付の時点で厚生労働省・国税庁・総務省などの一次情報により確認したものです。制度は改正されますので、申請の前には必ず出典のページで最新の内容をご確認ください。
掲載順は優劣を示すものではありません。並び順にご注意ください。内容・料金・条件は各サイトの提供者が随時変更します。ご覧になる時点の最新情報は、必ずそれぞれの公式ページでご確認ください。
当サイトの公式アカウントではありません。各サービスの検索結果へ移動します