収益と資金繰りで比べる。人材紹介と人材派遣、会社設立後のお金の違い
お金の面から比べたい方へ
人材のビジネスで会社設立を考えていて、収益と資金繰りの面から人材紹介と人材派遣を比べたい方に向けた記事です。
人材派遣は毎月の派遣料金が積み上がる事業で、人材紹介は成約したときに手数料が入る事業です。この違いが、必要な資金の量を変えます。
会社設立のときにいくら用意するかは、ここから逆算することになります。制度の説明だけでなく、お金の動きで比べてください。
収益が立つタイミングが違います
人材派遣と人材紹介では、収益が立つタイミングが違います。
人材派遣では、派遣スタッフが働いた分だけ、毎月派遣料金が発生します。派遣先との契約が続く限り、収入も続きます。
人材紹介では、紹介した方が入社したときに手数料が発生します。入社してしまえば、その案件からの収入はそれで終わりです。
この違いは、事業の積み上がり方を変えます。
人材派遣では、派遣スタッフが1人増えるごとに月々の収入が増えます。10人が稼働していれば、10人分の収入が毎月入ります。
人材紹介では、毎月あらためて成約を作る必要があります。先月の成約は、今月の収入にはなりません。
人材派遣の会社設立を考えている方にとって、この積み上がりは大きな魅力です。ただし、同時に費用も積み上がります。
派遣スタッフが10人いれば、10人分の賃金と社会保険料を毎月払います。収入も費用も、同時に積み上がるということです。
そして、人材派遣では稼働率という考え方が出てきます。雇用しているのに就業先がない期間があれば、その分の賃金は収入を生みません。
人材派遣の会社設立で収支を組むときは、全員が常に稼働している前提を置かないでください。教育訓練の日も、有給休暇の日も、稼働にはなりません。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
立替の期間が、資金を必要にします
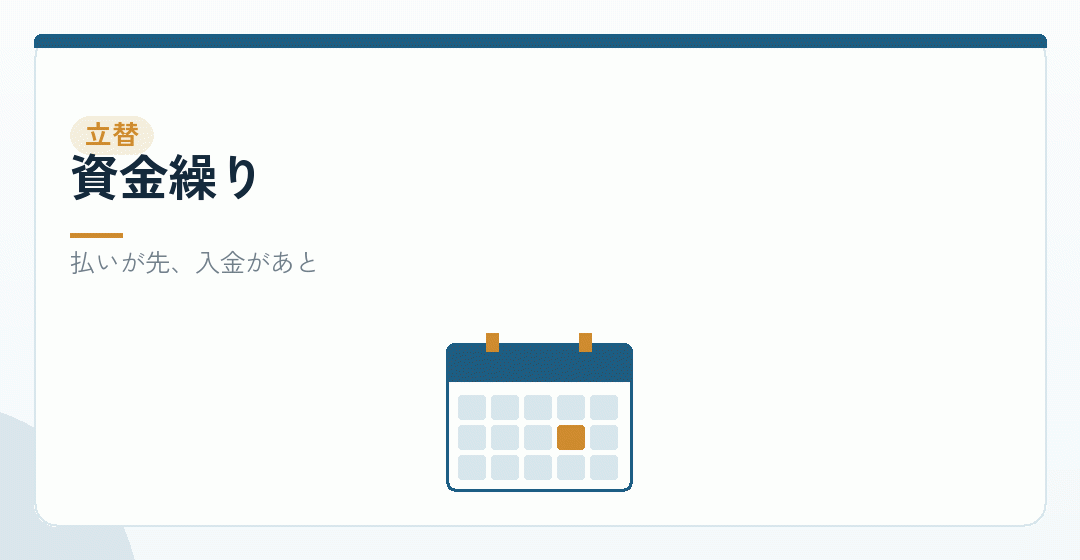
人材派遣でいちばん資金を必要とするのが、立替です。
派遣スタッフには、毎月の給与支払日に賃金を払います。社会保険料も、毎月納付します。
一方、派遣先からの入金は、締めのあとになります。月末締めの翌月末払いという条件であれば、働いた月から2か月近く先になることもあります。
つまり、賃金を先に払い、あとから回収するということです。
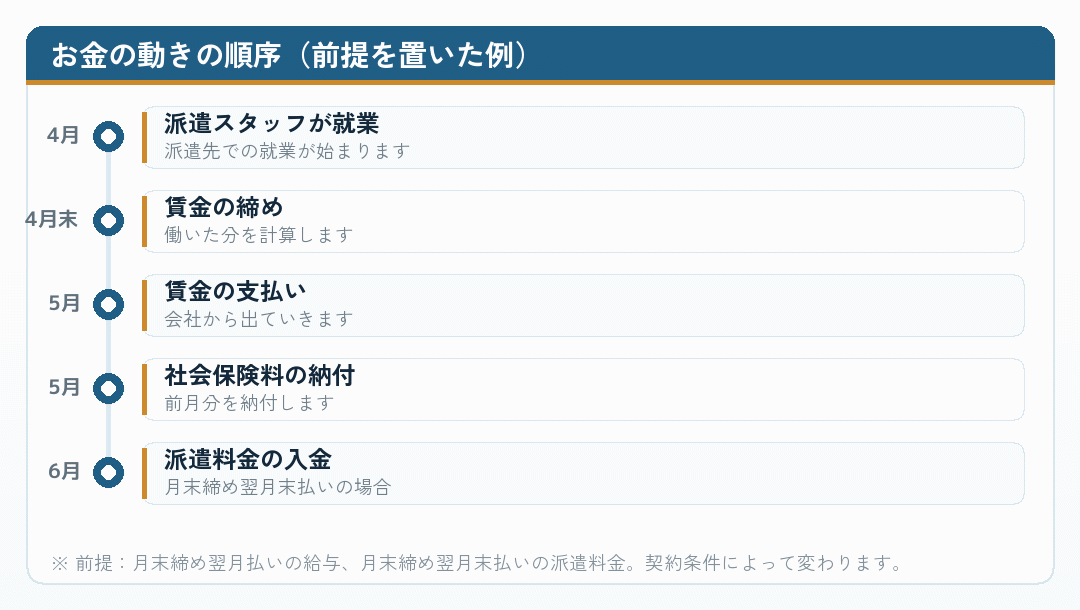
この図で見ていただきたいのは、支払いと入金のあいだの期間です。この期間の分だけ、現金が必要になります。
そして、派遣スタッフが増えるほど、立替の額も増えます。事業が伸びているのに現金が足りない、という状態が起こり得ます。
人材紹介では、この立替がありません。人を雇っていないからです。
人材派遣の会社設立では、この立替の資金を用意してください。許可の資産要件を満たす金額とは別に必要です。
さらに、社会保険料は毎月納付します。賃金と同じように、入金を待たずに出ていく費用です。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
固定費の出方も違います
費用の構造も違います。
人材派遣では、派遣スタッフの賃金が費用の中心です。これは売上に連動する費用です。稼働が減れば賃金も減ります。
ただし、雇用契約が続いていれば、仕事がない期間の扱いを決めておく必要があります。ここが完全な変動費にはならない部分です。
人材紹介では、社員の人件費が費用の中心です。これは固定費です。成約がなくても払います。
どちらも、営業と事務の人件費、事業所の家賃、システムの費用がかかります。
人材派遣ではさらに、社会保険料の事業主負担、教育訓練の費用、有給休暇を取得したときの賃金が加わります。
教育訓練については、許可の基準として有給かつ無償で実施することが原則とされています。訓練の時間について賃金を払い、受講料を派遣スタッフに負担させないということです。
人材派遣の会社設立で収支計画を立てるとき、これらを織り込んでください。派遣料金と賃金の差額から、すべてが出ていきます。
そして、人材派遣では情報提供の義務もあります。派遣料金の平均額、賃金の平均額、マージン率を事業所ごとに公開することになります。集計と公開の事務も、費用として見込んでおいてください。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
会社設立のときに用意する金額
では、会社設立のときにいくら用意すればよいのか。
労働者派遣事業の許可を目指す場合、まず資産要件があります。基準資産額が2,000万円に事業所数を乗じた額以上であること、基準資産額が負債の総額の7分の1以上であること、事業資金として自己名義の現金・預金の額が1,500万円に事業所数を乗じた額以上であること。
この三つを同時に満たす必要があります。
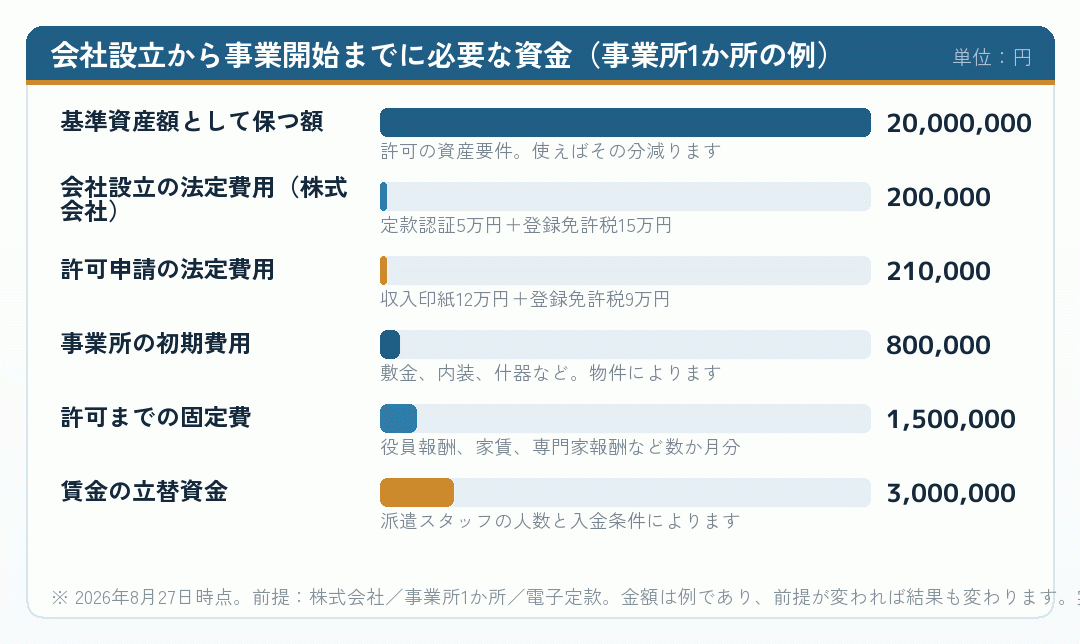
いちばん上の基準資産額は、置いておくお金です。ただし、金庫にしまうという意味ではありません。事業で使えば減ります。
下の三つが、実際に出ていくお金です。これらを基準資産額とは別に用意しなければ、要件を割ってしまいます。
人材派遣の会社設立では、この全体を見て資本金を決めてください。2,000万円ちょうどでは足りません。
なお、合同会社であれば定款認証が不要なため、会社設立の法定費用は株式会社より抑えられます。資本金2,000万円の場合、登録免許税は1000分の7で14万円です。
ただし、会社形態を変えても資産要件は変わりません。人材派遣の会社設立では、この点を混同しないでください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
借入という選択肢
自己資金だけで足りない場合、借入という選択肢があります。
日本政策金融公庫には創業を支援する融資制度が用意されています。詳しくは公庫の案内でご確認ください。
ただし、労働者派遣事業の資産要件には、基準資産額が負債の総額の7分の1以上であること、という条件が含まれています。
借入をすれば負債が増えます。負債が増えれば、この条件を満たすために必要な基準資産額も上がります。
たとえば負債の総額が1億4,000万円あれば、基準資産額は2,000万円以上必要です。負債が2億1,000万円になれば、3,000万円以上が必要になります。
人材派遣の会社設立で借入を考える場合、この関係を計算に入れてください。借りすぎると要件を満たせなくなります。
そして、返済も差額から出ていきます。毎月の返済額を、粗利のなかに織り込んでおいてください。
また、借入金は基準資産額そのものを増やすものではありません。資産と負債が同時に増えるからです。会社設立の資本金として自己資金を入れるのとは、意味が違います。
出典創業支援(日本政策金融公庫) (日本政策金融公庫/2026年8月27日確認)
損益分岐点を、人数で置く
収支が成り立つかどうかを、人数で計算してみます。
計算の順序は次のとおりです。
- 1人あたりの月の派遣料金を置く(時給×稼働時間)
- 1人あたりの月の賃金を置く(労使協定の水準以上)
- 1人あたりの事業主負担を計算する(賃金に保険料率を掛ける)
- 1人あたりの月の粗利を出す(派遣料金 −(賃金+事業主負担))
- 月の固定費を置く(役員報酬、家賃、システム、専門家報酬など)
- 固定費 ÷ 1人あたりの粗利で、必要な人数を出す
最後に出た人数が、固定費を賄うために必要な稼働人数です。
そして、実際にはこれに上乗せが要ります。法人税等を払い、借入を返済し、資産要件を維持するためです。
人材派遣の会社設立でこの計算をすると、想像より多くの人数が必要だと分かることがあります。それが分かることに意味があります。
人材紹介であれば、この計算は成約件数で行います。1件あたりの手数料と、月の固定費から、必要な成約件数を出します。
どちらの制度でも、固定費を賄えるところまで到達できるかどうかが最初の課題です。
そして、稼働率も前提に入れてください。10人雇用していても、常に10人が稼働しているとは限りません。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
許可が下りるまでの期間の資金
見落とされやすいのが、許可が下りるまでの期間の資金です。
労働者派遣事業の許可を受けなければ、労働者派遣を行うことはできません。会社設立の登記が終わっても、許可が下りるまで派遣の売上はゼロです。
その間も、事業所の家賃は出ていきます。役員報酬を設定していれば、それも出ていきます。社会保険料の事業主負担も発生します。
許可申請の時期の目安は、事業開始予定時期のおおむね2〜3か月前までとされています。会社設立の準備期間も含めれば、さらに長くなります。
人材派遣の会社設立では、この期間の固定費を別に用意してください。基準資産額を取り崩せば、要件を割ってしまいます。
人材紹介の場合も許可が必要ですが、要件の水準が異なります。詳しくは厚生労働省の案内でご確認ください。
そして、この期間を準備に使ってください。事業所の確保、派遣元責任者講習の受講、就業規則の作成、教育訓練の実施計画の作成。並行して進められます。
会社設立の日から数えて、事業を始められるまでの月数を書き出してみてください。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
どちらが自分に向いているか
お金の面から、どちらが向いているかを整理します。
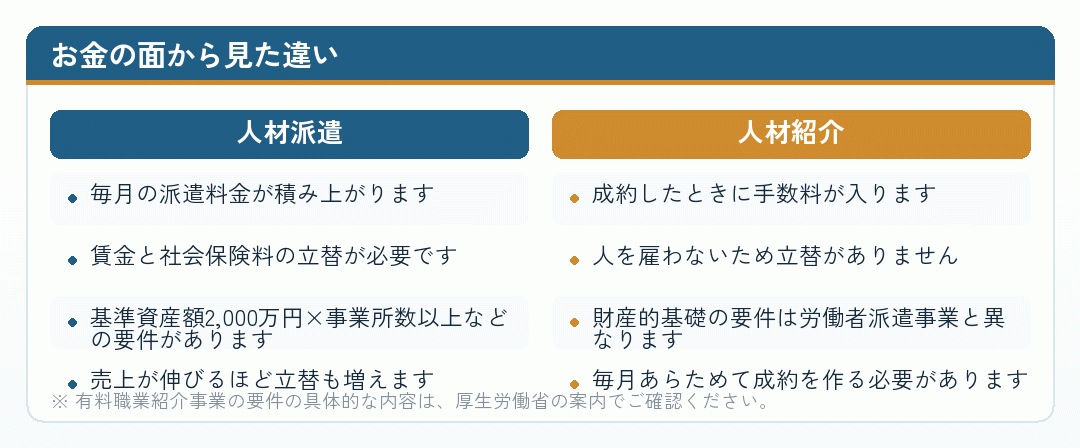
用意できる資金が限られているなら、人材紹介のほうが始めやすい面があります。
ただし、成約型の事業は収入が安定しにくいという性格もあります。どちらにも難しさがあります。
人材派遣の会社設立を選ぶなら、資金を厚く用意して、立替に耐えられる体制を作ってください。
そして、資産要件を維持しながら事業を続けることになります。利益が出る価格設計にしておかなければ、更新のときに困ります。
一方で、人材紹介から始めて資金を貯め、あとから人材派遣に進むという道もあります。その場合も、労働者派遣事業の許可の準備には期間がかかります。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
まとめ|収益と資金繰りの違い
収益と資金繰りの違いについて、まとめます。
- 収益の立ち方が違う。 人材派遣は毎月、人材紹介は成約時です。
- 人材派遣には立替がある。 賃金と社会保険料の支払いが先、入金があとです。
- 売上が伸びるほど立替も増える。 黒字でも現金が足りなくなることがあります。
- 資産要件と運転資金は別。 2,000万円ちょうどでは足りません。
- 借入は負債比率にも影響する。 基準資産額が負債の総額の7分の1以上という条件があります。
- 許可が下りるまで売上はゼロ。 その期間の固定費も別に必要です。
- 損益分岐を人数で置く。 固定費を1人あたりの粗利で割ります。
人材派遣の会社設立では、必要な資金の総額を先に計算してください。資本金は、そこから逆算して決めることになります。
そして、資産要件は維持するものです。会社設立のときに積むだけでは足りません。利益が残る価格設計にしておいてください。
この記事の内容は2026年8月27日時点で、厚生労働省・国税庁などの公表資料により確認したものです。制度は改正されます。資金計画や税務の判断は税理士へ、社会保険や賃金の設計は社会保険労務士へご相談ください。許可の可否は所管の都道府県労働局が判断します。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
必要な資金は、収益の構造から決まります
人材派遣では、賃金と社会保険料の立替が先に来ます。売上が伸びるほど立替も増えます。会社設立のときの資本金は、ここから逆算してください。
許可の資産要件を満たす金額と、事業を回す運転資金は別のものです。両方を用意して、はじめて事業が始められます。
資金計画や税務の判断は税理士へ、社会保険や賃金の設計は社会保険労務士へご相談ください。許可の可否は所管の都道府県労働局が判断します。当サイトは一般的な制度の解説です。
この記事のタグ
この記事は判断の材料になりましたか?