人材派遣会社の設立方法で、後戻りしないための決め方を項目ごとに書く
これから決める項目が多い方へ
人材派遣会社の設立方法を調べていると、決めることの多さに驚かれると思います。商号、本店、事業目的、資本金、決算期、役員構成。どれも登記に入ります。
この記事では、その項目をひとつずつ取り上げて、あとから変えるのがどれくらい大変かと、労働者派遣事業の許可にどう効いてくるかの二つの観点で書きます。
変えにくくて許可に効くものから順に並べています。上から決めていけば、後戻りが減ります。
決める順番は、変えにくさで並べる
人材派遣会社の設立方法で決める項目を、変えにくい順に並べます。会社設立の実務では、この順で決めていくと後戻りが減ります。
| 項目 | 変えるときの手間 | 許可への効き方 |
|---|---|---|
| 事業目的 | 株主総会の特別決議と変更登記(登録免許税3万円) | 強い。 労働者派遣事業と読み取れないと確認を求められます |
| 資本金の額 | 増資の手続きと変更登記 | 強い。 基準資産額の判定に直結します |
| 本店所在地 | 変更登記(管轄外への移転は登録免許税が増えます) | 中。事業所として使うなら面積などの要件に関わります |
| 決算期 | 定款変更(登記は不要な場合が多い)と税務署への届出 | 中。許可申請で出す決算書の時期に関わります |
| 役員構成 | 変更登記(登録免許税1万円または3万円) | 中。役員の住民票と履歴書が許可申請の添付書類になります |
| 商号 | 変更登記(登録免許税3万円) | 弱い。ただし派遣先との契約や名刺の作り直しが発生します |
登録免許税の額は登記の種類によって異なります。実際の手続きと費用は司法書士にご確認ください。
上の二つ、事業目的と資本金の額が突出しています。どちらも変えるのに株主総会の決議と登記が必要で、しかも労働者派遣事業の許可の可否に直接効いてきます。人材派遣の会社設立では、この二つを最初に決めてください。
逆に、商号は最も変えやすい項目です。もちろん変えないに越したことはありませんが、許可の要件には直接関係しません。ここで時間を使いすぎないほうがよいでしょう。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
事業目的|「労働者派遣事業」と書けているか
定款の事業目的は、会社設立の登記に入り、登記事項証明書に載ります。そしてその登記事項証明書は、労働者派遣事業の許可申請の添付書類になります。
ここで押さえておきたいのは、定款の認証が通ることと、許可申請で読み取れることは別だという点です。「人材派遣業」とだけ書いても定款の認証は通り、会社設立の登記もできます。ところが許可申請の段階で、労働者派遣事業を行うことが読み取れるかを確認されることがあります。
あわせて書いておくかを考える項目
- 有料職業紹介事業(人材紹介もやる予定があるなら)
- 労働者派遣事業に附帯する一切の業務
- 教育研修事業(キャリア形成支援に関連する事業を行う場合)
- 業務請負(請負でも仕事を受ける場合。ただし派遣との区分は実態で判断されます)
将来やるかもしれない事業を先に書いておくと、あとから事業目的を追加する手間が省けます。ただし書きすぎると、何をしている会社なのか分かりにくくなります。会社設立の段階では、当面の3〜5年でやる可能性があるものに絞るのが現実的です。
出典定款認証(日本公証人連合会) (日本公証人連合会/2026年8月27日確認)
資本金|資産要件から決め、余裕を足す
人材派遣の会社設立で資本金をいくらにするかは、労働者派遣事業の許可の資産要件から逆算します。事業所1か所であれば、基準資産額2,000万円以上・自己名義の現金預金1,500万円以上・基準資産額が負債総額の7分の1以上です。
では2,000万円ちょうどでよいかというと、そうではありません。会社設立の費用や事業所の初期費用を資本金から出せば、その分だけ基準資産額は減っていくからです。
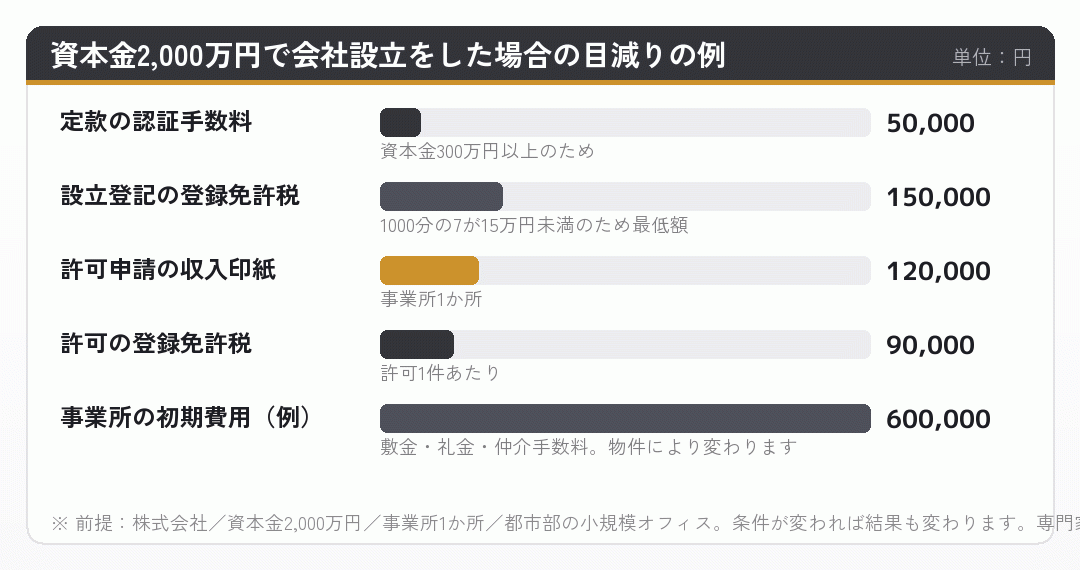
この例では、会社設立と許可申請だけで100万円あまりが出ていきます。資本金2,000万円ちょうどなら、基準資産額は1,900万円弱になり、資産要件を満たさないという結果になります。
では、いくら上乗せすればよいのか。これは事業所の家賃や、営業開始までの期間、役員報酬の額によって変わるため、一律の答えはありません。この記事で言えるのは、設立費用と許可申請費用、そして営業開始までの固定費を積み上げて、その分を上乗せするという考え方までです。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
本店所在地|事業所として使えるかを確かめてから
会社設立の本店所在地は、登記事項証明書に載ります。自宅を本店にして会社設立をすることもできますし、借りた事務所を本店にすることもできます。
ただし、その住所が労働者派遣事業の事業所として使えるかどうかは、別の判断になります。事業所には、事業に使用し得る面積がおおむね20平方メートル以上あること、位置・設備等からみて適切であること、風俗営業等が密集するなど好ましくない位置にないことが求められます。
本店と事業所を別の場所にすることもできます。自宅を本店にして会社設立をし、事業所は別に借りるという形です。この場合、家賃が固定費として乗ってきます。
- 本店=事業所にする場合
- 登記も許可申請も同じ住所。家賃は一本で済みます。ただし要件を満たす物件である必要があります
- 本店と事業所を分ける場合
- 本店は自宅などでもかまいません。事業所は要件を満たす物件を別に借ります
- 事業所を増やす場合
- 基準資産額と現金預金が事業所数を乗じた額になります。派遣元責任者も事業所ごとに必要です
- 移転する場合
- 本店移転は変更登記が必要です。事業所の変更は労働局への届出が必要です
人材派遣会社の設立方法を考えるとき、本店所在地は「登記のための住所」と「派遣事業の事業所」の二つの役割を持ちます。この二つを分けて考えると、判断しやすくなります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
決算期|許可申請で出す決算書の時期が決まります
会社設立のときに決める事業年度(決算期)は、税務の都合だけで決めるものだと思われがちです。人材派遣の場合、もうひとつの観点があります。労働者派遣事業の許可申請で提出する決算書の時期です。
許可申請の添付書類には、最近の事業年度における貸借対照表・損益計算書・株主資本等変動計算書、法人税の確定申告書の写し、法人税の納税証明書が含まれます。つまり、決算を迎えていればその決算書で資産要件が判定されます。
会社設立の直後でまだ決算を迎えていない場合の取り扱いについては、所管の都道府県労働局に確認してください。設立時の状況で見られることになりますが、具体的な扱いは事案によります。
決算期を決めるときに考えること
- 会社設立から最初の決算までの期間(1年を超えることはできません)
- 許可申請をいつ行う予定か。決算の直後か、直前か
- 派遣の繁忙期と決算作業が重ならないか
- 法人税の申告期限は、原則として事業年度終了の日の翌日から2か月以内
- 許可の更新は3年後(以後5年ごと)。そのときも決算書で資産要件を見られます
人材派遣で気をつけたいのは、最後の項目です。許可の更新申請は有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。更新の3か月前に、直近の決算書で資産要件を満たしている状態をつくっておく必要があります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
役員構成|住民票と履歴書が許可申請に出ます
会社設立で役員を何人にするかは、意思決定の仕組みの話であると同時に、許可申請の書類の量の話でもあります。
労働者派遣事業の許可申請では、法人の場合、役員の住民票の写し(本籍地の記載があり、個人番号の記載がないもの)および履歴書を添付します。役員が多ければ、その分だけ書類が増えます。
さらに、許可の欠格事由は法人の役員についても及びます。役員のなかに欠格事由に該当する人がいれば、法人として許可を受けられません。会社設立の段階で役員を迎えるときは、この点を確かめておく必要があります。
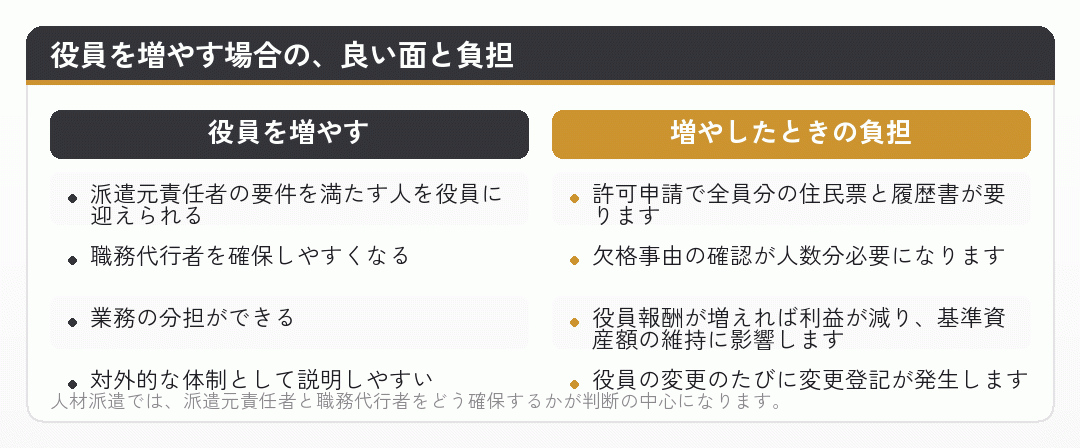
一人で人材派遣の会社設立をする場合、派遣元責任者を自分が務めるとして、職務代行者を誰にするかが課題になります。従業員を雇って充てるか、共同で会社設立をするか。役員構成の話は、ここにつながっています。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
商号|許可には効かないが、あとから面倒
商号は、この記事で挙げた項目のなかで最も許可への影響が小さいものです。労働者派遣事業の許可基準に、商号についての定めはありません。
ただし、変えるとなれば変更登記が必要で、登録免許税がかかります。そのうえ、名刺・封筒・ホームページ・派遣先との契約書・銀行口座など、周囲への影響が広く出ます。
- 同一の本店所在地に同一の商号がある場合は登記できません
- 他社の商標や、著名な商号と紛らわしい名称は避けたほうが安全です
- 株式会社・合同会社といった種類を必ず含めます
- 派遣スタッフの採用に関わるため、読みやすさ・覚えやすさも実務上は効いてきます
人材派遣は、派遣先の企業と派遣スタッフの両方に名前を見られる事業です。会社設立のときに時間をかけすぎる必要はありませんが、あとから変えるのが面倒であることは覚えておいてください。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
まとめ|決める順番と、それぞれの効き方
人材派遣会社の設立方法で決める項目を、順番にまとめます。
- 事業目的。 労働者派遣事業を行うことが読み取れる文言を入れます。定款の認証が通ることと、許可で読み取れることは別です。
- 資本金の額。 基準資産額2,000万円・現金預金1,500万円(事業所1か所)から逆算し、設立費用と営業開始までの固定費の分を上乗せします。
- 本店所在地。 登記のための住所と、派遣事業の事業所は役割が違います。事業所には面積などの要件があります。
- 決算期。 許可申請で出す決算書の時期に関わります。3年後の更新からも逆算できます。
- 役員構成。 全員分の住民票と履歴書が許可申請に出ます。欠格事由の確認も人数分です。
- 商号。 許可には効きませんが、変えるときの手間は大きい項目です。
上の二つを丁寧に決めておけば、人材派遣の会社設立でつまずくことはかなり減ります。逆に、この二つを後回しにすると、登記のあとで変更登記をやり直すことになります。
この記事の内容は2026年8月27日時点で、厚生労働省・国税庁・法務局の公表資料により確認したものです。制度は改正されます。許可の可否は所管の都道府県労働局へ、申請書類の作成・提出代行は社会保険労務士へ、登記は司法書士へ、決算期や役員報酬といった税額の判断は税理士へご確認ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
決めた理由を、書き残しておいてください
会社設立の場面では決めることが多く、あとになると「なぜこう決めたのか」を思い出せなくなります。特に資本金の額と決算期は、3年後の許可の更新のときにもう一度向き合うことになります。
メモ程度でよいので、決めた理由を残しておいてください。次に判断するときの材料になります。
許可の可否は所管の都道府県労働局、申請書類の作成・提出代行は社会保険労務士、登記は司法書士、決算期や役員報酬といった税額の判断は税理士へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?