決算書のどこを見れば、人材派遣の資産要件を計算できるのか
自分で計算してみたい方へ
人材派遣の会社設立を考えていて、自分の会社が資産要件を満たすかを計算してみたい方に向けた記事です。
資産要件は貸借対照表の数字で判定されます。どの科目を見て、どう計算するのかが分かれば、自分で概算できます。
ただし、最終的な判定は所管の都道府県労働局が行います。この記事は、相談に行く前の下調べとして使ってください。
判定に使われるのは、貸借対照表です
労働者派遣事業の資産要件は、どの資料で確認されるのか。厚生労働省の業務取扱要領に書かれています。
基準資産額について、厚生労働省令により提出することとなる貸借対照表又は労働者派遣事業計画書(様式第3号)の「3 資産等の状況」欄により確認する、とされています。
自己名義の現金・預金の額についても、同じく貸借対照表または事業計画書の該当欄により確認するとされています。
- 確認の資料
- 貸借対照表、または労働者派遣事業計画書(様式第3号)の「3 資産等の状況」欄
- 提出する決算書
- 最近の事業年度における貸借対照表、損益計算書及び株主資本等変動計算書
- あわせて提出するもの
- 最近の事業年度における法人税の確定申告書の写し、法人税の納税証明書
- 個人の場合
- 所得税の確定申告書の写し、納税証明書、青色申告決算書の貸借対照表など
つまり、銀行口座にいくら入っているかを見るのではありません。決算書に記載された数字で判断されます。
人材派遣の会社設立の直後で、まだ決算を迎えていない場合の取扱いについては、所管の都道府県労働局にご確認ください。設立時の状況で見られることになりますが、具体的な扱いは事案によります。
人材派遣の会社設立を考える段階では、まだ決算書がありません。この場合は、会社設立で入れる予定の資本金の額から逆算して考えることになります。資本金2,000万円で会社設立をすれば、設立の時点の基準資産額はおおむね2,000万円です。
ただし、会社設立の費用や許可申請の費用、事業所の初期費用を資本金から支払えば、その分だけ減ります。会社設立の資本金を決めるときは、この目減りを見込んで余裕を持たせてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
基準資産額の計算式
基準資産額の計算式を確かめます。厚生労働省の業務取扱要領の定義は次のとおりです。
資産(繰延資産及び営業権を除く。)の総額から負債の総額を控除した額
— 厚生労働省|労働者派遣事業関係業務取扱要領(許可基準)
式にすると、こうなります。
基準資産額 = 資産の総額 − 繰延資産 − 営業権(のれん) − 負債の総額
貸借対照表を見て、この計算をします。資産の部の合計から、繰延資産と営業権(のれん)の額を引き、さらに負債の部の合計を引きます。
| 貸借対照表の項目 | 計算での扱い |
|---|---|
| 資産の部 合計 | そのまま使います |
| 繰延資産(創立費、開業費など) | 引きます |
| 無形固定資産のうち のれん(営業権) | 引きます |
| 負債の部 合計 | 引きます |
| 純資産の部 合計 | 参考。繰延資産と営業権がなければ、これに近い額になります |
会計処理の判断は税理士に、要件の判定は所管の都道府県労働局にご確認ください。
繰延資産と営業権がなければ、基準資産額は純資産の部の合計にほぼ一致します。会社設立の直後であれば、資本金がそのまま基準資産額に近い額になります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
繰延資産と営業権の中身
計算から除く繰延資産と営業権について、厚生労働省の業務取扱要領は次のように説明しています。
「繰延資産」とは、会社計算規則(平成18年法務省令第13号)第74条第3項第5号に規定する繰延資産をいい、「営業権」とは、無形固定資産の一つである会社計算規則第2編第2章第2節の「のれん」をいう。
繰延資産としてよく出てくるのは、次のようなものです。
- 創立費(会社設立のために支出した費用)
- 開業費(会社設立後、営業開始までに支出した開業準備の費用)
- 株式交付費
- 社債発行費
- 開発費
人材派遣の会社設立で関わってくるのは、上の二つです。会社設立のために支出した費用や、営業開始までの準備費用を繰延資産として計上すると、その分は基準資産額から除かれます。
営業権(のれん)は、他社を買収した場合などに計上されるものです。新しく会社設立をする場合は通常出てきませんが、既存の法人で人材派遣に参入する場合は確かめておいてください。
なお、繰延資産として計上しても費用として処理しても、いずれ利益に反映される点は同じです。繰延資産にすれば当期の利益は大きくなりますが、基準資産額の計算からは除かれます。費用にすれば当期の利益は小さくなりますが、除かれるものはありません。どちらが有利かは状況によります。
人材派遣の会社設立では、この判断が許可の資産要件に影響します。会社設立の段階で税理士に相談するとき、労働者派遣事業の許可を取る予定であることを伝えておいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
自己名義の現金・預金の見方
自己名義の現金・預金については、事業資金として1,500万円に事業所数を乗じた額以上であることが求められます。
貸借対照表では、資産の部の流動資産に「現金及び預金」といった科目で計上されています。ここを見ます。
注意が要るのは、この要件が基準資産額とは別のものだという点です。基準資産額を満たしていても、現金・預金が足りなければ要件を満たしません。
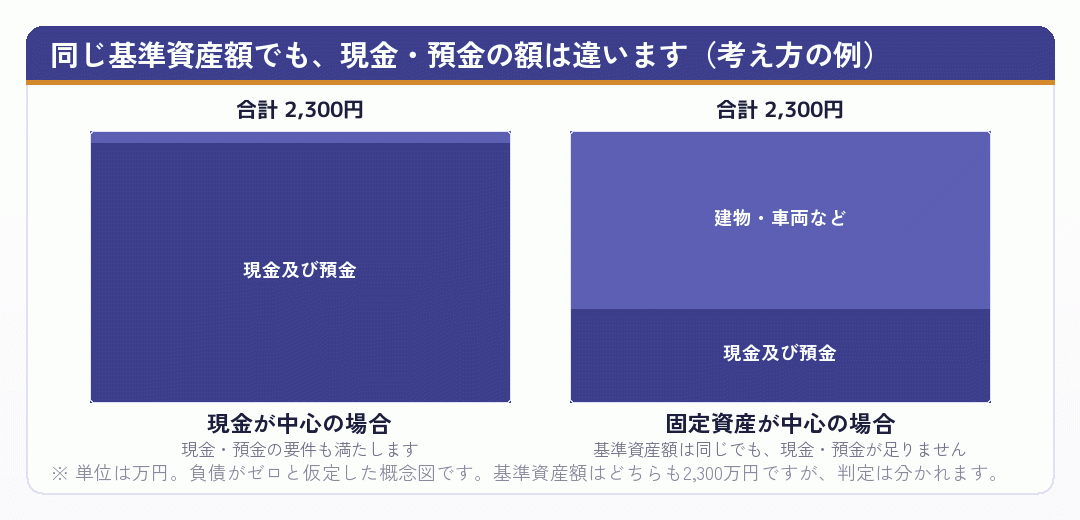
この図のように、資産の中身によって現金・預金の額は変わります。基準資産額を満たしていても、資産の大部分が不動産や車両であれば、現金・預金の要件を満たさないことがあります。
会社設立の直後であれば、資本金として払い込んだ資金がそのまま現金・預金になっているため、この二つはおおむね一致します。ずれが出てくるのは、設立費用や事業所の初期費用を支払ったあとです。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
負債比率の計算
三つ目の要件が負債比率です。基準資産額が、負債の総額の7分の1以上であることが求められます。
式にすると、こうなります。
基準資産額 ≧ 負債の総額 ÷ 7
貸借対照表の負債の部の合計を7で割り、その額と基準資産額を比べます。基準資産額のほうが大きければ、この要件を満たします。
計算してみます。基準資産額が2,000万円なら、負債の総額は1億4,000万円まで許されます。基準資産額が3,000万円なら、2億1,000万円までです。
新しく会社設立をする場合、この要件が問題になることはあまりありません。会社設立の直後に1億4,000万円の負債があるということは、通常はないからです。
むしろ負債比率が効いてくるのは、既に別の事業をしていて人材派遣に参入する場合です。既存の事業で借入が大きい会社は、基準資産額2,000万円を用意できても、この要件で止まることがあります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
実際に計算してみる
前提を置いて、実際に計算してみます。あくまで考え方を示すための例です。
| 貸借対照表の項目 | 金額 |
|---|---|
| 現金及び預金 | 1,800万円 |
| 売掛金 | 400万円 |
| 建物附属設備 | 200万円 |
| 工具器具備品 | 100万円 |
| 創立費(繰延資産) | 30万円 |
| 資産の部 合計 | 2,530万円 |
| 買掛金・未払金 | 150万円 |
| 預り金 | 50万円 |
| 長期借入金 | 300万円 |
| 負債の部 合計 | 500万円 |
※ 前提を置いた例です。実際の判定は所管の都道府県労働局が行います。
この前提で計算します。
- 基準資産額 = 2,530万円 − 30万円(繰延資産) − 500万円(負債) = 2,000万円 → 2,000万円以上なので満たします
- 自己名義の現金・預金 = 1,800万円 → 1,500万円以上なので満たします
- 負債比率 = 500万円 ÷ 7 = 約71万円。基準資産額2,000万円はこれを上回るので満たします
この例では三つとも満たしています。ただし、基準資産額がちょうど2,000万円なので、余裕はありません。次の期に赤字が出れば、更新のときに割り込む可能性があります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
更新のときに向けて、数字を追いかける
資産要件は、許可の更新のたびに確かめられます。会社設立のときに一度計算して終わりではありません。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。更新の申請は有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。
つまり、会社設立から2年9か月後には更新申請をしていることになります。そのときに使う決算書で、資産要件を満たしている必要があります。
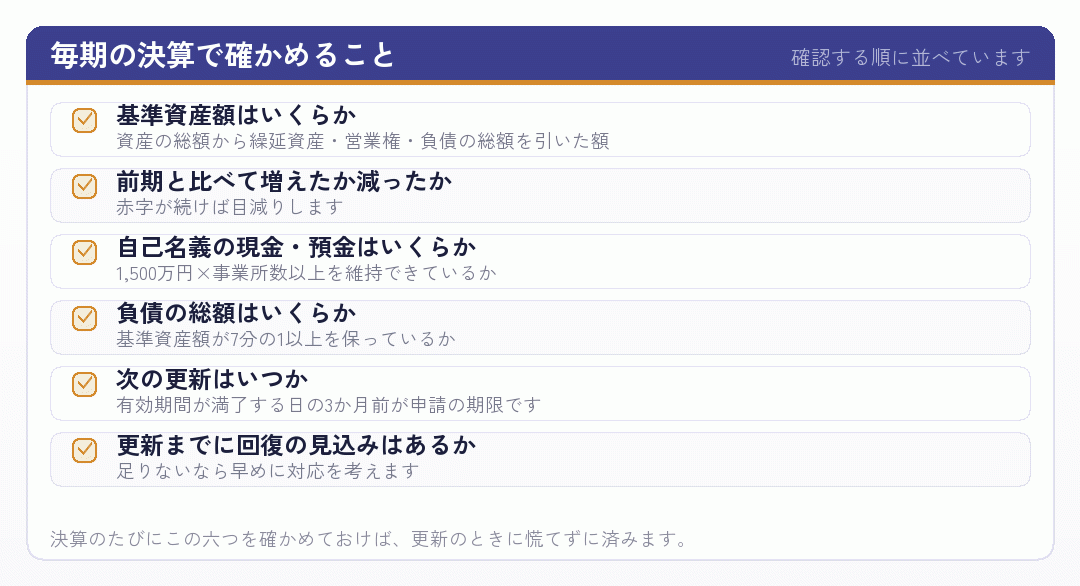
決算を締めてから足りないと分かっても、更新の期限には間に合わないことがあります。増資には手続きと時間がかかり、しかも決算書に反映されるのは次の決算のときだからです。
人材派遣の会社設立をしたら、毎期の決算でこの計算をする習慣をつけてください。税理士に依頼している場合は、資産要件の計算もあわせてお願いしておくとよいでしょう。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
計算してみて足りなかったら
計算してみて足りないと分かったら、どの要件が足りないかによって対応が変わります。
| 足りない要件 | 対応の方向 |
|---|---|
| 基準資産額 | 資本の増強(増資、役員借入金の資本組入れ)、負債の圧縮、利益の積み上げ |
| 自己名義の現金・預金 | 現金として持つ資金の確保。資産の内訳を見直します |
| 負債比率 | 負債の圧縮、または自己資本の増強 |
| 繰延資産の分 | 会計処理の見直しを税理士に相談します |
| 事業所数の掛け算 | 事業所を1か所に絞れば、必要額は半分になります |
どの方法が適切かは会社の状況によって変わります。会計処理と資本の設計は税理士に、要件の判定は所管の都道府県労働局にご確認ください。
いずれの場合も、申請の直前だけ数字を作るような対応は勧められません。資産要件は許可の更新のたびに確かめられるため、そのときにまた同じ問題が起きるからです。
そして、基準資産額または自己名義の現金・預金の額が増加する旨の申し立てをする場合は、公認会計士または監査法人による監査証明を受けた中間決算または月次決算による場合に限られます。第三者の手続が入るということです。
更新申請については、日本公認会計士協会が平成30年12月20日付けで公表した実務指針に基づく「合意された手続業務」による中間決算・月次決算でも可能とされています。いずれにせよ費用と日数がかかります。
これから人材派遣の会社設立をする方であれば、まだ選択肢は広く残っています。資本金の額を決め直せますし、事業所の数も変えられます。会社設立の登記より前であれば、費用をかけずにやり直せます。
逆に、会社設立の登記を済ませてから足りないと分かると、増資という手続きが必要になります。手続きと変更登記に費用と時間がかかり、しかも決算書に反映されるのは次の決算のときです。この差は小さくありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
まとめ|決算書の読み方
労働者派遣事業の資産要件を、決算書から計算する方法をまとめます。
- 判定に使われるのは貸借対照表。 口座残高ではなく、決算書の数字です。
- 基準資産額 = 資産の総額 − 繰延資産 − 営業権 − 負債の総額。 2,000万円×事業所数以上が必要です。
- 繰延資産には創立費・開業費が含まれる。 会社設立の費用を繰延資産にすると、基準資産額から除かれます。
- 現金・預金は資産の部の該当科目を見る。 1,500万円×事業所数以上。基準資産額とは別の要件です。
- 負債比率は 基準資産額 ≧ 負債の総額 ÷ 7。 負債には借入以外も含まれます。
- 毎期の決算で計算する習慣を。 更新のたびに確かめられます。
- 足りないなら早めに相談。 申請の期限が近づいてからでは、取れる対応が限られます。
この記事の方法で概算はできますが、最終的な判定は所管の都道府県労働局が行います。会計処理の判断も税理士の領域です。
それでも、自分で計算してみる意味はあります。足りるのか足りないのか、足りないならいくら足りないのかが分かれば、次に何をすればよいかが決まるからです。
この記事の内容は2026年8月27日時点で、厚生労働省の公表資料により確認したものです。制度は改正されます。資産要件を満たすかどうかの判定は所管の都道府県労働局へ、会計処理と決算書の作成は税理士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
概算はできます。判定は労働局です
この記事の方法で概算はできますが、最終的な判定は所管の都道府県労働局が行います。会計処理の判断も税理士の領域です。
それでも、自分で計算してみる意味はあります。足りるのか足りないのか、足りないならいくら足りないのかが分かれば、次に何をすればよいかが決まるからです。
資産要件を満たすかどうかの判定は所管の都道府県労働局へ、会計処理と決算書の作成は税理士へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?