基準資産額2,000万円を、3年間どう維持するか
許可を取ったあとを考えたい方へ
人材派遣の会社設立を考えていて、許可を取ったあとの資産の維持まで見ておきたい方に向けた記事です。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年です。その3年のあいだに基準資産額が2,000万円を割り込めば、更新でつまずくことになります。
この記事では、3年間どう維持するかを、役員報酬・資金繰り・社会保険料という三つの面から整理します。
3年後に、また同じ数字を見られます
人材派遣の会社設立で基準資産額2,000万円を用意し、労働者派遣事業の許可を取れたとします。そこで終わりではありません。
許可の有効期間は、初めて許可を受けた場合、許可の日から起算して3年です。一度更新を受けた場合は5年になり、以後はこれを繰り返します。
そして更新の申請は、許可の有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。更新の審査でも、資産要件は確かめられます。
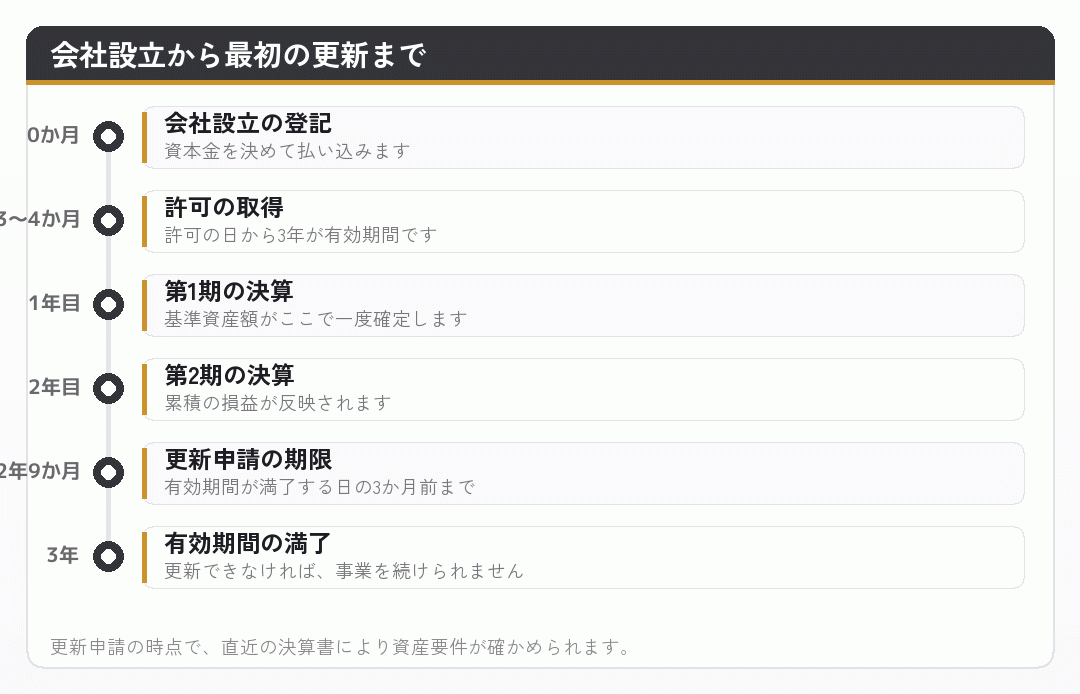
この図で確かめておきたいのが、五番目の行です。会社設立から2年9か月後には、更新申請をしている必要があります。その時点での直近の決算書が使われます。
つまり、実質的には第2期の決算までに、基準資産額を2,000万円以上に保っておく必要があるということです。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
目減りする三つの経路
基準資産額が目減りする経路は、大きく三つあります。
- 営業の赤字売上が費用を下回れば、その分だけ純資産が減ります。会社設立の初年度は特に赤字になりやすい時期です。
- 役員報酬役員報酬は法人の費用です。高く設定すれば利益が減り、法人に残る資産も減ります。
- 設備投資や採用への支出現金が固定資産に変わる場合、基準資産額そのものは減りませんが、自己名義の現金・預金の要件に影響します。
このうち、会社設立の直後にいちばん効いてくるのが一つ目です。人材派遣は許可が下りるまで営業できないため、その期間は必ず赤字になります。
会社設立から営業開始まで3〜4か月、最初の入金までさらに1〜2か月。この期間の家賃・役員報酬・通信費は、売上がないまま出ていきます。
第1期の決算では、この赤字が基準資産額に反映されます。資本金2,000万円ちょうどで会社設立をしていれば、第1期の時点で要件を割り込んでいる可能性があります。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
役員報酬をどう設計するか
役員報酬の設計は、基準資産額の維持に直接効いてきます。
一般的な会社設立では、役員報酬は法人税と所得税・社会保険料のバランスで決めます。役員報酬を増やせば法人の利益が減って法人税が下がり、代わりに個人の所得税と社会保険料が増えるという関係です。
人材派遣では、ここに三つ目の軸が加わります。許可の更新に向けて基準資産額を維持できるか、という軸です。
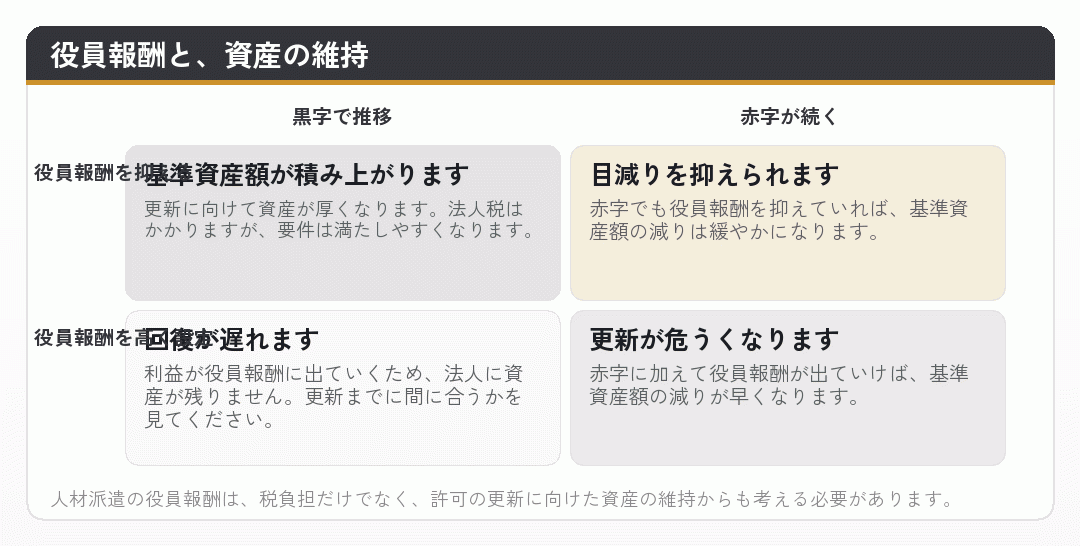
そして、役員報酬は原則として動かせません。定期同額給与は毎月同額であることが原則で、改定できるのは事業年度開始の日から3か月を経過する日までとされています。この時期を逃すと、その事業年度のあいだは動かせません。
会社設立の初年度は、事業の見通しが立ちません。人材派遣では許可が下りるまで売上がゼロなので、なおさらです。初年度の役員報酬を抑えめにして、事業が回り始めてから調整するという考え方もあります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月27日確認)
社会保険料の事業主負担が、利益を圧迫します
人材派遣で利益を圧迫する大きな要素が、派遣スタッフの社会保険料の事業主負担です。
健康保険・厚生年金保険の保険料は労使で折半し、労災保険料は事業主が全額負担します。雇用保険料にも事業主負担分があります。子ども・子育て拠出金も事業主の全額負担です。
この負担は賃金に比例します。派遣スタッフの賃金を上げれば、事業主負担も同時に増えます。派遣料金を据え置いたまま賃金だけを上げれば、利益は二重に圧迫されます。
そして、この加入は選択の余地がありません。労働者派遣事業の許可基準は、派遣元事業主について「労働保険、社会保険の適用基準を満たす派遣労働者の適正な加入を行うものであること」を求めているからです。
さらに、同一労働同一賃金への対応も賃金水準に影響します。労使協定方式を選ぶ場合、賃金は同種の業務に従事する一般労働者の平均的な賃金の額と同等以上でなければならず、その水準は厚生労働省職業安定局長の通達で示されます。
会社設立の段階で収支計画を立てるとき、賃金の総額に対して一定の割合が事業主負担として乗る、という形で計算してください。人数が増えれば、この負担も比例して増えます。
出典新規適用の手続き (日本年金機構/2026年8月27日確認)
教育訓練の費用も、毎年かかります
人材派遣に固有の費用が、キャリアアップに資する教育訓練です。これは労働者派遣事業の許可の要件でもあり、実施しないという選択肢はありません。
厚生労働省の許可基準は、フルタイムで1年以上の雇用見込みの派遣労働者一人当たり、少なくとも最初の3年間は毎年概ね8時間以上の教育訓練の機会の提供が必要であるとしています。
そして、実施する教育訓練は有給かつ無償で行われるものであること、とされています。教育訓練の受講時間を労働時間として扱い、相当する賃金を支払うことが原則です。
- 受講時間の賃金(有給として支払います)
- 社会保険料の事業主負担(受講時間分の賃金にも乗ります)
- 研修の教材費や外部講師の費用
- キャリアコンサルティングの相談窓口の担当者の人件費
- 教育訓練等の情報を管理した資料の保存(労働契約終了後3年間)
派遣スタッフが20人いれば、一人あたり年8時間で合計160時間分の賃金がかかります。加えて、訓練を企画し、実施し、記録する手間もかかります。
この費用は、そのまま利益を減らし、基準資産額の積み上がりを遅くします。会社設立の段階で収支計画を立てるとき、この分を見込んでおいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
資金繰りと、基準資産額は別のものです
ここで整理しておきたいのが、資金繰りと基準資産額の違いです。
派遣スタッフの給与を先に払い、派遣料金を後から受け取る。この間、現金は減りますが、売掛金という資産が増えます。基準資産額そのものは、大きくは変わりません。
基準資産額が減るのは、費用が売上を上回ったとき、つまり赤字になったときです。現金が一時的に減っただけでは、基準資産額は減りません。
| 場面 | 現金・預金 | 基準資産額 |
|---|---|---|
| 給与を先に払い、売掛金が増える | 減ります | 大きくは変わりません |
| 売掛金を回収する | 増えます | 変わりません |
| 赤字が出る | 減ることが多い | 減ります |
| 設備投資をする | 減ります | 変わりません(資産の中身が変わるだけ) |
| 役員報酬を払う | 減ります | 減ります(費用のため) |
| 借入をする | 増えます | 変わりません(負債も増えるため) |
自己名義の現金・預金1,500万円という要件は別にあります。現金が減れば、そちらに影響します。
この表で確かめておきたいのは、二つの要件が別々に動くということです。基準資産額を維持できていても、現金・預金が1,500万円を割り込めば要件を満たしません。
人材派遣は、事業が伸びるほど売掛金が増え、現金が減りやすい事業です。基準資産額だけでなく、現金・預金の要件も追いかけておいてください。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
毎期の決算で、確かめること
基準資産額を維持するために、毎期の決算で確かめておくことを並べます。
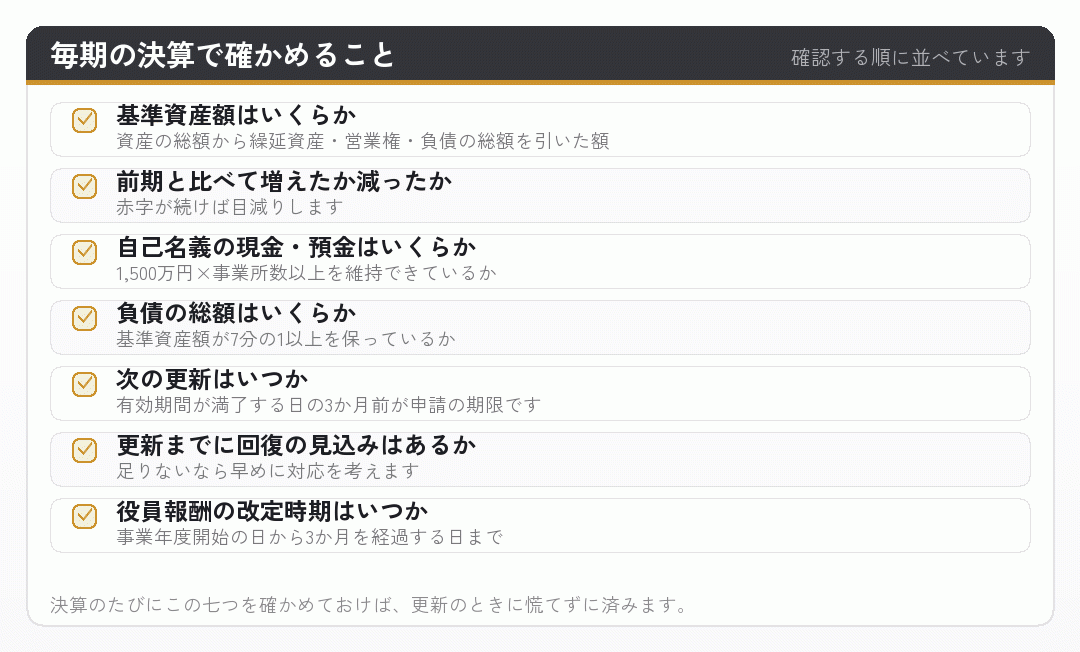
税理士に決算を依頼している場合は、資産要件の計算もあわせてお願いしておくとよいでしょう。労働者派遣事業の許可を維持していることを伝えておけば、その観点でも見てもらえます。
そして、足りないと分かった時点で対応を考えてください。増資には手続きと時間がかかり、しかも決算書に反映されるのは次の決算のときです。更新の3か月前という期限から逆算すると、余裕はあまりありません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
更新できなかった場合に、何が起きるか
更新できなかった場合、許可は有効期間の満了とともに失効します。労働者派遣事業を行うことはできなくなります。
そうなると、派遣先との労働者派遣契約を続けられなくなり、雇用している派遣スタッフの就業先がなくなります。会社設立から積み上げてきた取引先との関係も途切れます。
そして、事業所の賃貸借契約や雇用契約に伴う責任は残ります。売上がなくなっても、費用は続くということです。
さらに、許可が失効したあとに労働者派遣を続ければ、無許可で労働者派遣事業を行ったことになります。労働者派遣法には罰則の定めがあります。
この事態を避けるいちばんの方法は、基準資産額を余裕をもって維持しておくことです。会社設立の段階で資本金に余裕を持たせ、事業を黒字にし、利益を法人に残す。特別なことではありません。
人材派遣の会社設立を考える段階でこの話を読むのは、気が重いかもしれません。ただ、更新できるかどうかは会社設立のときの設計にかなりの部分が決まっています。資本金に余裕があるか、収支計画が現実的か。先に知っておく価値のある話です。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
まとめ|3年間の維持
基準資産額2,000万円を3年間維持することについて、まとめます。
- 3年後に、また同じ数字を見られる。 更新申請は有効期間が満了する日の3か月前まで。実質的には第2期の決算までに保っておく必要があります。
- 目減りする経路は三つ。 営業の赤字、役員報酬、そして現金・預金の減少です。
- 会社設立の初年度は必ず赤字になる。 許可が下りるまで営業できないためです。
- 役員報酬に三つ目の軸が加わる。 税負担と社会保険料に加えて、資産の維持です。
- 社会保険料の事業主負担が賃金に比例する。 加入は許可の判断にも関わるため、避けられません。
- 教育訓練の費用も毎年かかる。 許可の要件です。有給かつ無償で行います。
- 資金繰りと基準資産額は別のもの。 ただし現金・預金の要件は別にあります。
- 毎期の決算で三つを計算する。 足りないと分かった時点で対応を考えてください。
基準資産額を維持するというのは、特別なことをするという意味ではありません。黒字を出し、その利益を法人に残すということです。日々の経営そのものです。
この記事の内容は2026年8月27日時点で、厚生労働省・日本年金機構・国税庁の公表資料により確認したものです。制度は改正されます。資産の維持に関わる役員報酬や決算の設計は税理士へ、資産要件を満たすかどうかの判定は所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
維持は、日々の経営そのものです
基準資産額を維持するというのは、特別なことをするという意味ではありません。黒字を出し、その利益を法人に残すということです。日々の経営そのものです。
ただ、人材派遣には特有の構造があります。派遣スタッフの給与が先で入金が後、契約が終わっても人件費が続く、社会保険料の事業主負担が賃金に比例する。この構造を踏まえて設計する必要があります。
資産の維持に関わる役員報酬や決算の設計は税理士へ、資産要件を満たすかどうかの判定は所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?