人材派遣の会社設立の費用は、いつ回収できるのか。マージンから逆に考える
費用の先を知りたい方へ
人材派遣の会社設立にいくらかかるかは調べた。では、それをどう回収するのか。この記事はそこを扱います。
人材派遣の収入は、派遣先から受け取る派遣料金です。そこから派遣スタッフの賃金を払い、残りで会社を運営します。この差額がマージンで、その率は情報提供義務の対象になっています。
特定の数字を示して「これだけ儲かります」と書く記事ではありません。何が引かれていくのかを、順に並べる記事です。
人材派遣の収入は、派遣料金と賃金の差額から生まれる
人材派遣の会社設立にかけた費用は、事業の収入から回収していくことになります。その収入の元になるのが、派遣料金と派遣スタッフの賃金の差額です。
派遣先は派遣元に派遣料金を払います。派遣元は派遣スタッフに賃金を払います。この差額がマージンで、そこから会社の費用をまかない、残ったものが利益になります。
重要なのは、マージンは会社の取り分そのものではないという点です。ここから社会保険料の事業主負担、教育訓練の費用、営業や事務の人件費、事業所の家賃が引かれていきます。
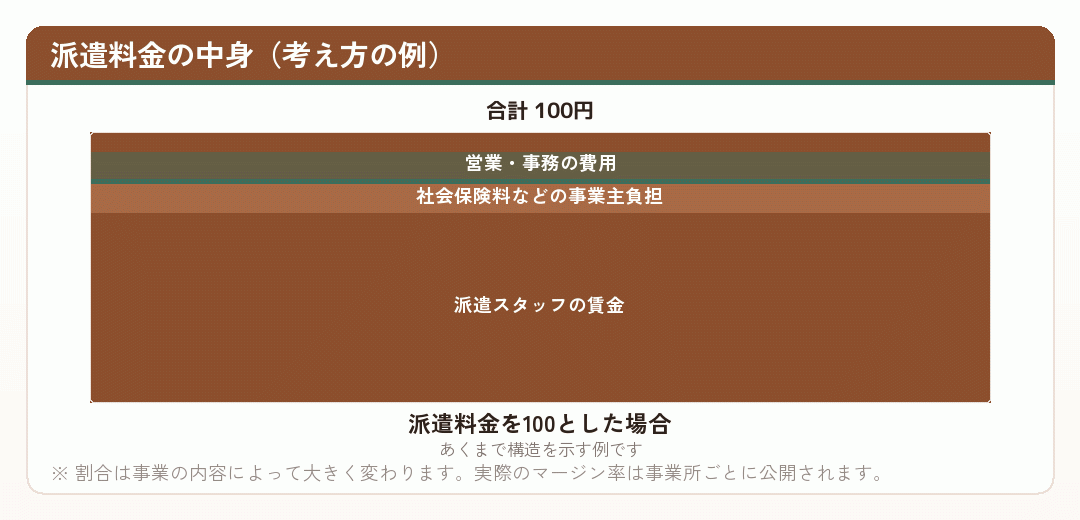
この構造を頭に入れておくと、会社設立の費用をどれくらいの期間で回収できるかを考えやすくなります。マージンの絶対額は、派遣スタッフの人数と稼働時間に比例して増えるからです。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
マージンから引かれるもの|社会保険料の事業主負担
マージンから最初に引かれるのが、派遣スタッフの社会保険料の事業主負担です。健康保険・厚生年金保険の保険料は労使で折半し、労災保険料は事業主が全額負担します。雇用保険料も事業主負担分があります。
この負担は賃金に比例します。派遣スタッフの賃金を上げれば、事業主負担も同時に増えます。派遣料金を据え置いたまま賃金だけを上げれば、マージンは二重に圧迫されることになります。
そして人材派遣では、この加入は選択の余地がありません。労働者派遣事業の許可基準は、派遣元事業主について「労働保険、社会保険の適用基準を満たす派遣労働者の適正な加入を行うものであること」を求めているからです。
- 健康保険・厚生年金保険
- 労使で折半します。保険料率は年度・都道府県によって改定されます
- 雇用保険
- 事業主と労働者がそれぞれ負担します。料率は年度によって改定されます
- 労災保険
- 事業主が全額を負担します。事業の種類によって料率が異なります
- 子ども・子育て拠出金
- 事業主が全額を負担します
会社設立の段階で見積もりを立てるときは、賃金の総額に対して一定の割合が事業主負担として乗る、という形で計算します。人数が増えれば、この負担も比例して増えていきます。
もうひとつ、同一労働同一賃金への対応が賃金水準に影響します。派遣元事業主は、派遣先均等・均衡方式か労使協定方式のいずれかによって、派遣労働者の待遇を確保することとされています。労使協定方式を選ぶ場合、賃金は同種の業務に従事する一般労働者の平均的な賃金の額と同等以上でなければならず、その水準は厚生労働省職業安定局長の通達で示されます。
つまり、派遣スタッフの賃金は会社が自由に決められる部分が限られているということです。会社設立の収支計画を立てるとき、賃金を低く見積もって計算するわけにはいきません。この点は一般的な事業の計画と違うところです。
出典新規適用の手続き (日本年金機構/2026年8月27日確認)
マージンから引かれるもの|教育訓練の費用
人材派遣に固有の費用が、キャリアアップに資する教育訓練です。これは労働者派遣事業の許可の要件でもあり、実施しないという選択肢はありません。
厚生労働省の許可基準は、教育訓練について次のように定めています。フルタイムで1年以上の雇用見込みの派遣労働者一人当たり、少なくとも最初の3年間は、毎年概ね8時間以上の教育訓練の機会の提供が必要であること。
そして、実施する教育訓練は有給かつ無償で行われるものであること、とされています。教育訓練の受講時間を労働時間として扱い、相当する賃金を支払うことが原則です。
- 受講時間の賃金(有給として支払います)
- 社会保険料の事業主負担(受講時間分の賃金にも乗ります)
- 研修の教材費や外部講師の費用
- 会場や機材の費用(自社の事業所で行う場合も、その場所の維持費がかかります)
- キャリアコンサルティングの相談窓口の担当者の人件費
- 教育訓練等の情報を管理した資料の保存(労働契約終了後3年間)
入職時の教育訓練は、派遣スタッフ全員に対して必須です。短期で入れ替わりが多い事業の形にすると、この入職時訓練のコストが積み上がっていきます。会社設立の段階で事業の形を考えるとき、この点も見ておいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
マージンから引かれるもの|会社を回す費用
三つ目が、会社そのものを回す費用です。ここは人材派遣に限った話ではありませんが、事業所の要件があるぶん、家賃が下限を持ちます。
労働者派遣事業の事業所には、事業に使用し得る面積がおおむね20平方メートル以上あることが求められます。加えて、派遣スタッフと面談できる、個人的な秘密を保持できる場所も要ります。狭い物件で家賃を抑えるという方向には、限界があります。
- 事業所の家賃
- 面積の要件があるため、一定の下限があります
- 営業の人件費
- 派遣先を開拓する人。稼働にかかわらずかかります
- 事務の人件費
- 契約書、派遣元管理台帳、社会保険の手続き、給与計算
- 採用の費用
- 派遣スタッフを集める求人広告費。人材派遣では継続的にかかります
- 情報提供の維持
- マージン率などをインターネットなどで提供します。事業年度ごとの更新が必要です
- 決算・申告の費用
- 税理士に依頼する場合の報酬
- 法人住民税の均等割
- 赤字でもかかります。金額は自治体によって異なります
このうち採用の費用は、人材派遣では継続的にかかる性質のものです。派遣スタッフが辞めれば、また採用する必要があります。稼働人数を維持するだけでも、採用は止まりません。
会社設立の収支計画を立てるとき、この採用費用を一時的なものとして扱うと、実態とずれます。毎月の固定費に近い形で見込んでおくほうが現実的です。
事務の負担も、人数に比例して増えていきます。派遣スタッフが増えれば、雇用契約、労働条件の明示、派遣元管理台帳の作成、社会保険の資格取得と喪失、給与計算、教育訓練の記録。これらが毎月発生します。
しかも教育訓練等の情報を管理した資料は、労働契約終了後3年間の保存が求められます。労働契約が更新された場合は、更新された労働契約終了後3年間です。人材派遣の会社設立では、この記録の管理をどうするかも最初に決めておく項目になります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
回収までの期間を、どう見積もるか
では、人材派遣の会社設立にかけた費用はいつ回収できるのか。考え方の枠組みを示します。金額そのものは事業によって違うため、ここでは構造だけを書きます。
回収の元になるのは、マージンから会社を回す費用を引いた残りです。これが毎月積み上がっていきます。
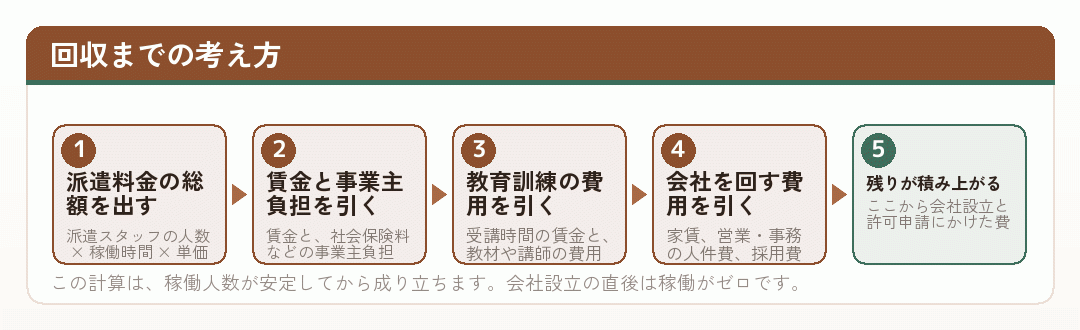
ここで注意していただきたいのは、いちばん下の注記です。会社設立の直後は稼働人数がゼロなので、この計算は成り立ちません。許可が下りて、派遣先が決まり、派遣スタッフが働き始めて、はじめて分子ができます。
そして人材派遣は、稼働人数が増えるほど先に払う賃金も増える事業です。売上が伸びる局面では、回収が進むどころか現金が減ることもあります。会社設立の資金計画で運転資金を厚めに見る理由は、ここにあります。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
基準資産額を維持しながら回収する、という条件
人材派遣の費用回収には、他業種にない制約がひとつあります。基準資産額2,000万円・自己名義の現金預金1,500万円という水準を、維持し続ける必要があるということです。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。更新の申請は有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。そして更新の審査でも資産要件は確かめられます。
つまり、会社設立から3年のあいだに大きな赤字を出して基準資産額を削ってしまうと、更新でつまずくことになります。
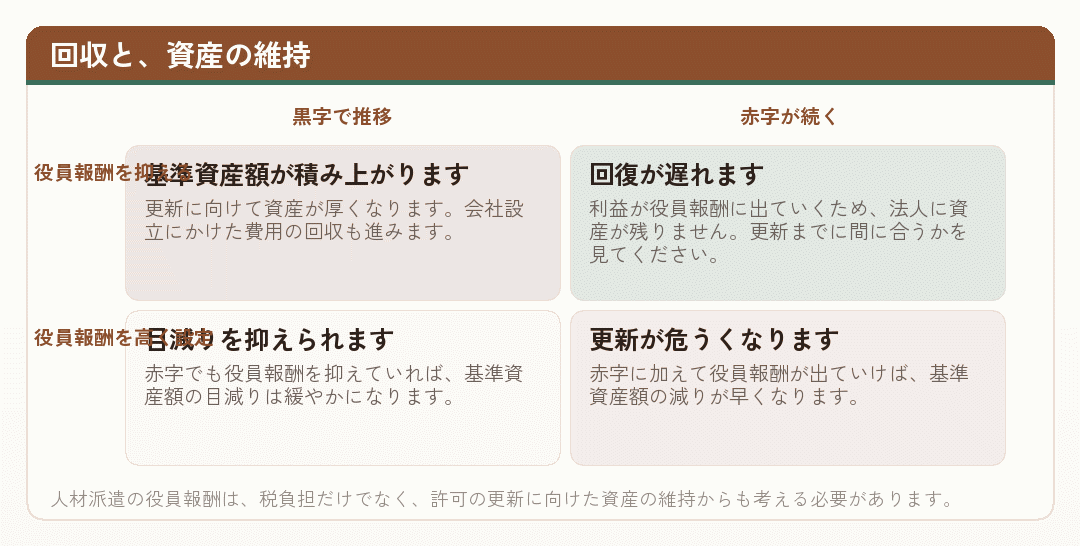
一般的な会社設立であれば、役員報酬は税負担と社会保険料のバランスで決めます。人材派遣ではそこに、更新に向けて基準資産額を維持できるかという条件が加わります。
この設計は、事業計画と一緒に税理士と相談しながら進めることをおすすめします。役員報酬は原則として事業年度開始の日から3か月を経過する日までに決める必要があり、その後は動かしにくいからです。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
会社設立の費用を抑えることの、実際の効き目
最後に、会社設立の費用を抑えることが、回収にどれくらい効くのかを確かめておきます。
事業所1か所で株式会社を設立する場合、法定費用はおよそ41万円です。合同会社にすれば、およそ27万円になります。差は14万円です。
一方で、置いておく必要がある基準資産額は2,000万円、営業できない期間の固定費は月45万円から100万円という規模でした。桁がひとつ違います。
| 項目 | 金額の規模 | 抑えられるか |
|---|---|---|
| 会社設立の法定費用 | 20万円前後 | 会社形態の選択で14万円ほど |
| 許可申請の法定費用 | 21万円 | 抑えられません |
| 営業できない期間の固定費 | 月45万〜100万円 × 3〜5か月 | 準備を早めれば期間が縮みます |
| 派遣スタッフの賃金の立て替え | 人数 × 1〜2か月分 | 抑えられません。事業の構造です |
| 基準資産額 | 2,000万円(置いておくお金) | 抑えられません。許可の要件です |
前提:事業所1か所。金額は会社の設計によって大きく変わります。
この表を見ると、費用を抑える努力がいちばん効くのは三番目の行だと分かります。営業できない期間を短くすることです。要件を先に確かめて書類の往復を減らせば、その分だけ固定費が減ります。
会社設立の登記費用を14万円削るより、無収入期間を半月短くするほうが、金額としては大きくなることが多いということです。
そして無収入期間を短くする方法は、お金をかけることではありません。会社設立の登記より前に、資産要件を満たせるかを確かめ、事業所の候補を見に行き、派遣元責任者講習に申し込み、事業目的の文言を決めておくことです。
所管の都道府県労働局の需給調整事業担当部門は、申請前の相談を受け付けています。会社設立の登記より前に相談に行けば、書類の往復はかなり減らせます。相談は無料で、やり直しの登記は有料です。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
まとめ|費用と回収の見方
人材派遣の会社設立の費用と、その回収についてまとめます。
- 収入の元は、派遣料金と賃金の差額。 これがマージンです。会社の取り分そのものではありません。
- 社会保険料の事業主負担が引かれる。 賃金に比例します。加入は許可の判断にも関わるため、避けられません。
- 教育訓練の費用が引かれる。 最初の3年間は毎年概ね8時間以上、有給かつ無償で。許可の要件です。
- 会社を回す費用が引かれる。 事業所の家賃には面積要件による下限があります。採用費用は継続的にかかります。
- 回収は稼働人数が安定してから。 会社設立の直後は稼働がゼロです。
- 基準資産額を維持しながら回収する。 3年後(以後5年ごと)の更新で資産要件を確かめられます。
- 費用を抑えるなら、無収入期間を短くする。 登記費用より効きます。
マージン率は事業所ごとに公開されます。会社設立の段階で収支計画を立てるときは、この数字が公開されることを前提に組んでください。
この記事の内容は2026年8月27日時点で、厚生労働省・日本年金機構の公表資料により確認したものです。制度は改正されます。収支の見通しや役員報酬・税額の判断は税理士へ、許可の資産要件と情報提供義務については所管の都道府県労働局へご確認ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
公開される数字を前提に、計画を立ててください
マージン率は、事業所ごとにインターネットなどで情報提供することが求められています。つまり、派遣スタッフにも派遣先にも見られる数字です。
会社設立の段階で収支計画を立てるとき、この数字が公開されることを前提に組んでください。公開できない前提の計画は、そもそも成り立ちません。
収支の見通しや税額の判断は税理士に、許可の資産要件と情報提供義務については所管の都道府県労働局にご確認ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?