決算期の決め方で、人材派遣の許可申請の時期が変わります
決算期をこれから決める方へ
会社設立で事業年度をいつからいつまでにするか、決めかねている方に向けた記事です。
一般的な会社設立では、繁忙期を避ける、消費税の免税期間を長く取るといった観点で決めます。人材派遣ではそこに、労働者派遣事業の許可申請と更新という観点が加わります。
決算期は定款に書きますが、登記事項ではありません。変更するには定款変更と税務署への届出が必要です。会社設立のときに決めておくほうが手間がかかりません。
決算期は、許可申請で使う決算書を決めます
会社設立のときに決める事業年度、いわゆる決算期は、税務の都合で決めるものだと思われがちです。人材派遣の場合、もうひとつ大きな観点があります。労働者派遣事業の許可申請で提出する決算書の時期です。
許可申請の添付書類には、法人の場合、最近の事業年度における貸借対照表・損益計算書・株主資本等変動計算書、法人税の確定申告書の写し、法人税の納税証明書が含まれます。
そして、この決算書によって資産要件が判定されます。厚生労働省の業務取扱要領は、基準資産額や自己名義の現金・預金の額について、貸借対照表または労働者派遣事業計画書(様式第3号)の「3 資産等の状況」欄により確認する、としています。
つまり、決算期をいつにするかによって、許可申請のときにどの時点の数字で判定されるかが変わります。会社設立の直後に申請するのか、一期回してから申請するのかで、状況が違ってくるということです。
- 会社設立の直後に申請する場合
- まだ決算を迎えていません。この場合の取扱いは所管の都道府県労働局にご確認ください
- 一期回してから申請する場合
- 第1期の決算書で判定されます。初年度が赤字なら基準資産額は目減りしています
- 既存法人が参入する場合
- 直近の事業年度の決算書で判定されます。決算期の直後か直前かで数字が変わります
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
会社設立の直後に申請するか、一期回すか
人材派遣の会社設立をしたあと、いつ許可を申請するか。大きく二つの考え方があります。
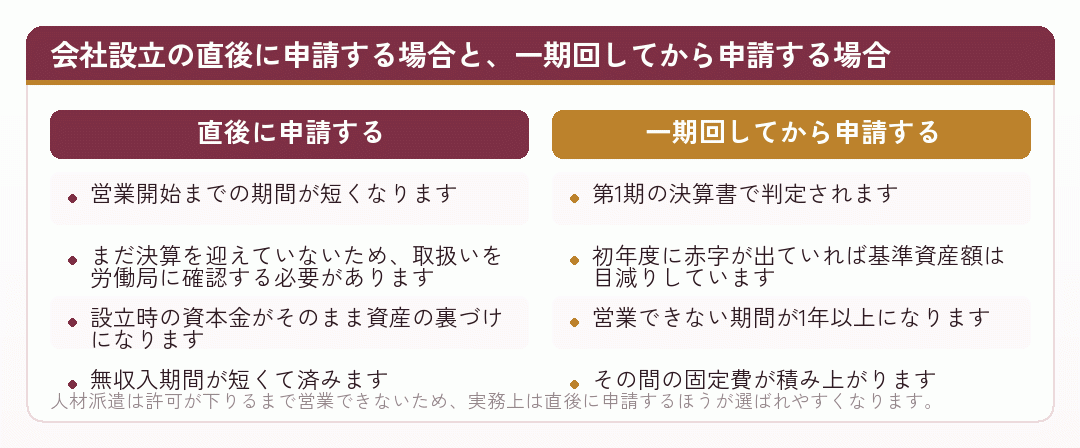
多くの場合、会社設立の直後に申請するほうが合理的です。一期回すあいだ、人材派遣の営業はできません。その間の家賃・役員報酬・通信費だけが出ていくうえ、赤字が出れば基準資産額が減って要件を満たしにくくなるからです。
ただし、既存の事業をしていて人材派遣に参入する場合は事情が違います。この場合は既存法人の直近の決算書で判定されるため、その決算の内容によって申請の時期を選ぶことになります。
たとえば、直近の決算では基準資産額が足りないが、今期は利益が出る見通しだという場合。次の決算を待ってから申請する、という判断があり得ます。逆に、直近の決算は良かったが今期は苦しいという場合、早めに申請するという判断もあります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
3年後の更新から、決算期を逆算する
会社設立で決算期を決めるとき、いちばん見落とされやすいのが3年後の更新です。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合、許可の日から起算して3年です。一度更新を受けた場合は5年になり、以後はこれを繰り返します。
そして更新の申請は、許可の有効期間が満了する日の3か月前までに、事業主管轄労働局に提出しなければならないとされています。申請日の超過は認められません。
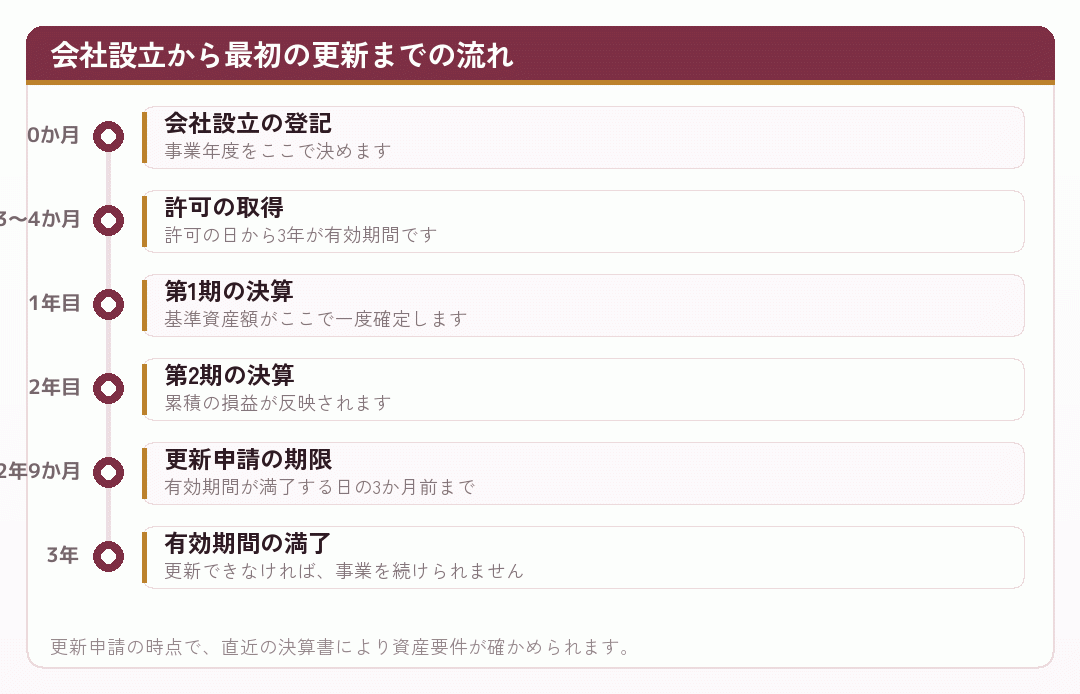
この図で大事なのは、5番目の行です。会社設立から2年9か月後には、更新の申請をしている必要があります。そのときに使う決算書は、その時点での直近のものになります。
決算期を決めるとき、この時点でどの決算書が直近になるのかを考えておくと、判断に根拠が生まれます。更新申請の直前に決算を迎える形にするのか、決算から少し時間が経った形にするのか。それぞれに事情があります。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
税務の観点|一般的な決算期の決め方
許可の話に入る前に、一般的な会社設立で決算期をどう決めるかを整理しておきます。人材派遣でも、これらの観点は同じように効いてきます。
- 繁忙期と決算作業が重ならない時期を選ぶ
- 法人税の申告期限は、原則として事業年度終了の日の翌日から2か月以内。この時期に資金の余裕があるか
- 会社設立から最初の決算までの期間を、なるべく長く取る(ただし1年を超えることはできません)
- 消費税の課税事業者になる時期との関係
- 取引先や親会社の決算期との関係
三つ目について補足します。会社設立の日から最初の決算日までの期間は、1年を超えることができません。たとえば4月1日に会社設立をして決算期を3月末にすれば、第1期は12か月になります。決算期を12月末にすれば、第1期は9か月です。
人材派遣の場合、この第1期の長さが許可申請にも関わります。第1期が短ければ、決算を迎えるのも早くなるからです。
この点は、決算期を決めるときの制約がひとつ減るとも言えます。消費税の免税を考えなくてよいので、繁忙期や許可の時期といった他の観点で決められるからです。
いずれにしても、決算期の設計は税理士の領域です。会社設立の前に相談しておいてください。
なお、青色申告の承認申請書には期限があります。設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日のうち、いずれか早い日の前日までです。決算期を短く取ると、この期限も早く来ます。人材派遣の会社設立では許可申請の準備に気を取られやすいので、この届出を落とさないようにしてください。
あわせて、法人設立届出書、給与支払事務所等の開設届出書、必要に応じて源泉所得税の納期の特例の承認に関する申請書も提出することになります。これらは税務署、都道府県税事務所、市区町村への手続きで、労働者派遣事業の許可申請とは別のものです。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
人材派遣の繁忙期と、決算作業
人材派遣という事業の繁忙期を考えて決算期を決める、という観点もあります。
人材派遣では、派遣先の年度替わりに合わせて契約の開始と終了が集中する傾向があります。派遣スタッフの採用、契約の締結、就業条件の明示、派遣元管理台帳の作成といった事務が、この時期にまとまって発生します。
この時期に決算作業が重なると、事務の負担が集中します。会社設立の段階で、この点を考えておくとあとが楽になります。
- 契約の集中する時期
- 派遣先の年度に合わせた契約が多い場合、その前後に事務が集中します
- 教育訓練の実施時期
- 入職時の教育訓練は全員に必須です。採用が集中すれば訓練も集中します
- 社会保険の手続き
- 資格取得届は採用のたびに発生します
- 決算・申告
- 事業年度終了の日の翌日から原則2か月以内
- 情報提供の更新
- マージン率などの情報は、事業年度ごとに更新することになります
最後の項目について補足します。派遣元事業主には、事業所ごとの派遣労働者の数、派遣先の数、派遣料金の平均額、派遣労働者の賃金の平均額、マージン率などの情報提供が求められます。これらは事業年度の実績にもとづくため、決算とあわせて集計することになります。
つまり、決算期の直後には決算・申告に加えて、情報提供の更新という作業も来るということです。会社設立の段階で、この二つが重なることを見込んでおいてください。
さらに、事業報告書の提出もあります。派遣元事業主は、毎事業年度経過後に、労働者派遣事業を行う事業所ごとの当該事業に係る事業報告書を作成し、厚生労働大臣に提出することとされています。これも決算のあとの作業です。
人材派遣の会社設立では、決算期を決めた時点で、その後の年間の事務のリズムが決まります。決算・申告、事業報告書、情報提供の更新、役員報酬の改定。これらがすべて決算期を起点に並びます。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
役員報酬を決める時期も、決算期に連動します
決算期を決めると、役員報酬を決められる時期も決まります。
定期同額給与は毎月同額であることが原則で、改定できるのは事業年度開始の日から3か月を経過する日までとされています。この時期を逃すと、その事業年度のあいだは動かせません。
人材派遣では、この役員報酬の設計に固有の観点が入ります。許可の更新に向けて基準資産額を維持できるか、という観点です。
役員報酬を高く設定すれば、法人の利益が減ります。その分だけ基準資産額の積み上がりが遅くなり、更新のときに要件を満たしにくくなります。逆に役員報酬を抑えれば法人に利益が残りますが、法人税がかかります。
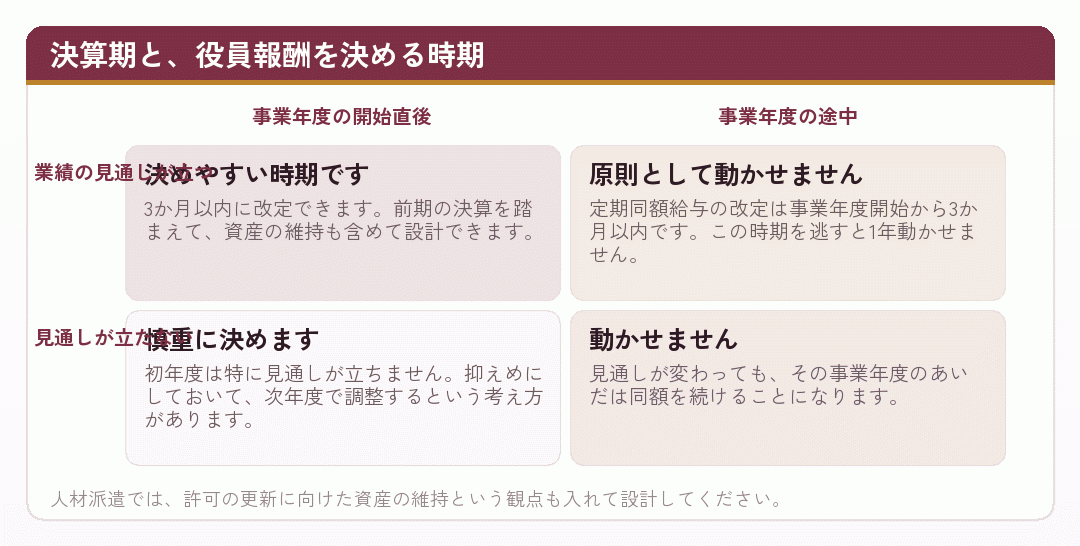
会社設立の直後は、事業の見通しが立ちません。人材派遣では許可が下りるまで売上がゼロなので、なおさらです。初年度の役員報酬を抑えめにして、許可が下りて事業が回り始めてから調整するという考え方もあります。
この設計は税理士と相談しながら決めてください。税額の判断は税理士の業務です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月27日確認)
決算期を変えたくなったら
会社設立のあとで決算期を変えたくなった場合、変更はできます。事業目的や資本金より手続きは軽くなります。
- 定款を変更する。 株式会社であれば株主総会の特別決議が必要です。
- 議事録を作成する。 変更の記録として残します。
- 税務署等に異動届出書を提出する。 税務署、都道府県税事務所、市区町村へ。
- 変更登記は不要。 事業年度は登記事項ではありません。
登記が不要なので、登録免許税はかかりません。この点が、事業目的や資本金の変更との大きな違いです。
ただし、決算期を変更した年度は事業年度が短くなります。その期の決算と申告が必要になり、税理士に依頼していれば費用もかかります。
人材派遣の会社設立では、決算期を変えるより最初から決めておくほうが手間がかかりません。とはいえ、事業を始めてみて繁忙期が想定と違ったという場合には、変更という選択肢があることを知っておいてください。
変更の判断と手続きは税理士にご相談ください。
最後にもうひとつ。会社設立の直後に決算期を変更すると、第1期が非常に短くなることがあります。第1期の決算書は許可申請でも使われる可能性があるため、極端に短い期間の決算書で資産の状況が説明できるかという点も考えておいてください。
この点も含めて、決算期をいつにするかは会社設立の前に決めておくのが無難です。変えられる項目ではありますが、変えれば手間と費用がかかることに変わりはありません。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
まとめ|決算期を決めるときの観点
人材派遣の会社設立で決算期を決めるときの観点を、まとめます。
- 許可申請で使う決算書の時期が決まる。 資産要件は決算書で判定されます。
- 会社設立の直後に申請するか、一期回すか。 人材派遣は営業できない期間が長いため、直後の申請が選ばれやすくなります。
- 3年後の更新から逆算する。 会社設立から2年9か月後には更新申請をしています。
- 消費税の免税は狙えない。 資産要件から資本金が1,000万円以上になるためです。
- 繁忙期と決算作業を重ねない。 決算の直後には情報提供の更新という作業も来ます。
- 役員報酬を決められる時期が決まる。 事業年度開始の日から3か月を経過する日まで。
- 変更はできるが、手間はかかる。 登記は不要ですが、定款変更と税務署への届出が必要です。
決算期は、会社設立のときに決める項目のなかでは変えやすいほうです。とはいえ、最初から3年後まで見て決めておけば、変える必要そのものがなくなります。
この記事の内容は2026年8月27日時点で、厚生労働省・国税庁の公表資料により確認したものです。制度は改正されます。決算期の設計と役員報酬の判断は税理士へ、許可申請と更新の時期については所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、個別の税務相談や労働者派遣事業の許可申請の代行ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
3年後から逆算してください
人材派遣の会社設立で決算期を決めるとき、いちばん大事なのは3年後の更新から逆算することです。労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年だからです。
更新の申請は有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。そのときに使う決算書がどれになるのかを、会社設立の段階で見ておいてください。
決算期の設計は税理士に、許可申請と更新の時期については所管の都道府県労働局にご相談ください。当サイトは一般的な制度の解説であり、個別の税務相談や許可申請の代行ではありません。
この記事のタグ
この記事は判断の材料になりましたか?