資本金2,000万円が税務に与える影響。人材派遣の会社設立で見ておくこと
資本金の額を決める方へ
人材派遣の会社設立で、資本金をいくらにするか決めようとしている方に向けた記事です。
労働者派遣事業の許可には資産要件があります。この要件から、資本金を2,000万円以上にすることが多くなります。
ただし、資本金の額は税務の面にも影響します。会社設立の前に、この影響も見ておいてください。
なぜ2,000万円という額が出てくるのか
人材派遣の会社設立で資本金2,000万円という数字が出てくるのは、労働者派遣事業の許可の資産要件からです。
厚生労働省の資料は、次の三つを掲げています。
- 基準資産額が2,000万円に事業所数を乗じた額以上であること。 基準資産額とは、資産(繰延資産及び営業権を除く)の総額から負債の総額を控除した額です。
- 基準資産額が負債の総額の7分の1以上であること。
- 事業資金として自己名義の現金・預金の額が1,500万円に事業所数を乗じた額以上であること。
この三つを、同時に満たす必要があります。
会社設立の直後は、資産のほとんどが資本金として入れたお金です。したがって、資本金の額がそのまま基準資産額に近くなります。
だから、資本金を2,000万円以上にするという判断になります。
ただし、会社設立の費用や事業所の準備でお金を使えば、基準資産額は減ります。2,000万円ちょうどでは足りないということです。
そして、この要件は事業所の数を乗じた額で見られます。事業所を二つ持てば、基準資産額は4,000万円以上、現金・預金は3,000万円以上が必要になります。
人材派遣の会社設立では、まず事業所を一つにしておくのが現実的です。拠点を増やすのは、事業が軌道に乗ってからでも遅くありません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
登録免許税が変わります
資本金の額は、会社設立の登記にかかる登録免許税に影響します。
国税庁の資料によれば、株式会社の設立の登記にかかる登録免許税は資本金の額の1000分の7で、これによって計算した税額が15万円に満たないときは15万円とされています。
合同会社の設立の登記は、資本金の額の1000分の7で、これによって計算した税額が6万円に満たないときは6万円とされています。
資本金2,000万円で計算すると、1000分の7は14万円です。
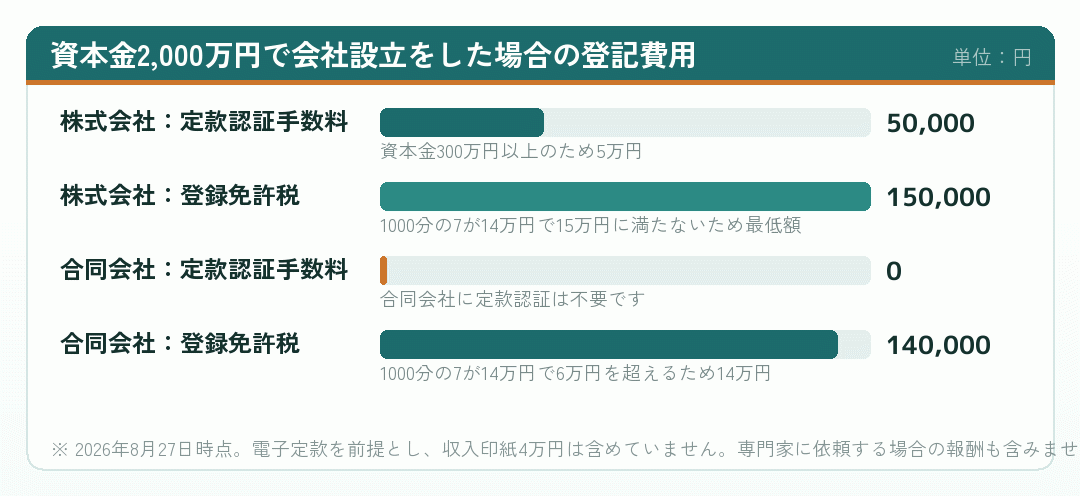
この図で見ていただきたいのは、合同会社の登録免許税です。資本金が2,000万円になると、最低額の6万円を超えて14万円になります。
資本金が小さければ合同会社のほうが大きく安くなりますが、2,000万円になると差は縮まります。
人材派遣の会社設立では、この点も計算に入れてください。会社形態を選ぶ理由は、費用だけではないということです。
そして、労働者派遣事業の許可申請にも登録免許税がかかります。許可1件あたり9万円です。会社設立の登記にかかる登録免許税とは別のものです。
あわせて、許可申請には収入印紙による手数料もかかります。12万円に、事業所数から1を引いた数に5万5千円を乗じた額を加えた金額です。人材派遣の会社設立では、これらも資金計画に入れてください。
出典No.7191 法人の設立等の登記にかかる登録免許税 (国税庁/2026年8月27日確認)
法人住民税の均等割が上がります
資本金の額は、法人住民税の均等割にも影響します。
均等割は、所得がなくても課される税金です。赤字でもかかります。
標準税率では、資本金等の額が1千万円以下で従業者数が50人以下の場合、道府県民税が2万円、市町村民税が5万円で、合わせて年7万円とされています。
資本金等の額が1千万円を超えれば、この区分から外れます。金額は資本金等の額の区分によって定められています。
ただし、税率や金額は自治体によって異なります。必ず所在地の自治体でご確認ください。
人材派遣の会社設立では、許可の資産要件から資本金を2,000万円以上にすることが多くなります。その結果、均等割の額も上がることになります。
これは毎年かかる費用です。年間の固定費に入れておいてください。
そして、均等割は事業年度の途中で会社を作った場合、月割で計算される取扱いがあります。詳しくは所在地の自治体にご確認ください。
出典地方税制度|法人住民税 (総務省/2026年8月27日確認)
消費税の納税義務の判定にも関わります
資本金の額は、消費税の納税義務の判定にも関わります。
新たに設立された法人については、基準期間がないため、事業年度開始の日における資本金の額などによって判定される場合があります。
具体的な判定の基準や、適用される制度については、国税庁の案内をご確認ください。制度は改正されることがあります。
そして、この判定は人材派遣の会社設立にも影響します。派遣料金には消費税が課されるからです。
納税義務があれば、預かった消費税を納付することになります。資金繰りの面でも、これを見込んでおく必要があります。
人材派遣の会社設立では、資本金の額を決めるときに、この点も税理士に確認してください。許可の資産要件だけを見て決めると、あとで気づくことになります。
そして、インボイス制度をはじめとする消費税の取扱いについても、事業の開始前に整理しておいてください。派遣先との取引に関わります。
人材派遣では、派遣料金が売上になります。金額が大きくなりやすい事業なので、消費税の取扱いは資金繰りに直結します。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
資本金と資本準備金という考え方
出資したお金のすべてを資本金にしなければならないわけではありません。
会社法には、株式会社の設立に際して払込みを受けた額のうち、一定の額を資本金として計上しないことができる旨の定めがあります。計上しない額は資本準備金となります。
この方法を使えば、出資額を確保しながら資本金の額を抑えることができます。
ただし、労働者派遣事業の資産要件で見られるのは基準資産額です。資産の総額から負債の総額を控除した額であり、資本金と資本準備金の区分によって変わるものではありません。
つまり、資本準備金にしても、基準資産額は減らないということです。
一方、法人住民税の均等割や消費税の判定は、資本金等の額や資本金の額を基準にしています。ここに違いが出る可能性があります。
人材派遣の会社設立でこの方法を検討する場合、必ず税理士にご相談ください。制度の細部は改正されることがあり、当サイトでは個別の判断ができません。
会社設立の設計として一考の余地はありますが、判断は専門家と行ってください。
出典会社法(e-Gov法令検索) (e-Gov法令検索/2026年8月27日確認)
資本金を積むだけでは足りません
資本金2,000万円を用意しても、それだけでは事業を始められません。
会社設立の法定費用がかかります。許可申請の手数料もかかります。事業所の初期費用もかかります。
そして、許可が下りるまでの固定費も出ていきます。労働者派遣事業の許可を受けなければ労働者派遣を行えないため、その間の売上はありません。
さらに、事業が始まってからは賃金の立替が発生します。派遣スタッフに先に賃金を払い、派遣先からの入金はあとに来るからです。
これらをすべて資本金2,000万円から出せば、基準資産額は2,000万円を割ります。
人材派遣の会社設立では、資本金を2,000万円より多く用意するか、別に運転資金を確保することになります。
借入という方法もありますが、資産要件には基準資産額が負債の総額の7分の1以上であることという条件が含まれます。借りすぎると、この条件を満たせなくなります。
そして、事業が伸びれば立替の額も増えます。派遣スタッフが増えるほど、先に払う賃金と社会保険料が増えるからです。売上が増えているのに現金が足りない、という状態が起こり得ます。
人材派遣の会社設立では、この構造を理解した上で資本金を決めてください。要件を満たすだけの金額では、事業の成長に耐えられません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
会社設立の日をいつにするか
会社設立の日も、税務に関わります。
会社設立の日から、最初の事業年度が始まります。定款で定めた事業年度の末日までが第1期です。
会社設立の日と事業年度の末日が近ければ、第1期は短くなります。すぐに決算と申告が来るということです。
そして、役員給与の取扱いにも関わります。定期同額給与の改定については、会計期間開始の日から3か月を経過する日までの取扱いが定められています。
人材派遣の会社設立では、許可が下りる時期の見込みもあわせて考えてください。
許可が下りる前に第1期が終われば、売上のない事業年度で決算をすることになります。それでも法人住民税の均等割はかかります。
こうした点を、会社設立の日を決めるときに一度整理しておいてください。あとから事業年度を変えることもできますが、手続きが必要です。
そして、会社設立の日は登記の申請日を基準に決まります。希望する日があるなら、その日に申請できるよう書類を整えておいてください。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
決めることの一覧
資本金に関わる判断を、一覧にします。
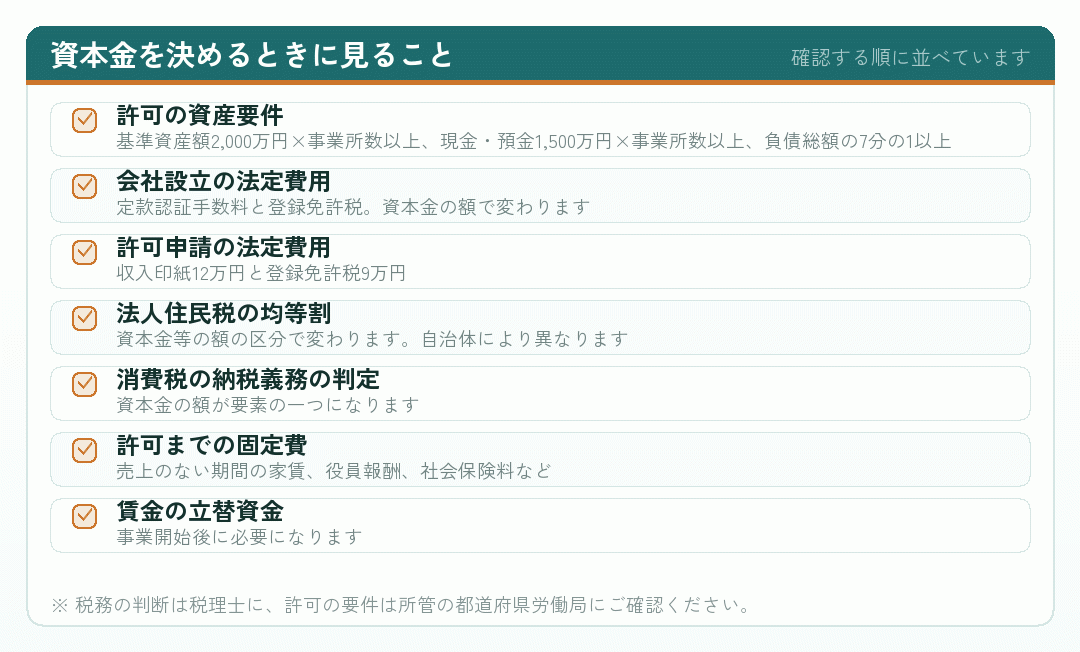
一つ目が下限を決め、四つ目と五つ目が上げすぎたときの負担を示します。
そして、六つ目と七つ目が、実際に必要になるお金です。これらを資本金から出せば、一つ目の要件を割ります。
人材派遣の会社設立では、この一覧を埋めてから資本金を決めてください。数字を書き出せば、いくら必要なのかが見えます。
そして、この一覧のうち税務に関わる部分は税理士に、許可に関わる部分は所管の都道府県労働局に確認してください。
この一覧は、そのまま資金計画の骨組みになります。会社設立の準備の最初に作っておいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
まとめ|資本金が税務に与える影響
資本金2,000万円が税務に与える影響について、まとめます。
- 2,000万円は許可の資産要件から来ている。 基準資産額が2,000万円×事業所数以上などの定めです。
- 登録免許税が変わる。 株式会社は1000分の7で最低15万円、合同会社は1000分の7で最低6万円です。
- 法人住民税の均等割が上がる。 赤字でもかかり、毎年かかります。金額は自治体により異なります。
- 消費税の納税義務の判定にも関わる。 資本金の額は要素の一つです。
- 資本準備金にしても基準資産額は変わらない。 許可の要件は基準資産額で見ます。
- 2,000万円ちょうどでは足りない。 設立費用、申請費用、許可までの固定費、立替資金が別に要ります。
- 会社設立の日も税務に関わる。 最初の事業年度の起点になります。
人材派遣の会社設立では、許可の要件と税務を同時に見ることになります。片方だけを見て決めると、もう片方で困ります。
そして、判断は税理士に相談して行ってください。この記事は制度の一般的な説明であり、個別の税務相談に応じるものではありません。
この記事の内容は2026年8月27日時点で、国税庁・総務省・厚生労働省・日本公証人連合会の公表資料により確認したものです。制度は改正されます。税務の判断は税理士へ、許可の可否は所管の都道府県労働局へご相談ください。
出典No.7191 法人の設立等の登記にかかる登録免許税 (国税庁/2026年8月27日確認)
要件と税務を、同時に見てください
許可の資産要件だけを見て資本金を決めると、税務の面で思わぬ負担が出ることがあります。逆に、税務だけを見れば要件を満たせません。
人材派遣の会社設立では、この二つを同時に見る必要があります。片方の専門家だけでは決められません。
税務の判断は税理士へ、許可の可否は所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、個別の税務相談には応じられません。
この記事のタグ
この記事は判断の材料になりましたか?