経費と記帳の型。人材派遣の会社設立で決算までを回す会計の体制
会計の体制を作る方へ
人材派遣の会社設立を進めていて、記帳や決算をどう回すか考えている方に向けた記事です。
人材派遣では、会計の数字がそのまま許可の要件に関わります。基準資産額も、現金・預金の額も、決算書から見られるからです。
そして、決算のあとには事業報告書の提出と情報提供の更新が続きます。会社設立の段階で、この流れを作っておいてください。
決算書が、許可の要件の判定に使われます
人材派遣の会社設立で、会計を軽く見ることはできません。
労働者派遣事業の許可の資産要件は、基準資産額と現金・預金の額で判定されます。
基準資産額とは、資産(繰延資産及び営業権を除く)の総額から負債の総額を控除した額です。これは決算書から計算されます。
そして、事業資金として自己名義の現金・預金の額が1,500万円に事業所数を乗じた額以上であることも求められます。
つまり、決算書の数字がそのまま要件の判定に使われるということです。
記帳が正確でなければ、決算書も正確になりません。要件を満たしているかどうかも分からなくなります。
人材派遣の会社設立では、この点を最初に理解しておいてください。会計は、税務のためだけのものではありません。
そして、この要件は許可の更新のときにも確認されます。労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。
人材派遣の会社設立では、最初の3年を見通して会計を組み立ててください。3年後に決算書を出したとき、要件を満たしていることが求められます。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
人材派遣の会計で、量が多くなるもの
人材派遣の会計には、特徴があります。
いちばん量が多いのは、給与に関する処理です。派遣スタッフの人数分だけ、毎月の給与計算と仕訳が発生します。
そして、社会保険料の処理があります。従業員から預かる分と、会社が負担する分を分けて処理することになります。
さらに、派遣先ごとの売上の管理があります。締めの日が派遣先によって異なることもあります。
- 給与の処理。 派遣スタッフの人数分の給与計算と仕訳。
- 社会保険料の処理。 預かり金と法定福利費の区分。
- 労働保険料の処理。 年度更新の際の概算と確定の処理。
- 売上の計上。 派遣先ごとの締めと請求。
- 教育訓練の費用。 訓練時間の賃金と、教材や講座の費用。
- 立替の管理。 賃金の支払いと入金のずれ。
これらを毎月回すことになります。人数が増えれば、作業量も増えます。
人材派遣の会社設立では、この作業を誰が担うのかを決めてください。代表者が兼ねるのか、担当を置くのか、外部に依頼するのか。
そして、これらの処理は月次で締めることが大切です。年に一度まとめて処理しようとすれば、資産要件を満たしているかどうかも分からないまま1年を過ごすことになります。
人材派遣の会社設立では、最初の月から締める習慣を作ってください。取引が少ないうちのほうが、仕組みを作りやすくなります。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
経費として何を計上するか
経費として何を計上するかも、整理しておく必要があります。
人材派遣の会社設立で発生する費用を並べてみます。
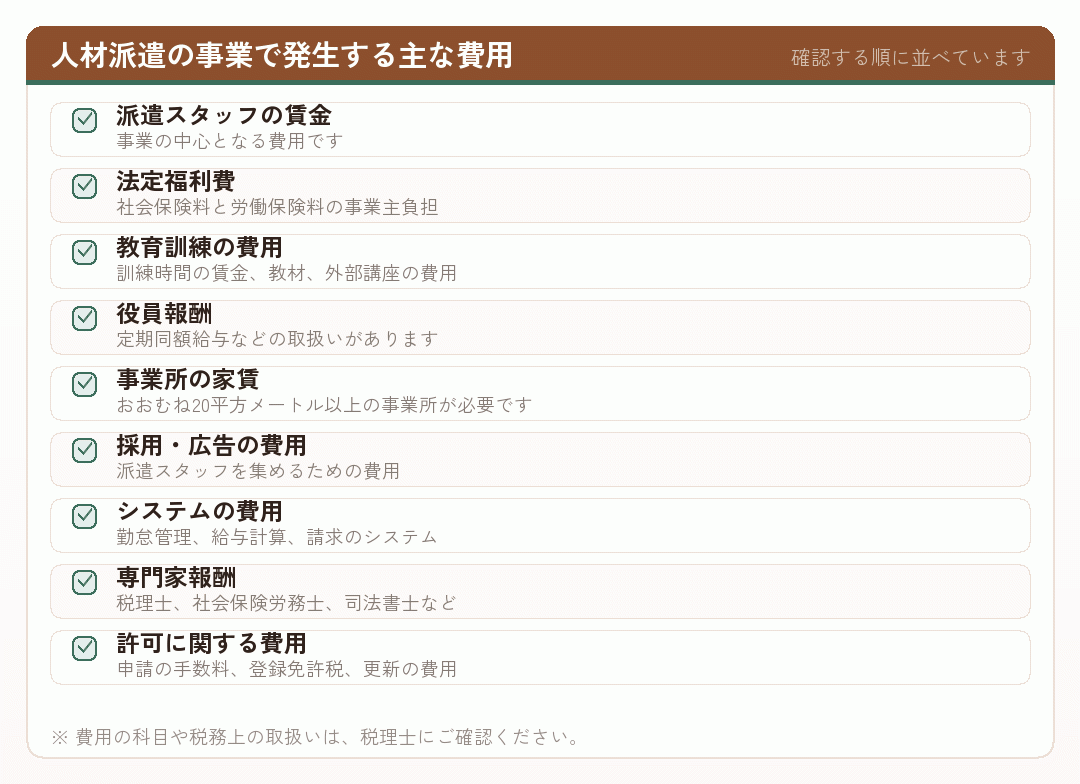
一つ目と二つ目で、費用の大部分を占めます。人材派遣は人件費の事業だということです。
三つ目の教育訓練の費用は、許可の基準に関わります。有給かつ無償で実施することが原則とされているため、訓練時間の賃金も会社が負担します。
九つ目の許可に関する費用も忘れないでください。許可申請には収入印紙12万円と登録免許税9万円がかかります。更新のときにも費用が発生します。
人材派遣の会社設立では、これらを費用の一覧として作っておいてください。収支計画の骨組みになります。
六つ目の採用の費用も、人材派遣では大きくなりやすい項目です。派遣スタッフを集められなければ事業が回らないからです。
会社設立の段階で、この費用をどれくらい見込むかを決めておいてください。収支計画の前提になります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
決算のあとに続く作業
人材派遣では、決算のあとに作業が続きます。
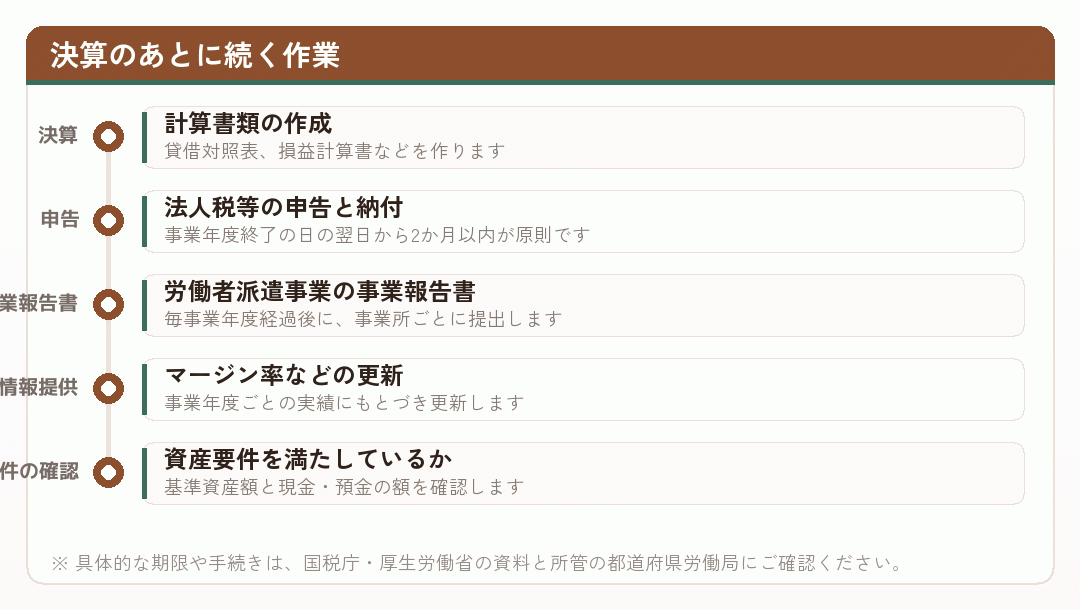
すべての起点が決算です。決算が遅れれば、あとの作業もすべて遅れます。
三つ目の事業報告書と四つ目の情報提供は、決算の数字と派遣の実績の両方を使います。日々の記録がなければ作れません。
五つ目の要件の確認も大切です。決算の数字が出た時点で、資産要件を満たしているかどうかを確認してください。
満たしていなければ、更新のときに問題になります。早めに気づけば、対応の余地もあります。
人材派遣の会社設立では、この年間の流れを最初に決めておいてください。誰が、いつ、何をするのかです。
そして、これらの作業は毎年繰り返されます。一度仕組みを作れば、二年目からは楽になります。
会社設立の一年目は、この流れをはじめて通ることになります。余裕を見て予定を組んでください。
出典派遣元事業主が講ずべき措置に関する指針ほか (厚生労働省/2026年8月27日確認)
月次で数字を見る意味
年に一度の決算だけでは、気づくのが遅くなります。
人材派遣では、資産要件を維持する必要があります。赤字が続けば基準資産額が減り、更新のときに問題になります。
月次で数字を見ていれば、早く気づけます。価格設計を見直すのか、費用を削るのか、判断の時間が取れます。
そして、立替の状況も月次で見る必要があります。賃金の支払いと入金のずれが、資金繰りに直結するからです。
月次で見る項目を決めておいてください。
- 売上と粗利。派遣先ごと、派遣スタッフごとに見られると理想的です。
- 人件費と法定福利費。賃金に連動して増える部分です。
- 固定費。役員報酬、家賃、システム、専門家報酬など。
- 現金・預金の残高。資産要件にも関わります。
- 純資産の額。基準資産額の目安になります。
- 稼働人数と稼働率。事業の状態を示します。
人材派遣の会社設立では、この月次の仕組みを最初に作ってください。あとから作ろうとすると、過去の数字が整理されていないことに気づきます。
六つ目の稼働率は、会計の数字だけでは出ません。労務の記録と合わせて見ることになります。
そして、月次の数字は金融機関に説明するときにも使えます。借入を考えているなら、なおさら必要です。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
記録は、会計以外にも必要です
会計の記録とは別に、労働者派遣事業として残す記録があります。
派遣元管理台帳は、労働者派遣法第37条に定めがあります。
教育訓練の記録も必要です。厚生労働省の資料は、派遣労働者のキャリアアップ措置に関する実施状況等、教育訓練等の情報を管理した資料を労働契約終了後3年間保存することを求めています。労働契約が更新された場合は、更新された労働契約終了後3年間です。
そして、情報提供の元になる記録もあります。派遣労働者の数、派遣先の数、派遣料金の額、賃金の額。これらは会計の記録とも重なります。
人材派遣の会社設立では、会計の記録と労務の記録を分けて考えず、一体で設計してください。
給与計算のデータは、会計の仕訳にも、情報提供の集計にも使えます。二度手間を避けられます。
そして、これらの記録は許可の更新のときにも見られます。日々の記録が、そのまま更新の準備になります。
そして、就業条件明示書や労働条件通知書も残ります。これらは労働者派遣法や労働基準法に定めのある書面です。
人材派遣の会社設立では、書面の一覧を作っておいてください。どの場面でどの書面が要るのかを整理しておけば、抜けを防げます。
出典派遣元事業主が講ずべき措置に関する指針ほか (厚生労働省/2026年8月27日確認)
誰に何を頼むか
専門家への依頼も、会社設立の段階で考えておいてください。
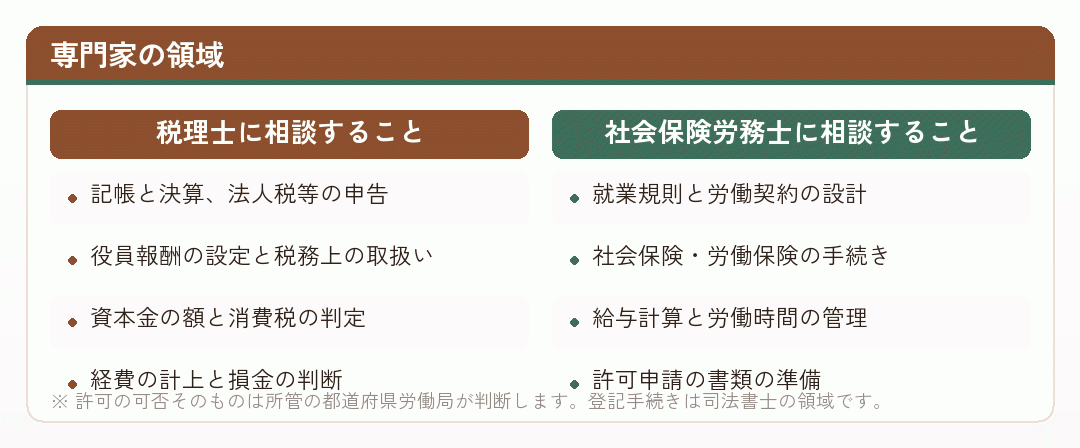
人材派遣では、この両方が必要になります。人を雇い、社会保険に加入させ、決算をして申告する事業だからです。
そして、許可申請の書類の準備は社会保険労務士の領域です。許可の可否そのものは、所管の都道府県労働局が判断します。
会社設立の登記手続きは、司法書士に依頼することができます。
人材派遣の会社設立では、これらの費用も予算に入れてください。毎月の顧問料と、決算のときの費用がかかります。
自分で全部やるという選択もありますが、事業の立ち上げと並行するのは負担が大きくなります。
そして、両者が連携できるかどうかも大切です。給与計算のデータは、労務の側でも会計の側でも使うからです。
出典国税庁 (国税庁/2026年8月27日確認)
会社設立の段階で作る会計の体制
会社設立の段階で作っておく会計の体制を整理します。
会計ソフトを決める。記帳を自社で行うか、税理士に任せるかを決める。
給与計算の方法を決める。人数が増えたときに耐えられる仕組みにしておく。
月次で見る項目を決める。売上、粗利、人件費、固定費、現金・預金、純資産、稼働率。
記録の様式を作る。派遣元管理台帳、教育訓練の記録、情報提供の元になる集計。
年間の予定を作る。決算、申告、事業報告書、情報提供の更新、労使協定の締結、要件の確認。
専門家との契約を決める。税理士、社会保険労務士。
これらを人材派遣の会社設立の準備期間に決めておけば、事業の開始と同時に運用できます。許可が下りるまでの期間は、この準備に使える時間です。
あわせて、資金繰り表も作っておいてください。人材派遣では賃金の立替が発生するため、損益だけを見ていると現金の状態が分かりません。
会社設立の直後は取引が少ないため、資金繰り表も作りやすいはずです。事業が動き出してから作ろうとすると、手が回らなくなります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
まとめ|会計の体制と許可の維持
人材派遣の会社設立で作る会計の体制について、まとめます。
- 決算書の数字が、許可の要件の判定に使われる。 基準資産額も現金・預金の額も決算書から見られます。
- 給与と社会保険の処理が中心になる。 人数が増えれば作業量も増えます。
- 費用の一覧を作る。 賃金、法定福利費、教育訓練、家賃、採用、システム、専門家報酬、許可に関する費用。
- 決算のあとに作業が続く。 申告、事業報告書、情報提供の更新、要件の確認。
- 月次で数字を見る。 早く気づけば、対応の時間が取れます。
- 会計と労務の記録を一体で設計する。 二度手間を避けられます。
- 税理士と社会保険労務士の領域は違う。 両方が必要になります。
人材派遣では、会計の数字がそのまま許可の要件に関わります。おろそかにすれば、事業の継続に関わります。
会社設立の段階で、記帳の仕組みと担当を決めておいてください。許可が下りるまでの期間は、この準備に使える時間です。
この記事の内容は2026年8月27日時点で、国税庁・厚生労働省の公表資料により確認したものです。制度は改正されます。税務と会計の判断は税理士へ、社会保険と労務の手続きは社会保険労務士へ、許可の要件は所管の都道府県労働局へご相談ください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
数字が要件になる事業です
人材派遣では、決算書の数字がそのまま許可の要件の判定に使われます。会計をおろそかにすれば、事業の継続に関わります。
会社設立の段階で、記帳の仕組みと担当を決めておいてください。あとから整えるより、はるかに確実です。
税務と会計の判断は税理士へ、社会保険と労務の手続きは社会保険労務士へ、許可の要件は所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説です。
この記事のタグ
この記事は判断の材料になりましたか?