借入では基準資産額は増えません。人材派遣の会社設立で資本金が要る理由
資金の集め方で迷っている方へ
人材派遣の会社設立で、基準資産額2,000万円をどう用意するか考えている方に向けた記事です。
「融資を受ければよいのでは」と考えたときに、なぜそれでは要件を満たせないのか。理由を貸借対照表の構造から説明します。
この記事は、申請の直前だけ数字を作る方法を書くものではありません。要件を満たしてから申請する、という前提で読んでください。
基準資産額の定義を、もう一度確かめる
厚生労働省の業務取扱要領は、基準資産額を次のように定めています。資産(繰延資産及び営業権を除く)の総額から負債の総額を控除した額。
この定義のなかに、答えが入っています。負債を控除すると書いてあるからです。借入は負債なので、借りた分だけ控除されます。
貸借対照表の形で書くと、こうなります。左側に資産、右側に負債と純資産が並びます。資産の総額から負債の総額を引いた額は、純資産にほぼ等しくなります(繰延資産と営業権を除く調整が入ります)。
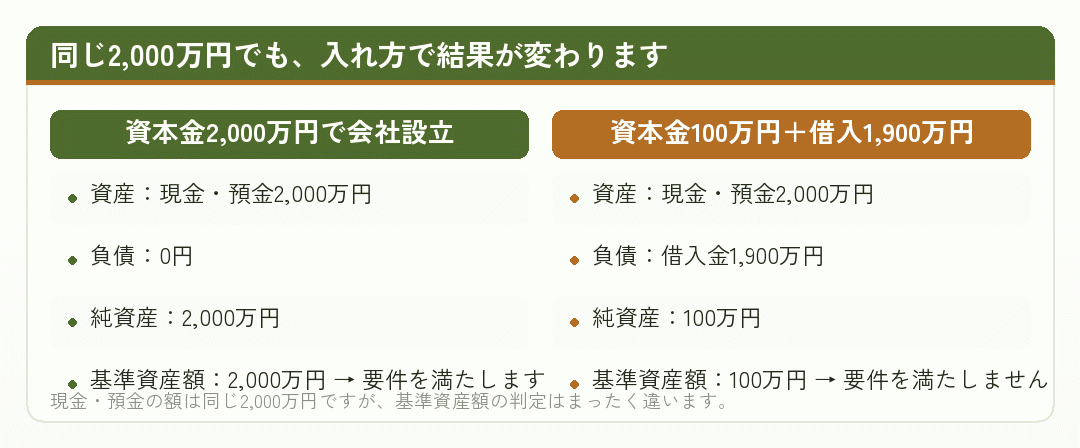
つまり、人材派遣の会社設立で許可の資産要件を満たすには、資本金として入れる必要があるということです。自己名義の現金・預金1,500万円という要件だけなら借入でも満たせますが、基準資産額2,000万円のほうは満たせません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
負債比率という三つ目の要件が、借入をさらに縛ります
資産要件の三つ目が、基準資産額が負債の総額の7分の1以上であることです。この要件は、借入を増やすほど厳しくなります。
計算してみます。基準資産額が2,000万円なら、負債の総額は1億4,000万円まで許されます。一見すると余裕がありそうですが、基準資産額が小さい場合は話が変わります。
| 基準資産額 | 許される負債の総額の上限 | 判定 |
|---|---|---|
| 2,000万円 | 1億4,000万円 | 基準資産額の要件も満たします |
| 1,000万円 | 7,000万円 | 基準資産額2,000万円の要件を満たしません |
| 500万円 | 3,500万円 | 同じく満たしません |
| 100万円 | 700万円 | 同じく満たしません |
事業所1か所の場合です。事業所が増えれば基準資産額の要件も増えます。
この表から分かるのは、負債比率の要件が問題になるのは、負債がかなり大きい会社だということです。会社設立の直後であれば、通常は基準資産額のほうが先に引っかかります。
むしろ負債比率が効いてくるのは、既に別の事業をしていて人材派遣に参入する場合です。既存の事業で借入が大きい会社は、基準資産額2,000万円を用意できても、負債比率の要件で止まることがあります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
では、借入は無意味なのか
ここまで借入の限界を書いてきましたが、借入が無意味だということではありません。役割が違うだけです。
人材派遣の会社設立で必要な資金は、大きく二つに分かれます。許可の資産要件を満たすための資金と、事業を回すための運転資金です。借入が役に立つのは後者です。
- 資産要件を満たすための資金
- 借入では満たせません。資本金として入れる必要があります
- 営業できない期間の固定費
- 借入でまかなうことはできますが、返済原資がありません。据置期間の有無を確かめてください
- 派遣スタッフの賃金の立て替え
- 借入が役に立つ場面です。ただし負債が増えれば負債比率の要件に効いてきます
- 事業所の初期費用や備品
- 同じく借入でまかなえます。ただし基準資産額は増えません
日本政策金融公庫は創業時の融資制度を用意しています。人材派遣の会社設立で融資を相談するときは、労働者派遣事業の許可を取る予定であることを伝えてください。許可が下りるまで売上が立たないという事業の特性を、返済計画に織り込む必要があるからです。
大事なのは、借入と資本金の役割を分けて考えることです。資産要件は資本金で、運転資金は借入で。この整理ができていれば、資金の集め方で迷うことは減ります。
なお、補助金や助成金で資産要件を満たそうと考える方もいます。ただし多くの助成金は後払いで、対象となる取組を実施して要件を満たしたことが確認されてから支給されます。会社設立の時点で資産要件を満たすための資金として当てにできる性質のものではありません。
キャリアアップ助成金や人材開発支援助成金は、人材派遣と相性のよい制度です。ただしこれらは、許可を取って派遣スタッフを雇用し、教育訓練を実施したあとの話になります。会社設立の資金計画では、柱にせず補助的なものとして位置づけてください。
出典創業支援(日本政策金融公庫) (日本政策金融公庫/2026年8月27日確認)
増資という選択肢
会社設立の時点で資本金が足りなかった場合、あとから増資をすることができます。ただし手続きと費用がかかります。
株式会社であれば、募集株式の発行という手続きになります。募集事項の決定、申込み、割当て、払込みという段取りを踏み、そのうえで変更登記を申請します。
| 項目 | 内容 |
|---|---|
| 手続き | 募集事項の決定、募集株式の申込み、割当て、出資の履行、変更登記 |
| 登録免許税 | 増加した資本金の額の1000分の7。3万円に満たないときは3万円 |
| 期間 | 決議から登記完了まで数週間かかることがあります |
| 合同会社の場合 | 社員が出資を追加するか、新たな社員を加入させる方法があります。定款変更を伴います |
実際の手続きと費用は司法書士にご確認ください。
人材派遣の会社設立で増資が必要になるのは、たいてい「資本金2,000万円ちょうどで設立したら、設立費用を払った時点で基準資産額が足りなくなった」という場面です。会社設立の段階で余裕を持たせておけば、この手戻りは避けられます。
なお、増資をしても、それが決算書に反映されるのは決算のときです。資産要件は直近の決算書で判断されるため、増資してすぐに申請できるとは限りません。この点も含めて、所管の都道府県労働局に確認してください。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
役員借入金を資本に組み入れる方法
代表者が会社にお金を貸している状態、いわゆる役員借入金がある場合、これを資本に組み入れるという方法があります。負債が減り、純資産が増えるため、基準資産額の改善につながります。
会計処理としては成り立つ方法です。ただし、いくつか確かめておくことがあります。
- 債権を現物出資する形になるため、募集株式の発行の手続きが必要です
- 変更登記が必要で、登録免許税がかかります
- 税務上の取扱いがあります。債務の額と時価の関係によっては、法人側で債務消滅益が生じることがあります
- 株主構成が変わるため、既存の株主がいる場合は影響を確かめる必要があります
- 決算書に反映されるのは決算のときです。すぐに申請できるとは限りません
三つ目の税務上の取扱いが重要です。役員借入金の資本組入れは、状況によって法人税の課税を生じさせることがあります。実行する前に必ず税理士にご相談ください。
人材派遣の会社設立では、許可を取ることがゴールではありません。3年後、そして5年ごとに更新があります。会社設立のときに無理をして要件を満たしても、事業が黒字にならなければ更新でつまずきます。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
現金・預金1,500万円という要件の見方
資産要件の二つ目、自己名義の現金・預金1,500万円について整理します。この要件は基準資産額とは別のもので、両方を満たす必要があります。
業務取扱要領は、事業資金として自己名義の現金・預金の額が1,500万円に事業所の数を乗じた額以上であること、としています。そして、貸借対照表または労働者派遣事業計画書(様式第3号)の「3 資産等の状況」欄により確認する、と書かれています。
ここで注意が要るのは、基準資産額を満たしていても現金・預金が足りないという状態があり得ることです。たとえば、資産の大部分が不動産や車両で、現金が少ない場合です。
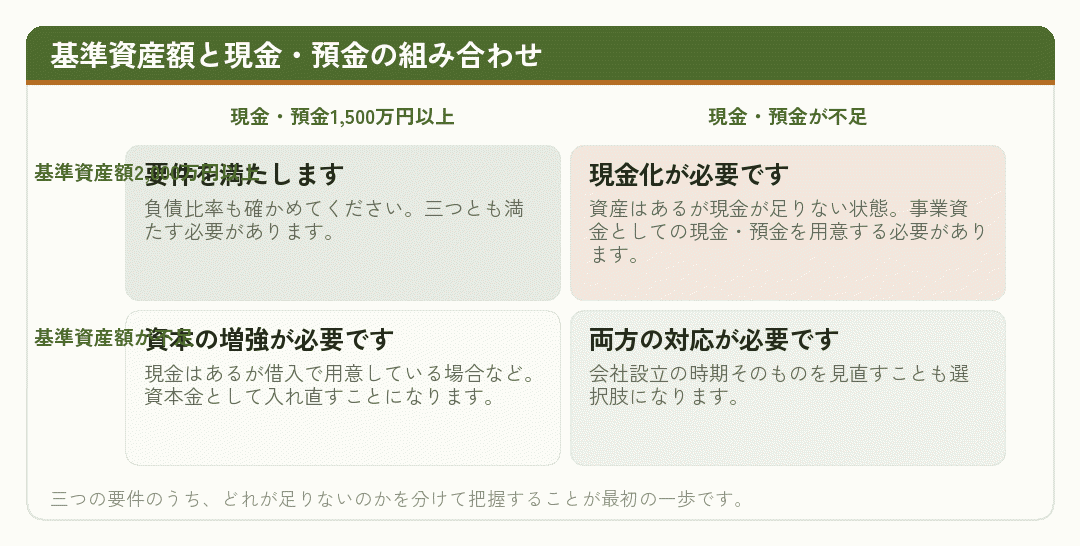
会社設立の直後であれば、資本金として払い込んだ資金がそのまま現金・預金になっているため、この二つはおおむね一致します。ずれが出てくるのは、設立費用や事業所の初期費用を支払ったあとです。
資本金2,000万円で会社設立をして、事業所の内装や備品に500万円を使えば、現金・預金は1,500万円になります。基準資産額は資産の中身が変わっただけなので2,000万円のままですが、現金・預金はぎりぎりの水準になります。この点も見込んで資本金を決めてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
資金が足りないと分かったときの順番
計算してみて資産要件を満たせないと分かったとき、どう考えるか。順番を書いておきます。
- どの要件が、いくら足りないのかを分ける。 基準資産額なのか、現金・預金なのか、負債比率なのか。対応がそれぞれ違います。
- 資本として入れられる資金があるかを確かめる。 自己資金、家族からの出資、共同での会社設立。
- 既存法人がある場合は、そちらの決算書でも計算する。 事業目的の追加で足りることがあります。
- 事業所を1か所に絞る。 資産要件は事業所数を乗じた額です。2か所の計画を1か所にすれば、必要額は半分になります。
- それでも足りなければ、時期を見直す。 会社設立を先に延ばし、資金を貯めてから進めるという判断です。
- 所管の都道府県労働局に相談する。 判定に迷うところは、申請前に相談できます。
五番目の「時期を見直す」は、消極的な結論に見えるかもしれません。ただ、人材派遣は許可が下りなければ営業できない事業です。要件を満たさないまま会社設立をしても、登記費用と固定費が出ていくだけになります。
むしろ、要件を満たせないうちに会社設立をしてしまうほうが損失が大きくなります。会社を作れば法人住民税の均等割がかかり、決算・申告の費用もかかります。売上が立たないまま、この固定費だけが積み上がっていきます。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
まとめ|なぜ資本金でなければならないのか
人材派遣の会社設立で、借入では基準資産額が増えない理由をまとめます。
- 基準資産額の定義に「負債の総額を控除した額」と書かれている。 借入は負債なので、控除されます。
- 現金・預金の要件は借入でも満たせる。 ただし基準資産額の要件は満たせません。三つとも必要です。
- 負債比率という三つ目の要件もある。 基準資産額が負債の総額の7分の1以上。借入が大きい会社ほど苦しくなります。
- 借入は運転資金としては役に立つ。 派遣スタッフの賃金の立て替えなど、事業を回す資金としては有効です。
- 増資はできるが、時間と費用がかかる。 手続きと変更登記、そして決算のタイミングの問題があります。
- 役員借入金の資本組入れは、税務上の取扱いに注意。 実行前に必ず税理士にご相談ください。
- 申請の直前だけ数字を作ることは勧められない。 更新のたびに同じ問題が起きます。
結局のところ、人材派遣の会社設立で資産要件を満たす確実な方法は、資本金として資金を入れることです。そして、それができないうちは会社設立を急がないことです。
この記事の内容は2026年8月27日時点で、厚生労働省の公表資料により確認したものです。制度は改正されます。資産要件を満たすかどうかの判定は所管の都道府県労働局へ、増資や資本組入れの手続きは司法書士へ、会計処理と税務の判断は税理士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
数字を作るのではなく、要件を満たしてください
資産要件は直近の決算書で判断されます。基準資産額または自己名義の現金・預金の額が増加する旨の申し立てをする場合は、公認会計士または監査法人による監査証明を受けた中間決算または月次決算による場合に限られます。第三者の手続が入るということです。
つまり、申請の直前に一時的に数字を整えるという方法は、制度として想定されていません。時間をかけて要件を満たし、そのうえで申請するのが正攻法です。
会計処理や増資の設計は税理士・司法書士に、資産要件を満たすかどうかの判定は所管の都道府県労働局にご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?