人材派遣の会社設立で資本金2,000万円にすると、税金はどう変わるのか
資本金を大きくすることの副作用を知りたい方へ
人材派遣の会社設立では、労働者派遣事業の許可の資産要件から資本金が2,000万円前後になります。一般的な会社設立で選ばれる1円や100万円とは、桁が違います。
資本金を大きくすると、税金の面で変わることがあります。この記事では、その変化を順に並べます。
税額の判断は税理士の領域です。この記事は制度の仕組みを説明するもので、個別の税務相談ではありません。
人材派遣では、資本金を小さくする選択がありません
一般的な会社設立では、資本金の額を自由に決められます。会社法上は1円でも会社をつくれますし、税金の面から1,000万円未満に抑えるという選択もよくとられます。
人材派遣の会社設立では、この自由がありません。労働者派遣事業の許可の資産要件があるからです。事業所1か所の場合、基準資産額2,000万円以上・自己名義の現金預金1,500万円以上・基準資産額が負債の総額の7分の1以上という三つを同時に満たす必要があります。
そして基準資産額は資産の総額から負債の総額を控除した額なので、借入で用意しても増えません。資本金として入れるしかありません。
結果として、人材派遣の会社設立では資本金が2,000万円前後になります。これは税金の扱いが変わる水準です。
- 資本金1,000万円未満
- 設立初年度と2期目の消費税が免税になる場合があります(一定の要件があります)
- 資本金1,000万円以上
- 設立初年度から消費税の課税事業者になります
- 資本金等の額1千万円超
- 法人住民税の均等割の区分が上がります
- 資本金1億円超
- 外形標準課税の対象になります。人材派遣の会社設立で通常ここまでは行きません
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
消費税|初年度から課税事業者になります
新しく設立した法人は、基準期間がないため原則として消費税の納税義務が免除されます。ところが、事業年度開始の日における資本金の額が1,000万円以上である新設法人は、この免除の対象になりません。
人材派遣の会社設立では資本金が2,000万円前後になるため、設立初年度から消費税の課税事業者になります。これは避けられません。
実務上、何が変わるのか。派遣料金には消費税が含まれています。派遣先から受け取った消費税から、仕入れなどで支払った消費税を差し引いて、差額を納めることになります。
会社設立の資金計画では、この納税分を必ず見込んでおいてください。派遣料金として入金された金額のうち、一定の部分は預かっているだけで、あとで納めるお金です。
納税の時期は、原則として事業年度終了の日の翌日から2か月以内です。前年度の納税額によっては中間申告と中間納付が必要になります。詳しくは国税庁の案内、または税理士にご確認ください。
なお、消費税の計算方法には原則課税と簡易課税があります。どちらが適したかは事業の内容によって変わり、簡易課税を選ぶには届出と要件があります。この判断も税理士にご相談ください。
もうひとつ、派遣先との取引に関わる論点があります。派遣先が消費税の仕入税額控除を受けるためには、適格請求書(インボイス)の保存が必要です。人材派遣の会社設立では、適格請求書発行事業者の登録を受けるかどうかも検討することになります。資本金1,000万円以上で初年度から課税事業者になるため、登録しない理由は乏しいことが多いでしょう。
この点も含めて、会社設立の段階で税理士に相談しておくと、あとの手続きが整理しやすくなります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
法人住民税の均等割|赤字でもかかります
法人住民税の均等割は、所得がなくてもかかります。赤字の年でも納める必要がある税金です。
総務省の資料によれば、標準税率の場合、資本金等の額が1千万円以下で従業者数50人以下の法人は、道府県民税2万円と市町村民税5万円の合計7万円です。
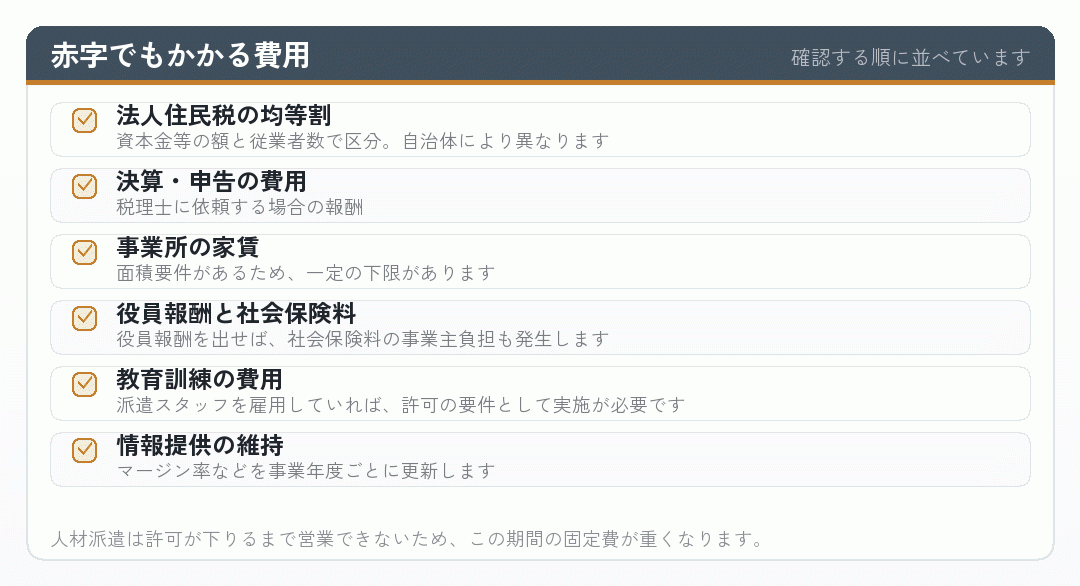
人材派遣の会社設立では資本金が2,000万円前後になるため、この区分には入りません。資本金等の額が1千万円を超える区分になり、均等割は上の金額より高くなります。
そして人材派遣で気をつけたいのが、事業所ごとにかかるという点です。事業所を複数持てば、その自治体ごとに均等割が発生します。資産要件が事業所数を乗じた額になるのと同じ構造です。
会社設立から許可が下りるまでの期間は営業ができません。その間も、事業年度をまたげば均等割はかかります。無収入期間の固定費として、家賃や役員報酬と並べて計上しておいてください。
均等割の計算では、事業所を有していた月数も関係します。会社設立の時期によっては初年度が1年に満たないため、月割りになる場合があります。詳しくは所在地の自治体の案内でご確認ください。
出典地方税制度|法人住民税 (総務省/2026年8月27日確認)
登録免許税|資本金の1000分の7
会社設立の登記にかかる登録免許税は、資本金の額を基準に計算します。国税庁の税額表によれば、株式会社の設立登記は資本金の額の1000分の7で、これが15万円に満たないときは15万円です。合同会社は同じく1000分の7で、6万円に満たないときは6万円です。
| 資本金の額 | 株式会社の登録免許税 | 合同会社の登録免許税 |
|---|---|---|
| 1,000万円 | 15万円(最低額) | 7万円 |
| 2,000万円 | 15万円(最低額) | 14万円 |
| 2,143万円 | 15万円(1000分の7の額とほぼ同じ) | 15万100円 |
| 3,000万円 | 21万円 | 21万円 |
| 4,000万円 | 28万円 | 28万円 |
金額は計算例です。実際の額は法務局・司法書士にご確認ください。
この表から分かるのは、株式会社の場合、資本金2,000万円までは登録免許税が最低額の15万円で変わらないということです。人材派遣の会社設立で資本金に余裕を持たせやすいのは、この構造のおかげでもあります。
資本金を2,000万円から2,100万円に増やしても、登録免許税は15万円のままです。基準資産額に100万円の余裕が生まれる一方、登記費用は増えません。
なお、労働者派遣事業の許可にかかる登録免許税9万円は、これとは別のものです。会社設立の登記で一回、許可申請でもう一回。同じ名前の税金が二回出てきます。
出典No.7191 法人の設立等の登記にかかる登録免許税 (国税庁/2026年8月27日確認)
資本準備金への振り分けという方法
株式会社では、払い込んだ金額のうち2分の1を超えない額を資本金として計上しないことができます。計上しなかった額は資本準備金になります。
ここで大事なのは、労働者派遣事業の許可の資産要件という観点では、この振り分けが結果を変えないという点です。基準資産額は資産の総額から負債の総額を控除した額なので、資本準備金も含まれます。
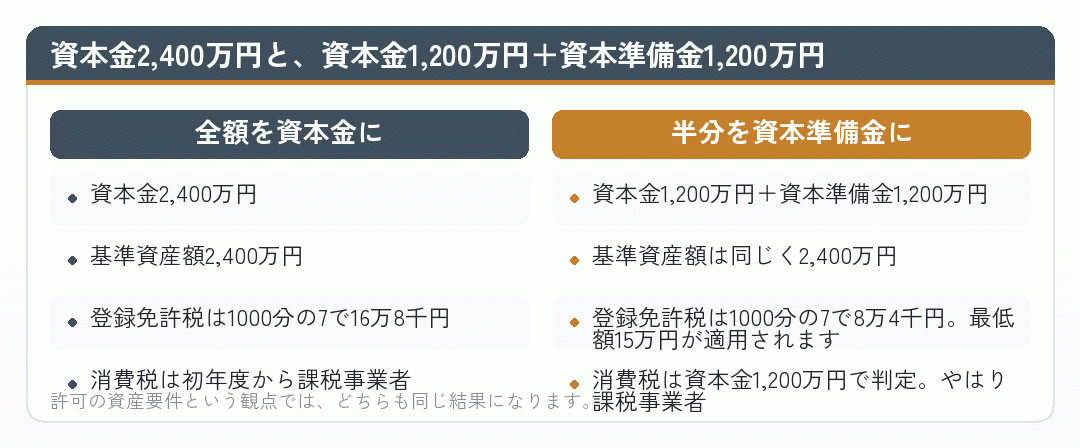
登録免許税の面では、資本準備金に振り分けることで抑えられる場合があります。ただし人材派遣の会社設立で想定される資本金の水準では、株式会社の最低額15万円の範囲に収まることが多く、差が出ないこともあります。
いずれにしても、人材派遣で許可を取るという目的から見れば、基準資産額と現金・預金の額を満たせるかどうかがすべてです。振り分けの検討は、そのうえでの話になります。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
役員報酬と、資産の維持のバランス
資本金の話とあわせて考えたいのが、役員報酬です。人材派遣では、この設計に固有の観点が入ります。
一般的な会社設立では、役員報酬は法人税と所得税・社会保険料のバランスで決めます。役員報酬を増やせば法人の利益が減って法人税が下がり、代わりに個人の所得税と社会保険料が増えるという関係です。
人材派遣では、ここに三つ目の軸が加わります。許可の更新に向けて基準資産額を維持できるか、という軸です。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。更新の申請は有効期間が満了する日の3か月前までに行う必要があり、更新の審査でも資産要件は確かめられます。
役員報酬を高く設定すれば、その分だけ法人の利益が減り、基準資産額の積み上がりが遅くなります。会社設立から3年のあいだに赤字が続けば、基準資産額は目減りしていきます。
会社設立の段階で資本金に余裕を持たせておけば、この設計の自由度も上がります。基準資産額に余裕があれば、多少の赤字が出ても更新までに回復できるからです。資本金の額と役員報酬は、つながった話だということです。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月27日確認)
一般的な会社設立との違いを、並べて確かめる
最後に、人材派遣の会社設立と一般的な会社設立の違いを並べます。税金の面で選べなくなるものが、いくつかあります。
| 項目 | 一般的な会社設立 | 人材派遣の会社設立 |
|---|---|---|
| 資本金の額 | 事業計画から自由に決められます | 許可の資産要件から2,000万円前後になります |
| 消費税の免税 | 資本金1,000万円未満なら初年度と2期目が免税になる場合があります | 資本金1,000万円以上のため、初年度から課税事業者です |
| 法人住民税の均等割 | 資本金等の額1千万円以下なら標準税率で年7万円 | 区分が上がり、それより高くなります |
| 設立登記の登録免許税 | 資本金が小さければ最低額 | 資本金2,000万円なら株式会社は15万円、合同会社は14万円 |
| 会社設立から営業開始まで | 登記が終われば始められます | 許可が下りるまで営業できません |
| 役員報酬の設計 | 法人税と所得税・社会保険料のバランス | そこに基準資産額の維持という軸が加わります |
制度は改正されます。税務上の取扱いは必ず税理士にご確認ください。
この表を見ると、人材派遣の会社設立では税金の面で選択肢が減ることが分かります。資本金を小さくして初年度の消費税を免税にする、といった一般的な工夫が使えません。
ですから、減らす工夫を考えるより、最初から資金計画に入れておくほうが現実的です。消費税の納税分、均等割、決算・申告の費用。これらを毎年の固定費として見込んでおいてください。
そのうえで、税額の面で工夫できる部分は残っています。決算期をいつにするか、役員報酬をいくらにするか、どの費用をいつ計上するか。これらは税理士と相談しながら設計する領域です。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
まとめ|資本金2,000万円がもたらすもの
人材派遣の会社設立で資本金を2,000万円前後にしたときの、税金の面での変化をまとめます。
- 資本金を小さくする選択がない。 許可の資産要件が下限を決めています。
- 消費税は初年度から課税事業者。 資本金1,000万円以上のためです。人材派遣は差し引ける消費税が少ない事業でもあります。
- 法人住民税の均等割の区分が上がる。 赤字でもかかります。金額は自治体によって異なります。
- 設立登記の登録免許税。 株式会社は資本金2,143万円あたりまで最低額の15万円。合同会社は資本金に比例します。
- 資本準備金への振り分けは、資産要件には影響しない。 基準資産額には資本準備金も含まれます。
- 役員報酬に、資産の維持という軸が加わる。 3年後(以後5年ごと)の更新で資産要件を確かめられます。
- 許可の登録免許税9万円は別途。 登記で一回、許可でもう一回かかります。
これらは人材派遣で会社設立をする以上、避けられない負担です。減らす工夫より、最初から計画に入れておくことをおすすめします。
この記事の内容は2026年8月27日時点で、国税庁・総務省・厚生労働省の公表資料により確認したものです。制度は改正されます。具体的な税額の計算、資本金と資本準備金の振り分け、役員報酬や決算期の設計は税理士へ、許可の資産要件については所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、個別の税務相談や労働者派遣事業の許可申請の代行ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
避けられない負担として、計画に入れてください
一般的な会社設立であれば、資本金を1,000万円未満にして初年度の消費税を免税にするという選択があります。人材派遣ではこれができません。許可の資産要件があるからです。
つまり、この記事に書いた負担は避けられないものです。減らす工夫を考えるより、最初から資金計画に入れておくほうが現実的です。
具体的な税額の計算と、資本金・資本準備金の振り分けといった設計は税理士にご相談ください。許可の資産要件については所管の都道府県労働局へ。当サイトは一般的な制度の解説であり、個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?