派遣スタッフの社会保険料は、人材派遣の会社設立でどれだけの負担になるか
収支への影響を知りたい方へ
人材派遣の会社設立で、派遣スタッフの社会保険料が収支にどう効いてくるかを知りたい方に向けた記事です。
この負担は賃金に比例します。そして人材派遣では、賃金が売上原価の中心になります。つまり、事業の規模に比例して増えていく費用です。
この記事では具体的な料率を示しません。年度・都道府県によって改定されるためです。構造だけを整理します。
事業主が負担するのは、どの保険料か
派遣スタッフを雇用すると、社会保険と労働保険の保険料が発生します。このうち、事業主が負担する部分を整理します。
- 健康保険
- 労使で折半します
- 厚生年金保険
- 労使で折半します
- 子ども・子育て拠出金
- 事業主が全額を負担します
- 雇用保険
- 事業主と労働者がそれぞれ負担します。負担割合は異なります
- 労災保険
- 事業主が全額を負担します
このうち、金額として大きいのは健康保険と厚生年金保険です。どちらも労使で折半しますが、保険料そのものが大きいため、折半でも相応の負担になります。
そして、三つ目と五つ目は事業主の全額負担です。労働者の給与から控除するものではありません。
人材派遣の会社設立で収支計画を立てるとき、これらを合計した額を見込んでおいてください。賃金の総額に対して一定の割合が乗る、という形になります。
会社設立の収支計画を立てるときは、その時点の料率で計算してください。そして、料率は改定されるものだという前提で、計画に余裕を持たせておくことをおすすめします。
なお、役員や内勤の従業員についても同じ保険料が発生します。人材派遣の会社設立では、派遣スタッフの分だけでなく、社内の人の分も見込んでおいてください。
出典全国健康保険協会(協会けんぽ) (全国健康保険協会/2026年8月27日確認)
賃金に比例して増えます
社会保険料の事業主負担は、賃金に比例します。ここが、人材派遣の収支に効いてくるところです。
健康保険と厚生年金保険の保険料は、標準報酬月額という区分にもとづいて計算されます。賃金が上がれば区分が上がり、保険料も上がります。
雇用保険と労災保険の保険料は、賃金総額に料率を掛けて計算されます。こちらも賃金に比例します。
つまり、次の二つの場合に負担が増えます。
- 派遣スタッフの賃金を上げた場合。 一人あたりの負担が増えます。
- 派遣スタッフの人数を増やした場合。 総額が増えます。
人材派遣では、事業が伸びれば派遣スタッフの人数が増えます。売上が増えると同時に、この負担も増えるということです。
そして、賃金の水準は同一労働同一賃金への対応によって決まってくる部分があります。労使協定方式を選ぶ場合、一般労働者の平均的な賃金の額と同等以上でなければならず、その水準は毎年見直されます。
つまり、賃金が上がれば派遣料金も上げる必要が出てくるということです。人材派遣の会社設立では、この交渉ができる前提で事業計画を組んでおいてください。
出典全国健康保険協会(協会けんぽ) (全国健康保険協会/2026年8月27日確認)
マージンから、この負担が引かれます
人材派遣の収入は、派遣先から受け取る派遣料金です。そこから派遣スタッフの賃金を払い、残りがマージンになります。
ただし、マージンは会社の取り分そのものではありません。ここから社会保険料の事業主負担が引かれます。
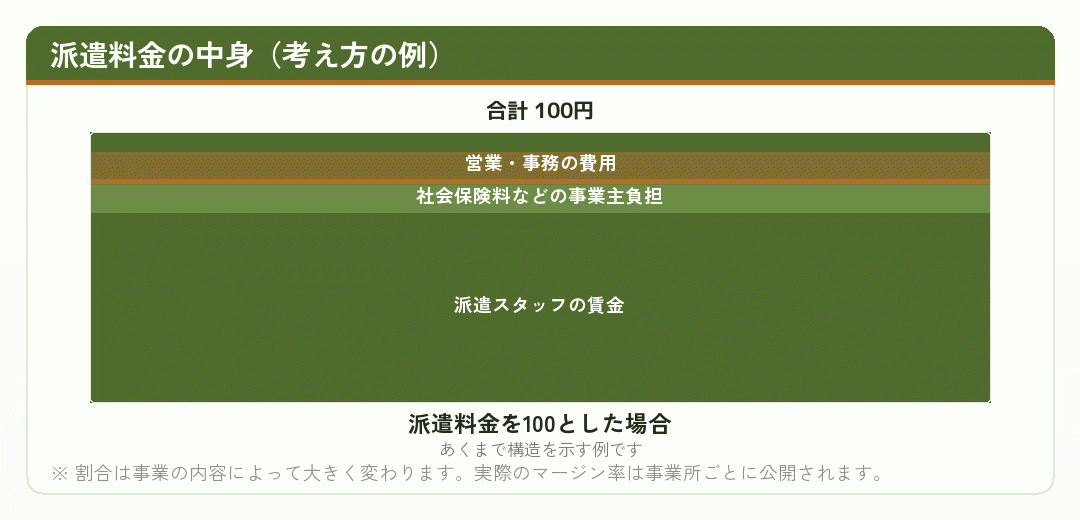
この図で見ていただきたいのは、二番目の部分です。賃金の次に大きいのが、社会保険料などの事業主負担です。
人材派遣の会社設立で収支計画を立てるとき、この部分を見落とさないでください。派遣料金から賃金を引いた残りが、そのまま利益になるわけではありません。
そして、マージン率は情報提供の対象です。事業所ごとにインターネットなどで公開することになります。会社設立の段階で収支計画を立てるときは、この数字が公開されることを前提に組んでください。
人材派遣の会社設立で収支計画を立てるとき、マージンの中身を分解しておいてください。社会保険料の事業主負担がどれくらいを占めるのか、教育訓練の費用がどれくらいかかるのか。これらを把握しておけば、派遣料金の交渉でも説明できます。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
資金繰りにも効いてきます
社会保険料の事業主負担は、資金繰りにも効いてきます。
人材派遣は、派遣スタッフへの給与が先で、派遣先からの入金が後という順番でできています。月末で締めて給与を支払い、派遣先に請求して、翌月末または翌々月末に入金されます。
社会保険料も、この賃金の支払いに伴って発生します。つまり、入金より先に出ていくということです。
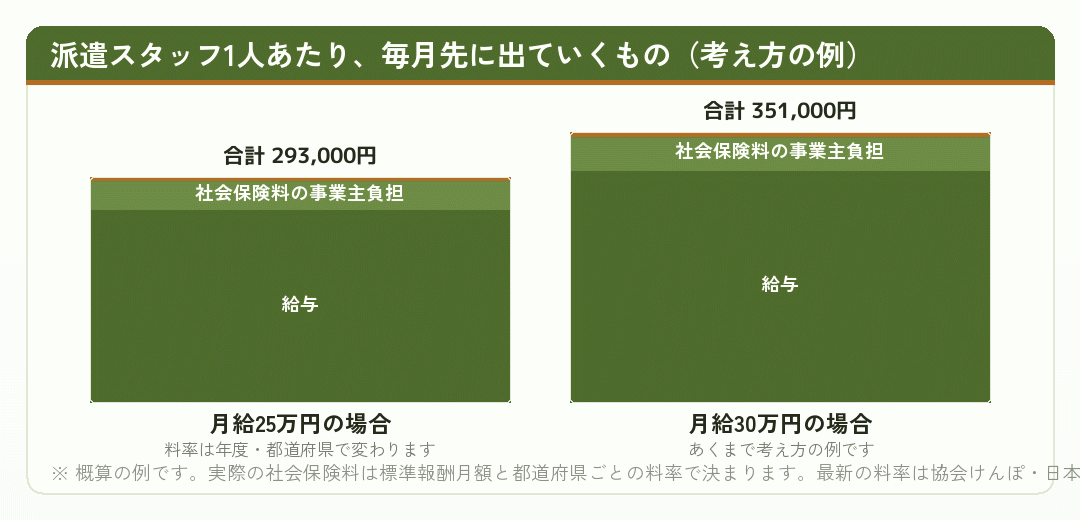
この金額に人数を掛けたものを、入金までの1〜2か月分持っている必要があります。10人なら、おおよそ600万円から1,200万円という規模になります。
人材派遣の会社設立で運転資金が重いと言われるのは、この構造のためです。そして事業が伸びるほど、必要な運転資金も増えます。
そして、社会保険料の納付にも期限があります。毎月の納付が原則で、期限を過ぎれば延滞金が発生します。資金繰りが苦しくても、この支払いは止められません。人材派遣の会社設立では、この点も見込んでおいてください。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
賃金を抑えることはできません
社会保険料の負担を抑える方法として、賃金を抑えるという発想が出てくるかもしれません。ところが、これは人材派遣ではできません。
派遣元事業主は、派遣先均等・均衡方式か労使協定方式のいずれかによって、派遣労働者の待遇を確保することとされています。
労使協定方式を選ぶ場合、賃金は同種の業務に従事する一般労働者の平均的な賃金の額と同等以上でなければならないとされています。その水準は、厚生労働省職業安定局長の通達で示されます。
派遣先均等・均衡方式を選ぶ場合は、派遣先の通常の労働者との均等・均衡待遇を確保することになります。
いずれの方式でも、賃金には下限ができます。会社が自由に決められる部分は限られているということです。
したがって、社会保険料の負担も一定の水準になります。会社設立の収支計画では、この負担を前提に派遣料金の水準を考えることになります。
出典派遣労働者の同一労働同一賃金について (厚生労働省/2026年8月27日確認)
加入させないという選択もありません
賃金を抑えられないなら、加入させないという発想も出てくるかもしれません。これも、人材派遣ではできません。
厚生労働省の許可基準は、派遣元事業主に関する判断として次の内容を挙げています。労働保険、社会保険の適用基準を満たす派遣労働者の適正な加入を行うものであること。
つまり、加入させないことは許可の判断に直接影響します。新規の許可申請でも、更新のときでも同じです。
そして、許可申請の書類にもこの点が現れます。労働者派遣事業計画書の様式第3号-3は、派遣労働者のうち雇用保険または健康保険・厚生年金保険の未加入者がいる場合にのみ提出するものとされています。
未加入者がいることを前提にした様式が用意されているということは、その状況が確認の対象になっているということです。
結局のところ、社会保険料の事業主負担は避けられない費用です。会社設立の段階で、最初から見込んでおくほかありません。
そして、この負担があることは派遣スタッフにとっての安心にもつながります。人材派遣は人を集める事業です。社会保険にきちんと加入させている会社であることは、採用の面でも意味を持ちます。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
負担を織り込んだ収支計画の立て方
では、この負担をどう収支計画に織り込むか。考え方を示します。
| 項目 | 計算のしかた |
|---|---|
| 派遣料金の総額 | 派遣スタッフの人数 × 稼働時間 × 単価 |
| 派遣スタッフの賃金 | 同一労働同一賃金への対応を踏まえた水準で |
| 社会保険料の事業主負担 | 賃金の総額に対する一定の割合として |
| 教育訓練の費用 | 受講時間の賃金と、その分の事業主負担 |
| 会社を回す費用 | 事業所の家賃、営業・事務の人件費、採用費用 |
| 残り | ここから会社設立と許可申請にかけた費用を回収します |
金額は事業の内容によって変わります。ご自身の事業計画の数字で計算してください。
三つ目の「賃金の総額に対する一定の割合」という形で見込むのが、実務的には分かりやすい方法です。料率は年度によって改定されるため、その時点の率で計算してください。
そして四つ目に注目してください。教育訓練も有給かつ無償で行うことが原則なので、その時間の賃金と、それに乗る事業主負担が発生します。
人材派遣の会社設立では、この積み上げをしたうえで派遣料金の水準を考えることになります。単価が低ければ、いくら人数を増やしても利益が残りません。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
負担は、基準資産額にも効いてきます
社会保険料の事業主負担は、許可の維持にも関わってきます。
この負担は費用なので、利益を減らします。利益が減れば、基準資産額の積み上がりが遅くなります。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。更新の審査でも、資産要件は確かめられます。
つまり、社会保険料の負担を織り込んだうえで利益が出る形にしておかないと、3年後の更新でつまずくということです。
人材派遣の会社設立で収支計画を立てるとき、この点まで見ておいてください。単に黒字になればよいのではなく、基準資産額2,000万円を維持できる水準の利益が必要です。
そして、役員報酬の設計もここに関わります。役員報酬を高く設定すれば、法人の利益がさらに減ります。会社設立の段階から、税理士と相談しながら設計してください。
会社設立のときに資本金2,000万円を用意して許可を取れたとしても、その後の赤字で目減りすれば更新でつまずきます。社会保険料の負担を織り込んだうえで黒字にできるかどうかが、事業の設計の要になります。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
まとめ|社会保険料の事業主負担
派遣スタッフの社会保険料の事業主負担について、まとめます。
- 事業主が負担するのは五つ。 健康保険、厚生年金保険、子ども・子育て拠出金、雇用保険、労災保険。
- 賃金に比例して増える。 賃金を上げても、人数を増やしても、負担は増えます。
- マージンから引かれる。 派遣料金から賃金を引いた残りが、そのまま利益になるわけではありません。
- 資金繰りにも効く。 賃金と同じく、入金より先に出ていきます。
- 賃金を抑えることはできない。 同一労働同一賃金への対応があります。
- 加入させないという選択もない。 許可の判断材料でもあります。
- 基準資産額にも効いてくる。 利益が減れば、許可の更新に影響します。
社会保険料の事業主負担は、人材派遣では避けられない費用です。会社設立の収支計画に、最初から見込んでおいてください。
この記事の内容は2026年8月27日時点で、厚生労働省・日本年金機構・全国健康保険協会の公表資料により確認したものです。制度は改正されます。最新の料率は各機関の公表資料で、具体的な計算は税理士・社会保険労務士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典全国健康保険協会(協会けんぽ) (全国健康保険協会/2026年8月27日確認)
賃金とセットで動く費用です
社会保険料の事業主負担は、賃金とセットで動きます。賃金を上げれば負担も増え、人数を増やせば総額も増えます。
人材派遣では賃金が売上原価の中心なので、この負担も事業の規模に比例します。会社設立の収支計画では、賃金の総額に対する割合として見込んでおいてください。
最新の料率は協会けんぽ・日本年金機構・厚生労働省の公表資料で、具体的な計算は税理士・社会保険労務士へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?