役員報酬をどう決めるか。人材派遣の会社設立で先に押さえる税務の型
会社設立の税務を押さえたい方へ
人材派遣の会社設立を進めていて、役員報酬や事業年度をどう決めるか迷っている方に向けた記事です。
役員報酬は、事業年度が始まってから一定の期間を過ぎると、原則として途中で変えられません。会社設立のときの判断が、その年度を通じて効いてきます。
そして、人材派遣では許可が下りるまで売上がありません。この期間の役員報酬をどう置くかが、会社設立の税務でいちばん難しい判断になります。
役員報酬は、途中で自由に変えられません
会社設立で最初に決めることの一つが、役員報酬です。
法人税法上、役員に対する給与を損金に算入するための取扱いには要件が定められています。国税庁の資料では、定期同額給与、事前確定届出給与、業績連動給与という区分が説明されています。
中小の会社で一般的なのは定期同額給与です。支給時期が1か月以下の一定の期間ごとで、その事業年度の各支給時期における支給額が同額であるものなどとされています。
そして、改定については取扱いが定められています。会計期間開始の日から3か月を経過する日までに改定される場合などが挙げられています。
つまり、事業年度が始まってから一定の期間を過ぎれば、原則としてその年度中は同額で払い続けることになるということです。
人材派遣の会社設立では、この点が重くのしかかります。許可が下りるまで売上がないのに、役員報酬は決めておかなければならないからです。
正確な取扱いと、ご自身の場合の判断については、国税庁の資料をご確認いただき、税理士にご相談ください。
そして、役員報酬は会社の費用であると同時に、役員個人の収入でもあります。会社の側では所得を減らし、個人の側では所得税や住民税、社会保険料の対象になります。
どこに置くのが適切かは、会社の見込み利益や個人の事情によって変わります。人材派遣の会社設立では、この両面を見て決めることになります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月27日確認)
売上がない期間の役員報酬
人材派遣の会社設立には、独特の事情があります。
労働者派遣事業の許可を受けなければ、労働者派遣を行うことはできません。会社設立の登記が終わっても、許可が下りるまで派遣の売上はゼロです。
許可申請の時期の目安は、事業開始予定時期のおおむね2〜3か月前までとされています。会社設立の準備期間も含めれば、さらに長くなります。
その間も、役員報酬は発生します。設定していれば、毎月払うことになります。
そして、役員報酬には社会保険料もかかります。健康保険と厚生年金保険の保険料は、労使が折半して負担します。会社が負担する分も出ていきます。
人材派遣の会社設立では、この期間の資金を用意しておいてください。基準資産額を取り崩せば、許可の資産要件を割ってしまいます。
役員報酬を低く設定すれば、この期間の支出は抑えられます。ただし、生活費をどうするかという問題が残ります。
役員報酬をゼロにするという選択もあり得ます。ただし、その場合は社会保険の適用の扱いも変わります。生活費をどう賄うかという問題も残ります。
人材派遣の会社設立では、許可が下りるまでの期間を何か月と見込むかを先に決めてください。その月数が決まれば、必要な資金も役員報酬の水準も見えてきます。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
赤字でもかかる税金があります
会社を作れば、赤字でもかかる税金があります。
法人住民税の均等割です。所得がなくても、法人が存在すれば課されます。
標準税率では、資本金等の額が1千万円以下で従業者数が50人以下の場合、道府県民税が2万円、市町村民税が5万円で、合わせて年7万円とされています。
ただし、税率や金額は自治体によって異なります。必ず所在地の自治体でご確認ください。
そして、資本金等の額が大きくなれば、均等割の額も上がります。
人材派遣の会社設立では、許可の資産要件から資本金を2,000万円以上にすることが多くなります。この場合、均等割の額も上がることになります。
会社設立の段階で、この費用を年間の固定費に入れておいてください。赤字でも出ていくお金です。
そして、均等割は事業所のある自治体ごとにかかります。複数の都道府県や市町村に事業所を置けば、その分だけ増えることになります。
人材派遣の会社設立では、事業所を一つにしておくほうが、この点でも負担が軽くなります。許可の資産要件も事業所の数を乗じた額で見られるため、拠点を増やすのは事業が軌道に乗ってからのほうが安全です。
出典地方税制度|法人住民税 (総務省/2026年8月27日確認)
事業年度をいつにするか
会社設立のときに、事業年度も決めます。
多くの会社が3月決算や12月決算を選びますが、自由に決められます。
人材派遣では、決算のあとにいくつもの作業が来ます。
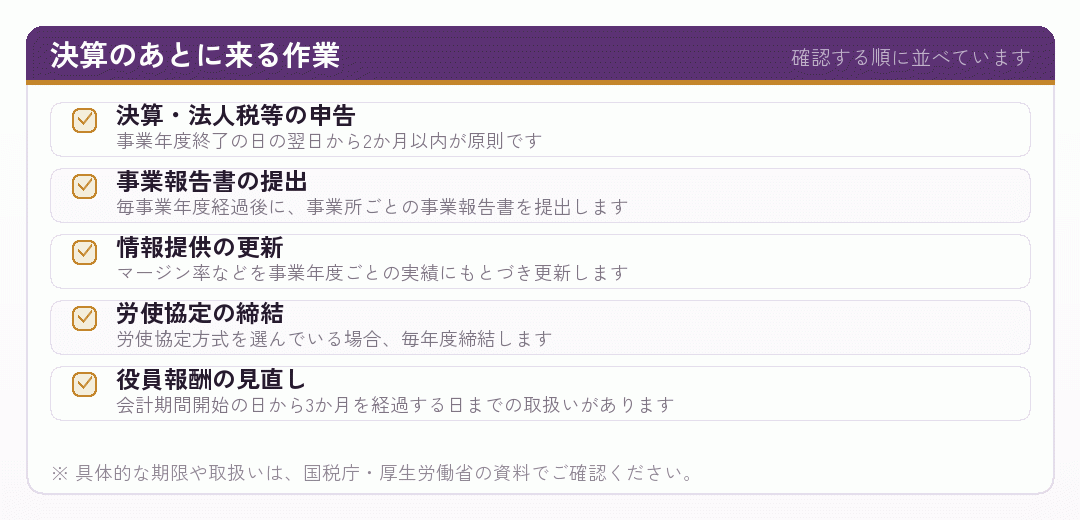
これらが同じ時期に集中します。少人数の会社では、この時期に手が回らなくなることがあります。
そこで、繁忙期を避けて事業年度を決めるという考え方があります。派遣先の年度替わりと重ならないようにする、という工夫です。
人材派遣の会社設立では、この点も考えて事業年度を決めてください。あとから変えることもできますが、手続きが必要です。
そして、最初の事業年度の長さも決まります。会社設立の日から事業年度の末日までが、第1期になります。
そして、事業年度は決算の時期を決めるだけでなく、労働者派遣事業の事務のリズムも決めます。人材派遣の会社設立では、この二つを合わせて考えてください。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
会社設立のあとに出す届出
会社設立の登記が終わったら、いくつもの届出が必要です。
国税庁は、新設法人の届出書類として、法人設立届出書などを案内しています。
あわせて、給与支払事務所等の開設届出書、青色申告の承認申請書、源泉所得税の納期の特例の承認に関する申請書などが挙げられています。
それぞれに提出期限があります。期限を過ぎれば、その事業年度では適用を受けられないものもあります。
そして、社会保険の手続きもあります。日本年金機構は、事業所を設立し健康保険・厚生年金保険の適用を受けようとするときの手続きを案内しています。
人材派遣の会社設立では、これらの届出と、労働者派遣事業の許可申請の準備を並行して進めることになります。
手が回らなければ、税理士や社会保険労務士に依頼するという選択もあります。会社設立の予算に、この費用も入れておいてください。
労働保険についても、成立の手続きがあります。労働基準監督署やハローワークでの手続きです。人を雇う予定があれば、これらも必要になります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
利益を残すことが、許可の維持につながります
税務の話は、労働者派遣事業の許可とも関わります。
労働者派遣事業の許可には資産要件があります。基準資産額が2,000万円に事業所数を乗じた額以上であること、基準資産額が負債の総額の7分の1以上であること、事業資金として自己名義の現金・預金の額が1,500万円に事業所数を乗じた額以上であること。
基準資産額は、資産の総額から負債の総額を控除した額です。繰延資産及び営業権は除きます。
赤字が続けば、この額は減っていきます。
そして、厚生労働省の業務取扱要領は、更新申請の際にも許可の基準を満たすことが必要である旨を示しています。労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年、一度更新を受けた場合が5年です。
つまり、利益を残して純資産を保つことが、許可の維持につながるということです。
人材派遣の会社設立では、税金を抑えることだけを考えるのではなく、要件を維持できる利益を残すことも考えてください。この二つは、方向が逆になることがあります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
役員報酬と社会保険の関係
役員報酬は、社会保険料にも直結します。
健康保険と厚生年金保険の保険料は、報酬月額をもとに算定される標準報酬月額に保険料率を掛けて計算されます。
厚生年金保険の保険料率は18.300パーセントで固定されており、労使が折半して負担します。健康保険の保険料率は、協会けんぽの場合、都道府県ごとに定められています。
つまり、役員報酬を上げれば、会社の負担する保険料も上がります。
そして、この保険料は費用になります。役員個人の側では、報酬が増えれば所得税や住民税も変わります。
人材派遣の会社設立では、この全体を見て役員報酬を決めることになります。会社の側と個人の側の両方を見る必要があります。
さらに、派遣スタッフの社会保険料の事業主負担も加わります。人を雇うほど、この費用は増えていきます。
なお、社会保険への加入は義務です。会社設立をして役員報酬を支払うなら、原則として適用の対象になります。加入しないという選択はありません。
出典新規適用の手続き (日本年金機構/2026年8月27日確認)
会社設立の段階で決めることの一覧
人材派遣の会社設立で、税務に関わる判断を整理します。
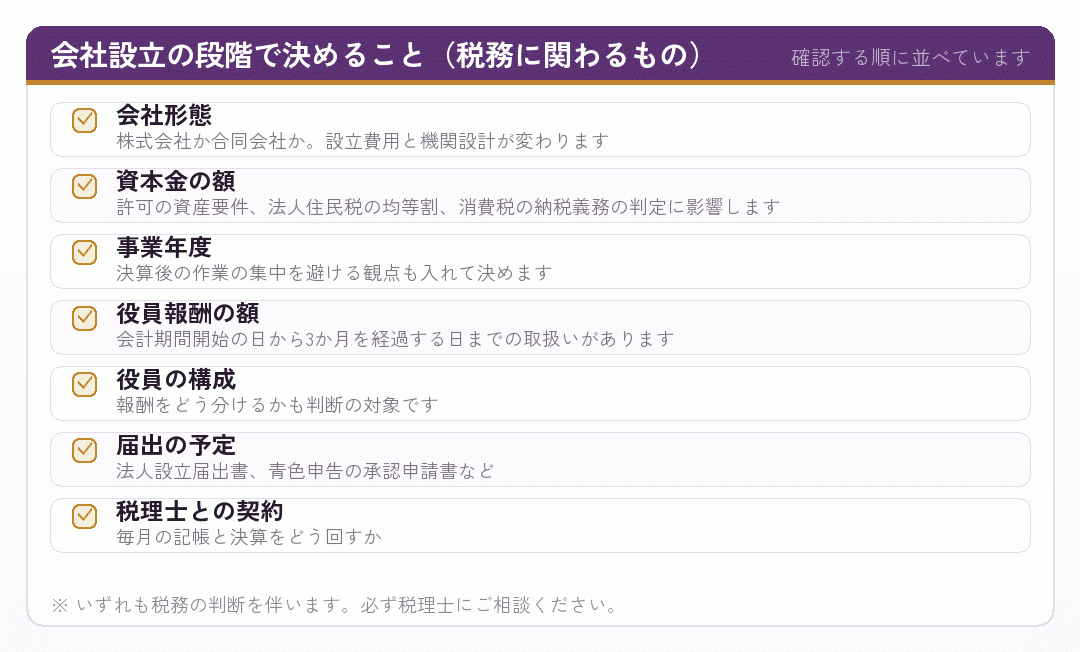
二つ目の資本金の額が、いちばん複数のことに関わります。労働者派遣事業の許可の資産要件から2,000万円以上にすることが多くなりますが、その結果として均等割も上がります。
四つ目の役員報酬は、許可が下りるまでの期間をどう見るかで変わります。売上がない期間を長く見込むなら、低めに置くという判断もあり得ます。
人材派遣の会社設立では、これらを一度に決めることになります。順番に決めていくと、あとで前の判断を見直すことになりがちです。
そして、これらはすべて税理士に相談して決めるべきものです。当サイトは一般的な制度の説明を行うものであり、個別の判断はできません。
会社設立の準備の早い段階で、相談先を決めておいてください。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
まとめ|会社設立で押さえる税務の型
人材派遣の会社設立で押さえる税務の型について、まとめます。
- 役員報酬は途中で自由に変えられない。 定期同額給与の取扱いには、会計期間開始の日から3か月を経過する日までの改定などの定めがあります。
- 許可が下りるまで売上はない。 その期間の役員報酬と社会保険料を見込んでおきます。
- 赤字でもかかる税金がある。 法人住民税の均等割です。金額は自治体により異なります。
- 事業年度は自由に決められる。 決算後の作業の集中を避ける観点も入れて決めます。
- 会社設立のあとの届出には期限がある。 期限を過ぎると取り返せないものがあります。
- 利益を残すことが許可の維持につながる。 資産要件は更新のときにも確認されます。
- 役員報酬は社会保険料に直結する。 報酬が上がれば会社の負担も上がります。
人材派遣の会社設立では、税務の判断と許可の要件を同時に見ることになります。片方だけを見て決めると、もう片方で困ります。
そして、判断は税理士に相談して行ってください。この記事は制度の一般的な説明であり、個別の税務相談に応じるものではありません。
この記事の内容は2026年8月27日時点で、国税庁・総務省・日本年金機構・厚生労働省の公表資料により確認したものです。制度は改正されます。税務の判断は税理士へ、社会保険の手続きは社会保険労務士へ、許可の可否は所管の都道府県労働局へご相談ください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月27日確認)
判断は税理士に相談してください
この記事は、国税庁の公表資料にもとづく一般的な説明です。個別の税額や、どう設定すべきかを判断するものではありません。
人材派遣の会社設立では、許可までの期間の資金繰りと、資産要件の維持と、税務の取扱いを同時に見ることになります。専門家と一緒に決めてください。
税務の判断は税理士へ、社会保険の手続きは社会保険労務士へ、許可の可否は所管の都道府県労働局へご相談ください。当サイトは一般的な制度の解説であり、個別の税務相談には応じられません。
この記事のタグ
この記事は判断の材料になりましたか?