個人事業主のまま人材派遣の許可を取れるのか。会社設立との違いを確かめる
法人にするか迷っている方へ
人材派遣を始めたいが、会社設立をするか個人のまま進めるかで迷っている方に向けた記事です。
労働者派遣事業の許可は、制度としては個人でも申請できます。ただし提出する書類が法人とは異なり、資産要件の金額は同じです。
この記事では、個人で申請する場合と会社設立をしてから申請する場合の違いを整理します。
制度としては、個人でも申請できます
労働者派遣事業の許可は、制度としては個人でも申請できます。厚生労働省の資料には、法人の場合と個人の場合それぞれの添付書類が示されています。
つまり、人材派遣を始めるために必ず会社設立をしなければならない、というわけではありません。個人事業主のまま許可を申請することもできます。
ただし、いくつか押さえておきたい点があります。まず、資産要件の金額は同じです。事業所1か所であれば、基準資産額2,000万円以上・自己名義の現金預金1,500万円以上・基準資産額が負債の総額の7分の1以上という三つを同時に満たすことになります。
- 資産要件
- 個人でも法人でも同じ金額です
- 事業所の要件
- 事業に使用し得る面積がおおむね20平方メートル以上。同じです
- 派遣元責任者
- 成年に達した後3年以上の雇用管理の経験など。同じです
- 許可手数料と登録免許税
- 収入印紙12万円+5万5千円×(事業所数−1)、登録免許税9万円。同じです
- 提出する書類
- 法人と個人で異なります
最後の項目が、この記事の中心です。提出する書類が法人と個人で異なります。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
個人の場合に提出する書類
個人で労働者派遣事業の許可を申請する場合の添付書類を並べます。法人の場合とは、資産の状況を示す書類が異なります。
- 住民票の写し(本籍地の記載があり、個人番号の記載がないもの)および履歴書
- 最近の納税期における所得税の確定申告書の写し(納税地の所轄税務署の受付印のあるもの)
- 納税証明書(国税通則法施行規則別紙第8号様式(その2)による最近の納税期における金額に関するもの)
- 貸借対照表及び損益計算書(所得税青色申告決算書(一般用)の写し)(青色申告の場合)
- 不動産の登記事項証明書及び固定資産税評価額証明書(白色申告、または青色申告で簡易な記載事項の損益計算書を作成する場合)
- 預金残高証明書(納税期末日のもの)
法人の場合は、定款、登記事項証明書、役員の住民票と履歴書、最近の事業年度における貸借対照表・損益計算書・株主資本等変動計算書、法人税の確定申告書の写しと納税証明書が求められます。
個人の場合は、これが所得税の確定申告書と納税証明書、そして青色申告決算書の貸借対照表・損益計算書に置き換わります。
青色申告で簡易な記載事項の損益計算書のみを作成している場合や白色申告の場合は、貸借対照表がありません。この場合は、事業計画書の「3 資産等の状況」欄に記載した土地・建物に係る不動産の登記事項証明書と固定資産税評価額証明書によることとされています。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
個人の場合の、資産の見方
個人で申請する場合、資産の見方について特別な定めがあります。
厚生労働省の業務取扱要領は、基準資産額または自己名義の現金・預金の額が増加する旨の申し立てがあったときの取扱いについて、個人の場合に限った規定を置いています。
具体的には、次の場合に限り、増加後の額を基準資産額または自己名義の現金・預金の額とする、とされています。
- 市場性のある資産の再販売価格の評価額が、基礎価額を上回る旨の証明があった場合(例えば、固定資産税の評価額証明書等による)
- 提出された預金残高証明書により普通預金、定期預金等の残高を確認できた場合(複数の預金残高証明書を用いる場合は、同一日付のものに限る)
法人の場合は、公認会計士または監査法人による監査証明を受けた中間決算または月次決算による場合に限られます。個人の場合は、これとは別の方法が認められているということです。
ただし、個人事業主では事業用の資産と個人の資産の区別があいまいになりやすい面があります。どこまでが事業に使える資産として認められるかは、所管の都道府県労働局の判断になります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
個人で始めた場合の、そのあとの広がり方
資産要件を満たせるなら、個人でも許可は取れます。では、なぜ多くの方が会社設立を選ぶのか。そのあとの広がり方に違いがあるからです。
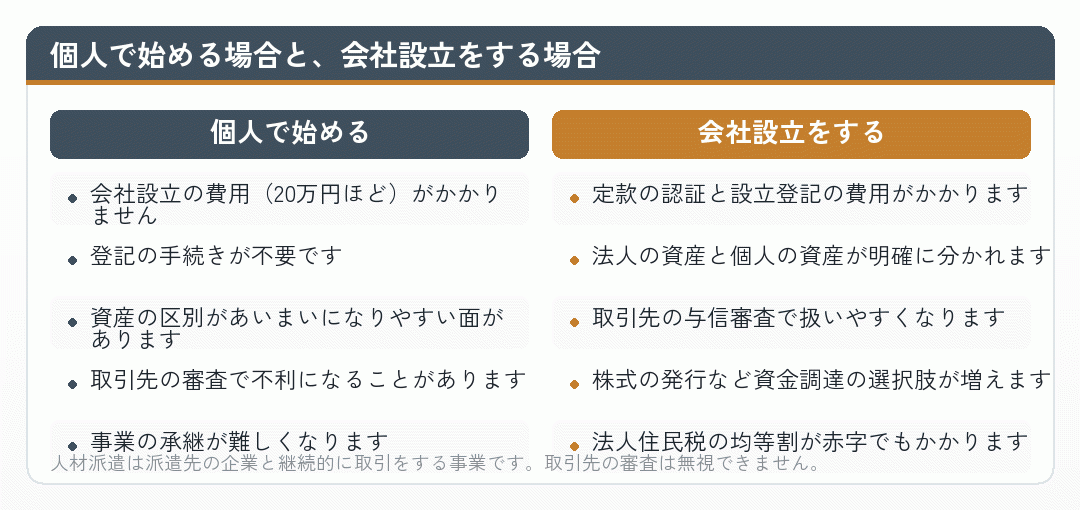
人材派遣は、派遣先の企業と継続的に取引をする事業です。大手企業や上場企業では、取引先の選定基準が定められていることがあり、法人であることが条件になっている場合もあります。
また、事業が伸びれば運転資金が必要になります。派遣スタッフの給与を先に払い、派遣料金を後から受け取る構造だからです。資金調達の選択肢という点でも、法人のほうが広くなります。
そして、事業の承継という観点もあります。個人事業主の場合、事業主が事業を続けられなくなれば、許可も引き継げません。法人であれば、役員が変わっても法人としての許可は続きます。
出典一般社団法人 日本人材派遣協会 (日本人材派遣協会/2026年8月27日確認)
個人から法人になる場合の手続き
個人で許可を取ったあとに会社設立をする場合、許可はどうなるのか。ここは押さえておく必要があります。
労働者派遣事業の許可は、事業主に対して与えられるものです。個人事業主と、その人が設立した法人は、法律上は別の事業主になります。
したがって、個人で受けた許可を法人にそのまま引き継ぐことはできません。法人として改めて許可を申請することになります。
これは、手続きをもう一度やり直すということです。許可手数料12万円と登録免許税9万円も、改めてかかります。そして審査の期間も、もう一度2〜3か月かかります。
- 会社設立の登記をする(定款の認証と設立登記)
- 法人として労働者派遣事業の許可を申請する
- 収入印紙12万円と登録免許税9万円を改めて納付する
- 審査と事業所の実地確認を、もう一度受ける
- 許可が下りるまでのあいだ、法人としての人材派遣の営業はできません
将来的に会社設立を考えているなら、最初から法人で申請するほうが手続きは一度で済みます。人材派遣の会社設立にかかる費用は20万円ほどですが、許可を取り直す手間と期間のほうが大きな負担になります。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
税務の面での違い
個人事業主と法人では、税務の扱いが大きく変わります。人材派遣に固有の話ではありませんが、判断材料として整理しておきます。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 所得にかかる税 | 所得税(累進税率) | 法人税ほか |
| 赤字のときの税負担 | 所得税はかかりません | 法人住民税の均等割はかかります |
| 経営者への支払い | 事業主自身への給与という概念がありません | 役員報酬として支払えます |
| 社会保険 | 国民健康保険と国民年金(従業員数によります) | 法人は原則として健康保険・厚生年金保険の適用事業所になります |
| 決算・申告 | 所得税の確定申告 | 法人税の申告。原則として事業年度終了の日の翌日から2か月以内 |
| 消費税 | 基準期間の課税売上高などで判定 | 資本金1,000万円以上の新設法人は初年度から課税事業者 |
制度は改正されます。個別の判断は税理士にご相談ください。
六つ目に注目してください。人材派遣の会社設立では、資産要件から資本金が1,000万円以上になります。したがって、設立初年度から消費税の課税事業者になります。
一般的な会社設立で使われる「資本金を1,000万円未満にして初年度の消費税を免税にする」という方法は、人材派遣では使えません。基準資産額2,000万円という許可の要件があるからです。
二つ目も重要です。法人住民税の均等割は赤字でもかかります。人材派遣は許可が下りるまで営業できないため、この期間にも均等割がかかることになります。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月27日確認)
判断の順番を整理する
個人で申請するか、会社設立をしてから申請するか。判断の順番を整理します。
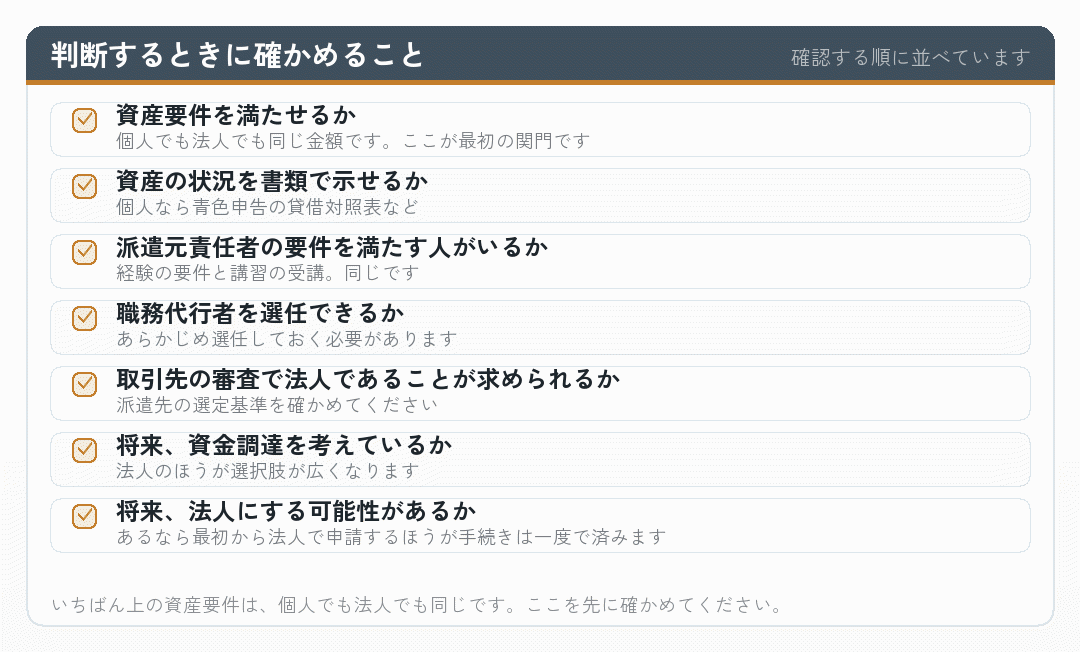
この順番で大事なのは、いちばん上です。資産要件は個人でも法人でも同じ金額なので、まずここを確かめてください。満たせなければ、どちらを選んでも許可は下りません。
そして、いちばん下の項目も重要です。将来的に会社設立を考えているなら、最初から法人で申請するほうが手続きは一度で済みます。許可の取り直しには、費用と2〜3か月の審査期間がかかるからです。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
会社設立を選ぶなら、その順番も同じです
会社設立を選んだ場合の順番は、これまでの記事で書いてきたとおりです。
会社設立の登記が先で、労働者派遣事業の許可申請が後になります。許可申請の添付書類に定款と登記事項証明書が含まれるからです。
そして、会社設立の登記より前に決めておくことがあります。事業目的の文言、資本金の額、事業所、派遣元責任者の四つです。
- 事業目的。 労働者派遣事業を行うことが読み取れる文言を入れます。
- 資本金の額。 基準資産額2,000万円以上(事業所1か所)から逆算し、設立費用と営業開始までの固定費の分を上乗せします。
- 事業所。 事業に使用し得る面積がおおむね20平方メートル以上。面談できる場所も必要です。
- 派遣元責任者。 成年に達した後3年以上の雇用管理の経験など。講習は申請の受理の日前3年以内に受講します。
この四つは、会社設立の登記の内容に入るか、登記と並行して準備する必要があるものです。登記のあとに気づくと、手戻りになります。
人材派遣の会社設立で「急がば回れ」と言われるのは、この構造のためです。設計に時間をかけても、手戻りが減ればその分だけ取り返せます。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
まとめ|個人と法人の違い
個人で人材派遣の許可を申請する場合と、会社設立をしてから申請する場合の違いをまとめます。
- 制度としては個人でも申請できる。 厚生労働省の資料に、個人の場合の添付書類が示されています。
- 資産要件の金額は同じ。 基準資産額2,000万円・自己名義の現金預金1,500万円(事業所1か所)。
- 提出する書類が異なる。 個人は所得税の確定申告書、納税証明書、青色申告決算書の貸借対照表など。
- 個人の資産の見方には特別な定めがある。 固定資産税の評価額証明書や預金残高証明書によることができる場合があります。
- 法人成りでは許可を取り直す。 許可は事業主に与えられるものだからです。
- 税務の扱いが大きく変わる。 人材派遣では消費税の免税を狙う方法が使えません。
- 将来法人にするなら、最初から法人で。 取り直しには費用と2〜3か月の審査期間がかかります。
資産要件は個人でも法人でも同じ金額です。まずそこを確かめてください。満たせなければ、どちらを選んでも許可は下りません。
この記事の内容は2026年8月27日時点で、厚生労働省・国税庁の公表資料により確認したものです。制度は改正されます。許可の要件と必要書類は所管の都道府県労働局へ、法人にするかどうかの税務上の判断は税理士へ、登記は司法書士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
金額は同じ。違うのは書類と、そのあとです
労働者派遣事業の許可の資産要件は、個人でも法人でも同じ金額です。基準資産額2,000万円・自己名義の現金預金1,500万円(事業所1か所)という線は動きません。
違うのは提出する書類と、そのあとの事業の広がり方です。取引先の与信、資金調達、事業の承継。これらを考えると、会社設立を選ぶ理由が出てきます。
許可の要件と必要書類は所管の都道府県労働局へ、法人にするかどうかの税務上の判断は税理士へ、登記は司法書士へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?