人材派遣の会社設立で、資本金はいくらにすればよいのか
資本金の額を決めようとしている方へ
人材派遣の会社設立で、資本金をいくらにすればよいのか迷っている方に向けた記事です。
一般的な会社設立であれば、資本金は事業計画から決めます。人材派遣では、そこに労働者派遣事業の許可の資産要件という外側の条件が加わります。
「2,000万円あればよい」で終わらせず、なぜその額なのか、ちょうどでは足りないのはなぜかまで書きます。
資本金は、事業計画ではなく資産要件から決まります
一般的な会社設立では、資本金は事業計画から決めます。開業資金として必要な額を見積もり、それを資本金として入れるという順番です。
人材派遣の会社設立では、この順番が変わります。労働者派遣事業の許可の資産要件という外側の条件が、事業計画より先に来るからです。
厚生労働省の業務取扱要領は、許可申請事業主の財産的基礎について三つの基準を示しています。事業所1か所の場合は次のようになります。
- 基準資産額
- 資産(繰延資産及び営業権を除く)の総額から負債の総額を控除した額が、2,000万円以上
- 負債比率
- 基準資産額が、負債の総額の7分の1以上
- 自己名義の現金・預金
- 事業資金として1,500万円以上
この三つは選択ではなく、同時にすべて満たす必要があります。そして事業所を2か所にすれば、基準資産額は4,000万円、現金・預金は3,000万円になります。
会社設立の直後は、資本金がそのまま基準資産額に近い形になります。だから資本金の額を、まずこの数字から逆算するのです。
なお、資産要件は許可を受けるときだけの話ではありません。労働者派遣事業の許可の有効期間は初めて許可を受けた場合が3年、一度更新を受けた場合が5年で、更新の審査でも同じ資産要件が確かめられます。会社設立のときに決めた資本金の水準を、その後も維持し続けることになります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
2,000万円ちょうどでは足りません
では資本金を2,000万円ちょうどにすればよいかというと、それでは足りません。会社設立の費用と許可申請の費用を資本金から出せば、その分だけ基準資産額が減るからです。
事業所1か所で株式会社を設立する場合の法定費用を並べます。
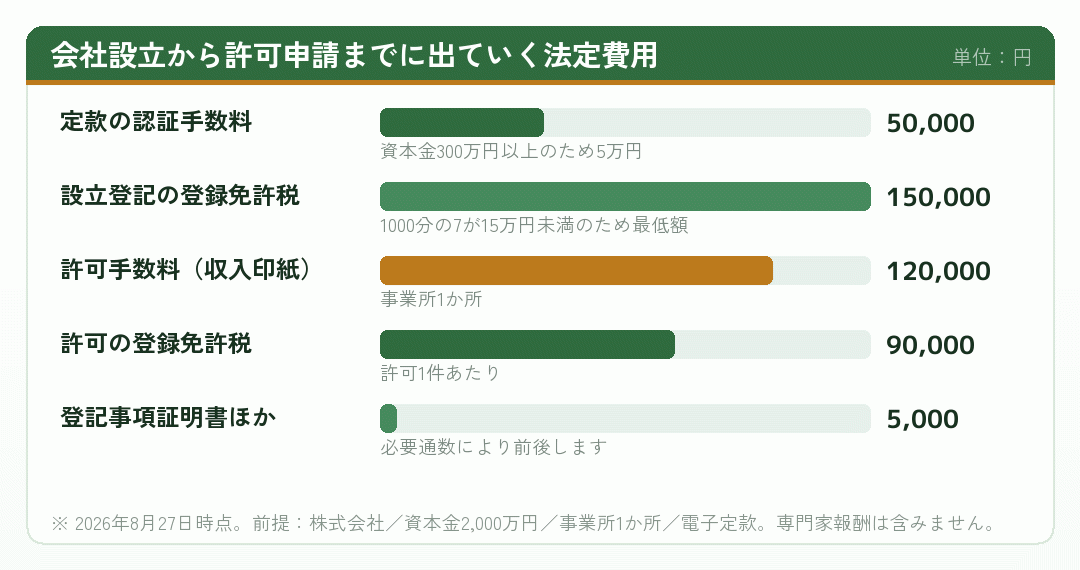
合計でおよそ41万5千円です。資本金2,000万円ちょうどで会社設立をすれば、この時点で基準資産額は1,958万円あまりになります。資産要件を満たしません。
さらに、事業所の敷金・礼金・仲介手数料、備品、派遣元責任者講習の受講料、会社の実印の作成費用が加わります。これらを合わせれば、100万円を超えることもめずらしくありません。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
どれくらい上乗せするか
では、いくら上乗せすればよいのか。一律の答えはありませんが、積み上げる項目は決まっています。
- 会社設立と許可申請の法定費用事業所1か所・株式会社でおよそ41万5千円。合同会社なら定款認証手数料と登録免許税の差でおよそ14万円安くなります。
- 開業準備の費用事業所の初期費用、備品、講習の受講料、専門家に依頼する場合の報酬。物件と規模によって大きく変わります。
- 営業できない期間の固定費会社設立から許可が下りて営業を始めるまで3〜4か月。家賃・役員報酬・通信費がその間かかります。
この三つを足したものが、2,000万円に上乗せする最低ラインです。加えて、派遣スタッフの賃金を立て替える運転資金も必要になります。
ただし、上乗せ分をすべて資本金として入れる必要はありません。基準資産額と現金・預金の要件を満たしていればよいので、資本金2,000万円のほかに代表者からの借入で運転資金を用意するという形もあり得ます。
実務的には、資本金を2,000万円より少し多めにしておくのがいちばん分かりやすい形です。たとえば2,200万円、2,300万円といった額です。この場合、株式会社の設立登記の登録免許税は1000分の7で計算しても15万円に満たないため、最低額の15万円のままです。
つまり、資本金を2,000万円から2,143万円あたりまで増やしても、会社設立の登記費用は変わりません。この範囲であれば、上乗せのコストは実質的にゼロということです。人材派遣の会社設立で資本金に余裕を持たせやすいのは、この構造のおかげでもあります。
合同会社の場合は、およそ858万円を超えると登録免許税が最低額の6万円より高くなります。資本金2,000万円なら1000分の7で14万円です。合同会社を選ぶ場合、資本金を増やすと登録免許税もそのまま増えていく点は押さえておいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
資本金を増やすと、何が増えるか
資本金を多めにすることには利点がありますが、増えるものもあります。会社設立の前に確かめておいてください。
| 項目 | 資本金を増やすと | 注意点 |
|---|---|---|
| 設立登記の登録免許税 | 資本金の1000分の7。株式会社は15万円、合同会社は6万円が最低額 | 株式会社はおよそ2,143万円、合同会社はおよそ858万円を超えると最低額より高くなります |
| 法人住民税の均等割 | 資本金等の額の区分が上がれば高くなります | 赤字でもかかります。金額は自治体によって異なります |
| 消費税の納税義務 | 資本金1,000万円以上の新設法人は、設立初年度から課税事業者になります | 人材派遣では資産要件から1,000万円を超えることがほとんどです |
| 外形標準課税 | 資本金1億円超の法人が対象です | 人材派遣の会社設立でここまで大きくなることは通常ありません |
税務上の取扱いは制度改正で変わります。具体的な判断は税理士にご確認ください。
このなかで人材派遣の会社設立に必ず効いてくるのが、三番目の消費税です。資本金1,000万円以上の新設法人は、設立初年度から消費税の課税事業者になります。人材派遣では資産要件から資本金が2,000万円前後になるため、これは避けられません。
会社設立の資金計画では、この消費税の納税分も見込んでおいてください。派遣料金には消費税が含まれており、それを預かって納めることになります。
出典地方税制度|法人住民税 (総務省/2026年8月27日確認)
資本金と、資本準備金の使い分け
株式会社では、払い込んだ金額のうち2分の1を超えない額を資本金として計上せず、資本準備金とすることができます。人材派遣の会社設立でこれを使うとどうなるかを整理します。
まず押さえておきたいのは、基準資産額は資本金の額そのものではないという点です。基準資産額は、資産の総額から負債の総額を控除した額です。資本準備金も純資産の一部なので、基準資産額には含まれます。
- 基準資産額
- 資本金と資本準備金の合計が純資産に入るため、どちらに割り振っても変わりません
- 設立登記の登録免許税
- 資本金の額を基準に計算します。資本準備金に振り分ければ登録免許税は抑えられます
- 法人住民税の均等割
- 資本金等の額を基準に区分されます。資本準備金も資本金等の額に含まれるのが原則です
- 消費税の納税義務
- 資本金の額で判定されます
たとえば2,400万円を払い込み、資本金1,200万円・資本準備金1,200万円とすれば、登録免許税は資本金1,200万円の1000分の7で8万4千円となり、最低額の15万円が適用されます。資本金2,400万円なら1000分の7で16万8千円ですから、8千円ほど安くなる計算です。
いずれにしても、労働者派遣事業の許可の資産要件という観点では、資本金と資本準備金の振り分けは結果を変えません。基準資産額と現金・預金の額を満たせるかどうかが、すべてです。
ここで、もうひとつ確かめておきたいことがあります。自己名義の現金・預金1,500万円という要件は、事業資金として持っている必要があるという意味です。資本金として払い込んだあと、その資金を事業所の内装や備品にすべて使ってしまえば、現金・預金の額は減ります。
基準資産額は資産の総額から負債の総額を引いた額なので、現金が備品に変わっても基準資産額そのものは大きく変わりません。ところが現金・預金の要件のほうは満たさなくなります。会社設立のあと、許可申請までのあいだの資金の使い方にも注意が要るということです。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
資本金を集めるときに気をつけること
資本金2,000万円を一人で用意できない場合、複数人で出資して会社設立をするという方法があります。ただし人材派遣では、いくつか確かめておくことがあります。
- 出資者が役員になる場合、その人の住民票の写しと履歴書が許可申請の添付書類になります
- 許可の欠格事由は法人の役員についても及びます。役員のなかに該当者がいれば、法人として許可を受けられません
- 合同会社では出資者がそのまま経営を行う仕組みになるため、あとから関係を整理しにくいことがあります
- 株式会社であれば、株式の譲渡という形で持分を整理できます
そして、労働者派遣事業の許可基準には「当該事業が専ら労働者派遣の役務を特定の者に提供することを目的として行われるものでないこと」という要件があります。特定の企業からの出資を受けて、その企業にだけ派遣する形を考えている場合は、この要件との関係を先に確かめてください。
なお、出資を受けるかどうかにかかわらず、資本金として払い込んだ資金は会社のものになります。会社設立のあとに出資者へ返すという形にすれば、それは資本の払い戻しか、あるいは貸付という別の話になります。基準資産額の維持という観点からも、慎重に設計してください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
3年後の更新まで見て、資本金を決める
資本金の額を決めるとき、会社設立の時点だけを見ていると足りません。3年後の許可の更新まで見ておく必要があります。
労働者派遣事業の許可の有効期間は、初めて許可を受けた場合が3年です。更新の申請は有効期間が満了する日の3か月前までに行う必要があり、申請日の超過は認められません。そして更新の審査でも、資産要件は確かめられます。
つまり、会社設立から3年のあいだの累積損益が、そのまま基準資産額に反映されます。赤字が続けば目減りし、更新でつまずくことになります。
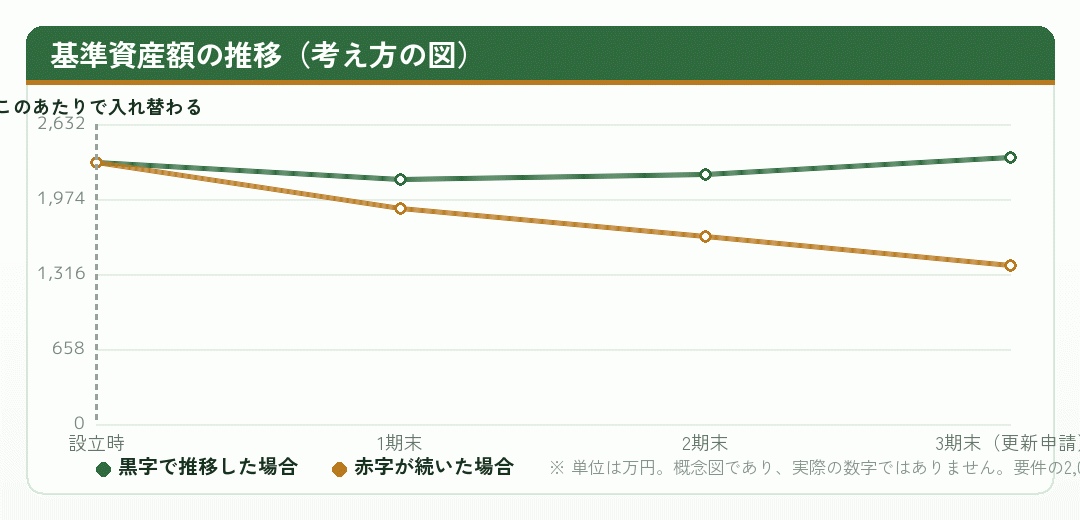
この図で見ていただきたいのは、下の線です。会社設立のときに2,300万円あっても、赤字が続けば3年後には要件を割り込みます。
だから、資本金を多めにしておくことには意味があります。初年度に赤字が出ても、要件を割り込むまでに余裕があるからです。もちろん、資本金を増やせば登録免許税も均等割も増えますが、更新できなくなるリスクと比べれば小さな金額です。
出典労働者派遣事業関係業務取扱要領 第3 適正な運営の確保に関する措置に係る手続 (厚生労働省/2026年8月27日確認)
まとめ|人材派遣の会社設立の資本金
人材派遣の会社設立で資本金をいくらにするかについて、まとめます。
- 起点は許可の資産要件。 事業所1か所なら基準資産額2,000万円・自己名義の現金預金1,500万円・負債比率7分の1以上。三つを同時に満たします。
- 2,000万円ちょうどでは足りない。 会社設立と許可申請の法定費用でおよそ41万5千円、開業準備を含めれば100万円を超えます。
- 上乗せは三つを積み上げる。 法定費用、開業準備の費用、営業できない期間の固定費。
- 借入では基準資産額は増えない。 資本金として入れる必要があります。
- 資本金を増やすと増えるもの。 登録免許税、法人住民税の均等割、消費税の納税義務。
- 資本金1,000万円未満は選べない。 資産要件があるためです。初年度から消費税の課税事業者になります。
- 3年後の更新まで見る。 赤字が続けば目減りします。余裕を持たせておく意味はここにあります。
資本金の額は会社設立の登記に入ります。あとから変えるには増資の手続きと変更登記が必要です。決めるときに時間をかける価値のある項目です。
この記事の金額は2026年8月27日時点で、厚生労働省・法務局・日本公証人連合会・国税庁・総務省の公表資料により確認したものです。制度は改正されます。資本金の額の設計と税務の判断は税理士へ、資産要件を満たすかどうかの判定は所管の都道府県労働局へ、登記は司法書士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
決めた額と、その理由を残してください
資本金の額は、会社設立の登記に入ります。あとから変えるには増資の手続きと変更登記が必要で、費用も時間もかかります。
そして3年後、許可の更新のときにもう一度この数字と向き合うことになります。なぜこの額にしたのかを書き残しておくと、そのときの判断が楽になります。
資本金の額の設計は税理士に、資産要件を満たすかどうかの判定は所管の都道府県労働局に、登記の手続きは司法書士にご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?