既存の会社で人材派遣を始めるとき、定款の事業目的をどう追加するか
すでに法人をお持ちの方へ
別の事業をしていて人材派遣に参入したい、という経営者の方に向けた記事です。
選択肢は二つあります。既存の法人に事業目的を追加するか、新しく会社設立をするか。判断の分かれ目になるのは、たいてい労働者派遣事業の許可の資産要件です。
この記事では、事業目的の追加の手続きと、新設との比較を整理します。
まず、既存法人の決算書で資産要件を計算する
既存の法人で人材派遣に参入する場合、いちばん先に確かめるべきなのは資産要件です。事業目的を追加する手続きより前に、ここを計算してください。
厚生労働省の業務取扱要領は、許可申請事業主の財産的基礎について三つの基準を示しています。事業所1か所の場合は次のようになります。
- 基準資産額
- 資産(繰延資産及び営業権を除く)の総額から負債の総額を控除した額が2,000万円以上
- 負債比率
- 基準資産額が、負債の総額の7分の1以上
- 自己名義の現金・預金
- 事業資金として1,500万円以上
この三つは選択ではなく、同時にすべて満たす必要があります。そして、直近の事業年度の決算書で判定されます。
新しく会社設立をする場合と違い、既存法人ではすでに決算書があります。つまり、いま計算できるということです。判定材料が手元にあるのは、既存法人の利点でもあります。
ここで問題になりやすいのが、二つ目の負債比率です。既存の事業で借入が大きい会社は、基準資産額2,000万円を用意できても、この要件で止まることがあります。
計算してみて足りない場合、増資という方法があります。ただし、増資をしてもそれが決算書に反映されるのは決算のときです。資産要件は直近の決算書で判定されるため、増資してすぐに申請できるとは限りません。
基準資産額または自己名義の現金・預金の額が増加する旨の申し立てをする場合は、公認会計士または監査法人による監査証明を受けた中間決算または月次決算による場合に限られます。更新申請については、日本公認会計士協会が平成30年12月20日付けで公表した実務指針に基づく「合意された手続業務」による中間決算・月次決算でも可能とされています。いずれにせよ第三者の手続が入り、費用と日数がかかります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
事業目的を追加する手続き(株式会社)
既存の株式会社に事業目的を追加する手続きを並べます。
- 株主総会を招集する。 事業目的の変更は定款の変更にあたります。
- 特別決議で可決する。 議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要です。
- 議事録を作成する。 変更登記の添付書類になります。
- 変更登記を申請する。 法務局へ。目的の変更にかかる登録免許税は3万円です。
- 新しい登記事項証明書を取る。 変更後の内容が反映されたものを、許可申請に添付します。
会社設立の手続きと比べると、ずいぶん軽く済みます。定款の認証も、資本金の払い込みも不要です。登録免許税も3万円で済みます。
かかる時間も、決議から登記完了まで1〜2週間程度です。新しく会社設立をする場合より短くなります。
追加する文言は、労働者派遣事業を行うことが読み取れるものにしてください。「人材派遣業」とだけ書くと、労働者派遣事業の許可申請の段階で確認を求められることがあります。法律上の名称は「労働者派遣事業」です。
人材紹介(有料職業紹介事業)もあわせて行う予定があるなら、このときに一緒に追加しておくと手間が省けます。派遣と紹介は別の制度で、許可も別です。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
合同会社の場合の手続き
既存の合同会社に事業目的を追加する場合、手続きが株式会社とは異なります。
合同会社の定款変更は、総社員の同意によって行うのが原則です。定款に別段の定めがある場合は、その定めによります。
株式会社の特別決議は「議決権の3分の2以上」ですが、合同会社の原則は「総社員の同意」です。社員が複数いる場合、全員の同意を得る必要があります。
- 総社員の同意を得る(定款に別段の定めがある場合はその定めによる)
- 同意書または議事録を作成する
- 変更登記を申請する。目的の変更にかかる登録免許税は3万円
- 新しい登記事項証明書を取る
社員が一人であれば、この手続きは形式的に済みます。複数いる場合は、事前に話をつけておく必要があります。
なお、合同会社でも労働者派遣事業の許可を受けることができます。資産要件も、事業所の要件も、派遣元責任者の要件も、株式会社と同じです。
なお、合同会社では社員の退社に伴って持分の払戻しが行われることがあります。会社の財産が社外に出るということです。人材派遣で許可を受けている場合、これによって純資産が減れば資産要件に影響します。既存の合同会社で人材派遣を始めるなら、この点も確かめておいてください。
出典商業・法人登記の申請手続 (法務局/2026年8月27日確認)
追加するか、新しく会社設立をするか
既存法人に事業目的を追加するか、新しく会社設立をするか。判断の材料を並べます。
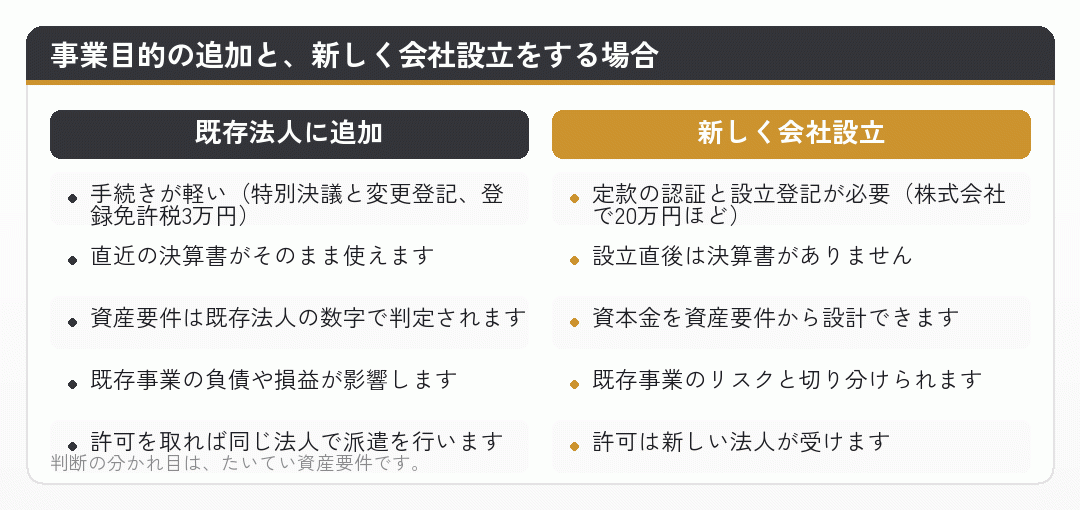
判断の分かれ目は、たいてい資産要件です。既存法人の基準資産額がすでに2,000万円を超えていて、負債比率も現金・預金も満たすなら、事業目的の追加のほうが早く安く済みます。
逆に、既存法人の負債が大きい場合や、基準資産額が足りない場合は、新しく会社設立をしたほうが要件を満たしやすいことがあります。新設なら、資本金を資産要件から逆算して設計できるからです。
ただし新設の場合、設立直後は決算書がありません。この場合の資産の見方については、所管の都道府県労働局にご確認ください。会社設立の時期と決算期の決め方が、許可申請の時期に影響することがあります。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
専ら派遣にならないかを確かめる
既存の会社で人材派遣を始める場合、特に確かめておきたい要件があります。専ら派遣に当たらないかという点です。
労働者派遣法第7条第1項第1号は、当該事業が専ら労働者派遣の役務を特定の者に提供することを目的として行われるものでないことを、許可の要件としています。
厚生労働省の許可基準は、「専ら労働者派遣の役務を特定の者に提供することを目的とする」について、特定の者に対してのみ当該労働者派遣を行うことを目的として事業運営を行っているものであって、それ以外の者に対して労働者派遣を行うことを目的としていない場合である、と説明しています。
既存の会社がグループ会社を持っていて、そのグループ会社にだけ派遣する形を考えている場合、この要件に触れる可能性があります。会社設立や事業目的の追加の前に、所管の都道府県労働局に確認してください。
なお、この要件は許可の条件としても付されることに留意する、と業務取扱要領には書かれています。許可を受けたあとも守り続ける必要があるということです。
そして更新の審査では、この条件に違反していないかが確認されます。更新申請の直近有効期間内において違反の事実がみられた場合は、許可を更新しないこととする、とされています。
既存の会社で人材派遣に参入する場合、取引先の広がりをどう作るかを事業計画に書いておいてください。労働者派遣事業計画書(様式第3号)は、審査の対象になります。
この点は、新しく会社設立をする場合にも当てはまります。会社設立の段階で主要な取引先が1社しか見えていない事業計画は、説明を求められることがあります。人材派遣の会社設立では、取引先をどう広げるかを最初から考えておいてください。
出典許可基準(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
既存事業との区分にも注意が要ります
既存の会社が業務請負や業務委託で仕事を受けている場合、人材派遣を始めるにあたって区分に注意が必要です。
労働者派遣と請負の区分は、契約の名称ではなく実態で判断されます。厚生労働省は、昭和61年労働省告示第37号として「労働者派遣事業と請負により行われる事業との区分に関する基準」を定めています。
これまで請負として受けていた仕事が、実は労働者派遣に当たると判断されることがあります。その場合、許可を受けずに労働者派遣を行っていたことになります。
人材派遣の許可を取れば、その部分は解消されます。ただし、過去の取扱いについては別の問題として残ることがあります。
- 労働者に対する業務の遂行方法に関する指示その他の管理を、自ら行っているか
- 労働者の始業・終業の時刻、休憩時間、休日、休暇等に関する指示その他の管理を、自ら行っているか
- 企業における秩序の維持、確保等のための指示その他の管理を、自ら行っているか
- 業務の処理に要する資金を、すべて自らの責任で調達し、支弁しているか
- 業務の処理について、事業主としてのすべての責任を負っているか
これらは告示に定められた基準の一部です。請負として仕事を受けているなら、これらを自ら行っている必要があります。
出典労働者派遣事業に係る法令・指針・疑義応答集・関連情報等 (厚生労働省/2026年8月27日確認)
追加してから許可申請までの流れ
事業目的を追加したあとの流れは、新しく会社設立をした場合と同じです。
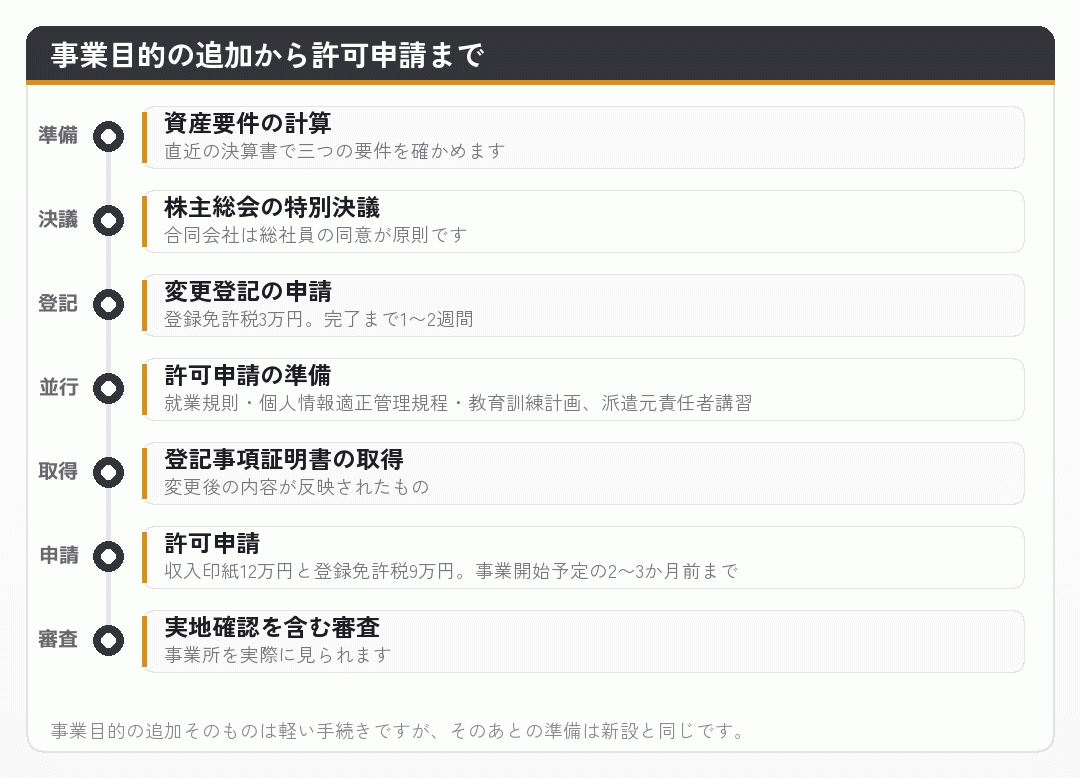
この図で見ていただきたいのは、四番目の行です。就業規則、個人情報適正管理規程、教育訓練計画、そして派遣元責任者講習。これらは既存法人でも新しく用意する必要があります。
既存の会社に就業規則があっても、労働者派遣事業の許可の基準が求める内容が入っていないのが通例です。教育訓練の受講時間を労働時間として扱い相当する賃金を支払う旨、契約終了のみを理由として解雇しない旨、休業手当を支払う旨といった内容です。
つまり、事業目的の追加そのものは軽くても、そのあとの準備は新しく会社設立をする場合と変わりません。ここに時間がかかることを見込んでおいてください。
既存の事務所が手狭で要件を満たさない場合、区画を広げるか、別に事業所を借りることになります。事業所を増やせば、基準資産額と自己名義の現金・預金の要件が事業所数を乗じた額になる点に注意してください。人材派遣の会社設立でも既存法人での参入でも、この掛け算は同じです。
出典申請・届出等の手続(労働者派遣事業を適正に実施するために) (厚生労働省/2026年8月27日確認)
まとめ|既存の会社で人材派遣を始める
既存の会社で人材派遣を始める場合について、まとめます。
- まず資産要件を計算する。 直近の決算書で、基準資産額・自己名義の現金預金・負債比率の三つを。
- 負債比率で止まることがある。 既存の借入が大きい会社は注意してください。
- 事業目的の追加は軽い手続き。 特別決議と変更登記、登録免許税3万円。
- 合同会社は総社員の同意が原則。 株式会社とは手続きが異なります。
- 満たせないなら新しく会社設立という選択も。 資本金を資産要件から設計できます。
- 専ら派遣に当たらないかを確かめる。 グループ会社にだけ派遣する形は要件に触れる可能性があります。
- 請負との区分にも注意。 契約の名称ではなく実態で判断されます。
- 追加後の準備は新設と同じ。 就業規則、個人情報適正管理規程、教育訓練計画、講習。
既存法人の利点は、決算書がすでにあることです。いま計算して、要件を満たすかどうかを確かめられます。会社設立を考える前に、まずこの計算をしてください。
この記事の内容は2026年8月27日時点で、厚生労働省・法務局の公表資料により確認したものです。制度は改正されます。資産要件を満たすかどうかの判断は所管の都道府県労働局へ、登記は司法書士へ、会計処理と税務の判断は税理士へご相談ください。当サイトは一般的な制度の解説であり、労働者派遣事業の許可申請の代行や個別の税務相談ではありません。
出典都道府県労働局(需給調整事業担当)所在地一覧 (厚生労働省/2026年8月27日確認)
決算書を持って、労働局に相談してください
既存法人で人材派遣に参入する場合、いちばん先に確かめるべきなのは資産要件です。直近の決算書で、基準資産額・自己名義の現金預金・負債比率の三つを計算してみてください。
満たしているなら、事業目的の追加という軽い手続きで進めます。満たしていないなら、新しく会社設立をするか、資産を積み上げてから進めるかを考えることになります。
資産要件を満たすかどうかの判断は所管の都道府県労働局へ、登記は司法書士へ、会計処理と税務の判断は税理士へご相談ください。当サイトは一般的な制度の解説であり、許可申請の代行や個別の税務相談ではありません。
この記事のタグ
この記事は判断の材料になりましたか?